Bradesco lucra R$ 7,11 bilhões no 3º tri, mas inadimplência das PMEs sobe para 4,9% e provisões chegam a R$ 10,6 bilhões
Lucro cresce só 0,8% sobre o trimestre anterior; atrasos acima de 90 dias vão a 4,6% da carteira e o CEO Marcelo Noronha fala em crédito mais restrito
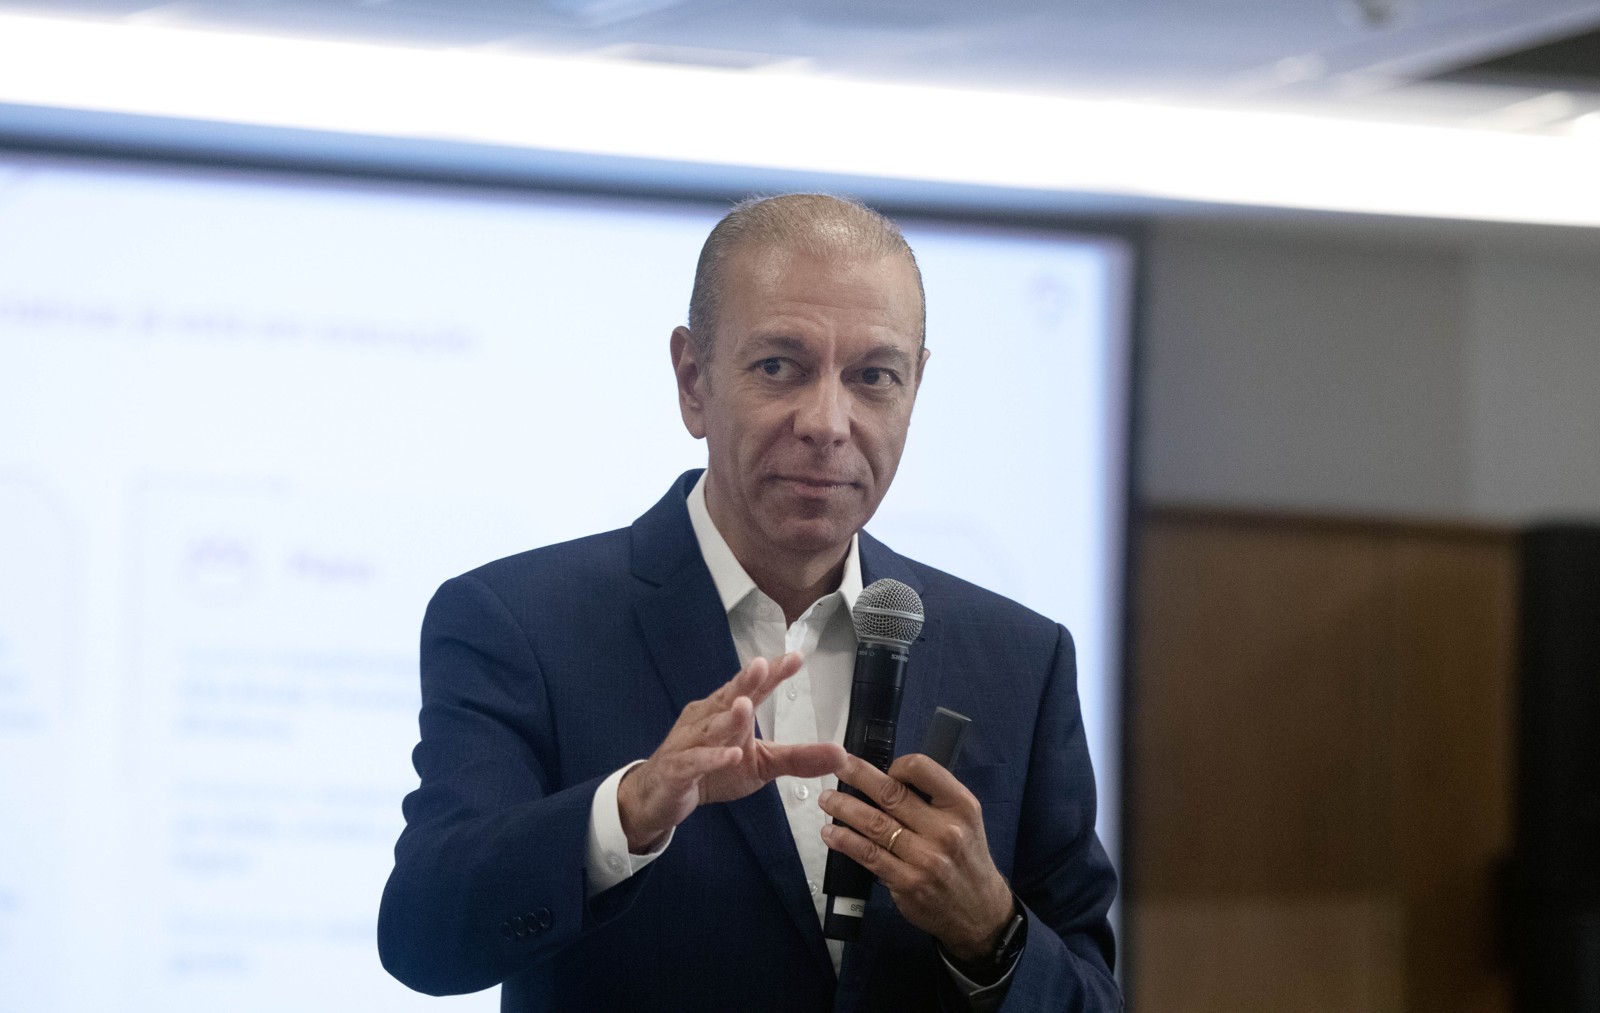
Marcelo Noronha, CEO do Bradesco. Foto: Egberto Nogueira/Divulgação Bradesco
O Bradesco abriu nesta quinta-feira (22) a temporada de balanços dos grandes bancos listados na B3 com lucro líquido recorrente de R$ 7,11 bilhões no terceiro trimestre de 2026, alta de 0,8% sobre o segundo trimestre, segundo a Bloomberg Línea. O ritmo perdeu força: o lucro havia subido 4,5% no primeiro trimestre e 3,5% no segundo. Em um ano, o avanço foi de 14,6%, em linha com o consenso de R$ 7,12 bilhões.
A inadimplência acima de 90 dias subiu para 4,6% da carteira, contra 4,3% no segundo trimestre e 4,1% um ano antes. A piora foi maior entre micro, pequenas e médias empresas, cujo índice passou de 3,7% para 4,9% em 12 meses. Segundo o banco, cerca de metade da alta no trimestre veio de empréstimos de capital de giro com garantia do governo federal.
A provisão para devedores duvidosos (PDD) somou R$ 10,6 bilhões, alta de 6,6% no trimestre e de 24,3% em um ano. Descontadas as provisões, a margem com clientes caiu 3,5%. O índice de cobertura recuou de 168,9% para 142,6% em 12 meses, e os empréstimos com garantia chegaram a 61,2% da carteira. O banco diz ter feito ajustes nos modelos de crédito e nos preços e reduzido a exposição a grupos de clientes mais voláteis.
O retorno sobre o patrimônio (ROE) caiu de 16,2% para 15,6%, em parte pelo aumento de capital de R$ 10 bilhões concluído no período; sem esse efeito, seria de 16,1%. XP e Itaú BBA projetavam 16,2%. A tesouraria compensou: a margem com mercado foi a R$ 875 milhões, ante R$ 99 milhões um ano antes, as receitas de serviços cresceram 4,2% no trimestre e as despesas operacionais caíram 1% em um ano.
“O mercado de crédito está mais restrito. A taxa de juros se mantém em patamar elevado e a economia desacelera. É cenário desafiador para todos.”
Marcelo Noronha, CEO do Bradesco
“Vimos nossas receitas relacionadas a crédito crescerem menos, mas conseguimos compensá-las com receitas não oriundas de crédito e bom controle de despesas”, disse o CEO Marcelo Noronha. A Fitch Ratings avalia que o ambiente de crédito no país seguirá adverso, com juros reais altos e o endividamento privado no maior nível em duas décadas. O Santander Brasil divulga seus números em 28 de outubro; o Itaú Unibanco, no início de novembro; e o Banco do Brasil, em 11 de novembro.
Por que importa. Quando o bancão aperta o crédito para pequena e média empresa, sobra cliente bom sem atendimento. A fintech que empresta com garantia de recebíveis, duplicata ou Pix agendado, e mede o risco pelo caixa real da empresa, consegue cobrar juro de PME com inadimplência de carteira garantida. É o espaço que a retração dos grandes abre.
Fonte: Bloomberg Línea. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- GENTE
Fiserv, dona da Clover, contrata Rudolf Popper, ex-Itaú com 12 anos de banco, para atrair softwares parceiros no varejo brasileiro
Executivo assume como vice-presidente de Desenvolvimento de Negócios no Brasil, com foco em varejo, parcerias e fornecedores independentes de software (ISVs); a Clover já passou de 5 milhões de aparelhos no mundo
- VAREJO AUTÔNOMO
Sicredi Pioneira leva a associados o checkout sem caixa da Beepay, startup de Renata Costa em que cooperativas puseram R$ 1 milhão
Solução de autoatendimento entrou no portfólio para MEIs e pequenas empresas; a retailtech de Florianópolis movimenta mais de R$ 65 milhões em 900 lojas e captou R$ 2 milhões em maio
- ADQUIRÊNCIA
Banestes põe 5 mil maquininhas com marca própria na rua, com a Getnet, e mira alta de 35% na adquirência
Banco do Espírito Santo troca parte dos terminais por equipamentos azuis com a sua identidade; parceria com a credenciadora do Santander existe desde 2024
- BAAS
Fintechs oferecem licença do BC a preço quase nulo e migram para o BaaS, com capital mínimo de IP indo a até R$ 32,8 milhões
Regra nova do Banco Central deixa 63% das instituições de pagamento abaixo do piso de 2028; Swap e ABBaaS veem menos licenças e mais marcas operando por meio de parceiros