Crédito privado ainda vai piorar antes de melhorar, diz co-CEO da Canal Securitizadora, que aponta 3 pontos de atenção para FIDCs
Nathalia Machado cita recuperações judiciais, agro e imobiliário, critica a restrição do CMN a ativos judiciais e defende integrar as dívidas no SCR do Banco Central
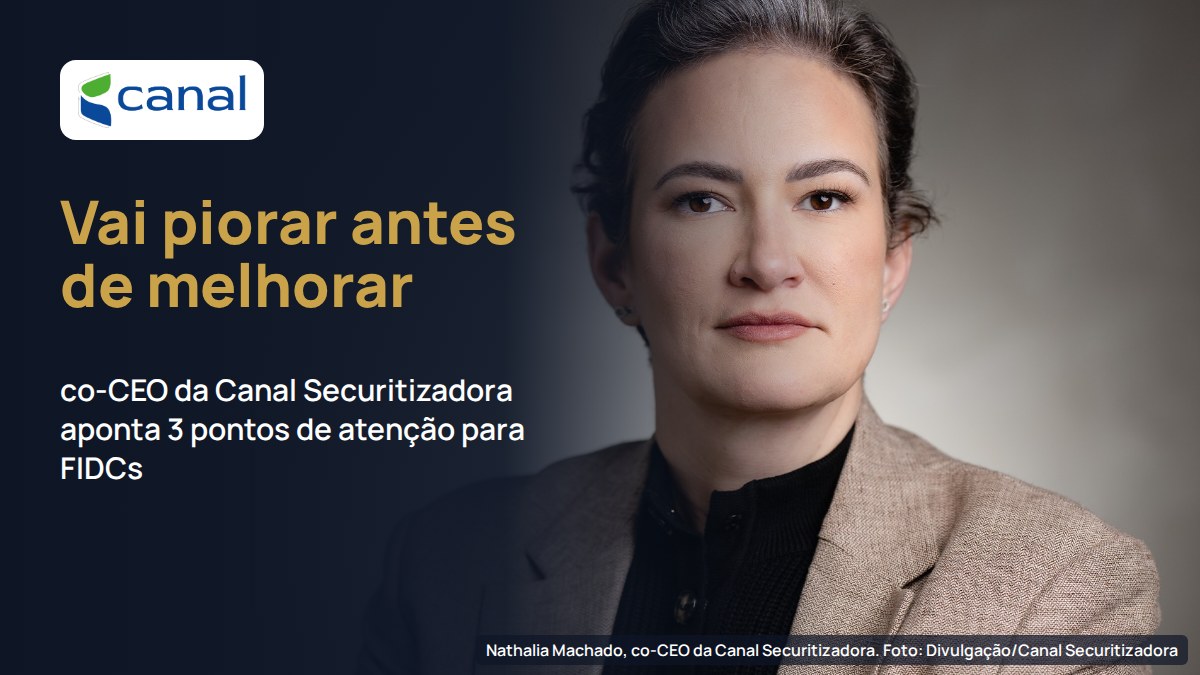
Nathalia Machado, co-CEO da Canal Securitizadora. Foto: Divulgação/Canal Securitizadora
O ciclo de inadimplência do crédito privado ainda não chegou ao fundo, na avaliação de Nathalia Machado, fundadora e co-CEO da Canal Securitizadora, que divide o comando da empresa com a cofundadora Amanda Martins. Em entrevista ao portal Crédito Privado 360 publicada nesta quarta-feira (14) e repercutida pelo FIDC News, a executiva disse que o aumento dos pedidos de recuperação judicial e as dificuldades do agronegócio e do mercado imobiliário mostram que os problemas não estão em casos isolados.
Para os FIDCs (Fundos de Investimento em Direitos Creditórios), o efeito aparece primeiro na inadimplência da carteira, o que pressiona a provisão para devedores duvidosos e consome as cotas subordinadas, que absorvem as primeiras perdas antes das cotas sênior.
No imobiliário, segundo Nathalia, as vendas variam de região para região, o que torna generalizações arriscadas. No agronegócio, historicamente apoiado por subsídios, o acesso ao crédito ficou mais difícil, o que afeta estruturas lastreadas em recebíveis rurais.
A executiva aponta três pontos de atenção para quem estrutura e investe em crédito: a capacidade de pagamento dos devedores, a qualidade das informações disponíveis e a governança das operações.
“Eu brinco que, para a gente melhorar, ainda vai piorar bastante.”
Nathalia Machado, co-CEO da Canal Securitizadora
Nathalia também criticou a restrição do CMN (Conselho Monetário Nacional) à compra, por FIDCs, de certos ativos judiciais sem decisão definitiva. Na avaliação dela, a regra levou o mercado a buscar outras estruturas, como certificados de recebíveis e debêntures securitizáveis, sem eliminar o risco do ativo. “Quanto menos a gente criar regras e mais a gente criar um enforcement, mais fiscalização, melhor a gente vai estar”, disse.
Outra proposta da co-CEO é consolidar as informações de crédito no SCR (Sistema de Informações de Crédito do Banco Central). Hoje as dívidas estão dispersas em fontes diferentes, o que dificulta medir o endividamento total de um tomador. Ela vê benefício especial em dois casos: dívidas de produtores rurais pessoas físicas e o endividamento de SPEs (sociedades de propósito específico) do setor imobiliário, justamente os dois mercados que concentram a pressão atual.
Por que importa. Em ciclo de inadimplência alta, quem ganha dinheiro com crédito é quem sabe medir o risco do devedor antes de comprar o recebível. A Canal aponta o gargalo: dívidas espalhadas, informação ruim e governança fraca. Para uma fintech, é aí que está o negócio: análise de crédito com dados melhores, monitoramento de carteira e serviços para securitizadoras e gestores de FIDC, que vão precisar de diligência mais rigorosa nos próximos meses.
Fonte: FIDC News, a partir de entrevista ao Crédito Privado 360. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- GOVERNANÇA
XP troca conselho: sai Martín Escobari, da General Atlantic, e entra Rodrigo Kede Lima, executivo de IA da Microsoft com mais de 30 anos em tecnologia
Ex-IBM e Totvs, novo conselheiro chega para usar inteligência artificial como diferencial competitivo, diz Guilherme Benchimol
- MARKETING
Agibank assume o patrocínio máster do Santos por 8 jogos no lugar da Novibet, barrada pela MP das bets
Banco volta a patrocinar um clube de futebol depois de mais de oito anos; Novibet pagava R$ 35 milhões fixos em contrato de três temporadas, hoje suspenso
- SEGURANÇA
CrowdStrike revela grupo brasileiro que tirou ao menos 6 segredos da nuvem de uma instituição financeira e montou painel de Pix em massa
Relatório de Caça a Ameaças 2026 descreve o SLIM SPIDER, que invadiu a nuvem de uma instituição no Brasil em março; ataques de eCrime a ambientes de nuvem cresceram 171%
- BOLSA
Agibank sobe 8,9% e é a única das 7 fintechs brasileiras em Nova York a fechar a semana em alta
Inter cai 11,68%, Nu Holdings recua 9,59% e Stone, 9,32%, depois da euforia da semana anterior; Agibank anunciou patrocínio master do Santos nesta sexta