Cerca de 500 das 1.800 instituições não bancárias precisarão de mais capital até 2028, e advogado vê nova onda de processos
Capital mínimo das instituições de pagamento sobe de R$ 1 milhão a R$ 9 milhões para R$ 9,2 milhões a R$ 32,8 milhões, com valor integral exigido em 1º de janeiro de 2028.
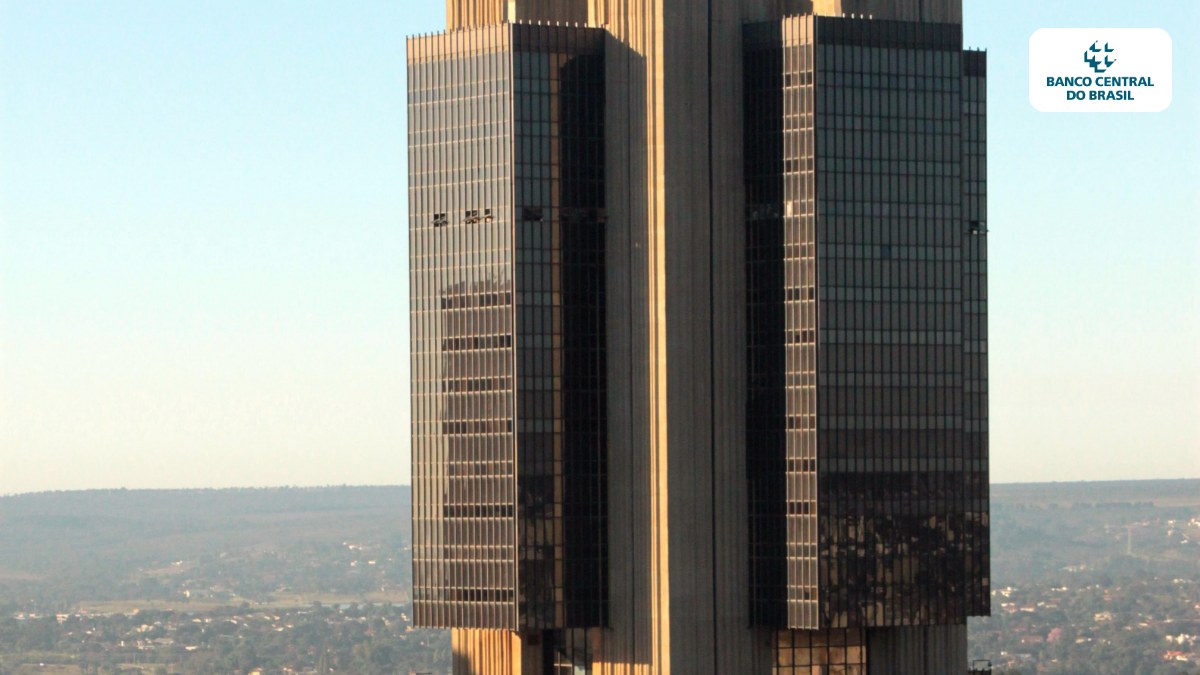
Sede do Banco Central em Brasília. Foto: Banco Central do Brasil/Wikimedia Commons (CC BY 2.0)
O aperto do Banco Central sobre as fintechs tem data para chegar ao balanço: 1º de janeiro de 2028, quando passa a valer de forma integral o novo capital mínimo das instituições de pagamento. A análise é de Fabio Rivelli, advogado e sócio do escritório LBCA, publicada nesta terça-feira (6) pelo Monitor do Mercado e repercutida pela SpaceMoney.
A Resolução Conjunta 14, de novembro de 2025, trocou os valores fixos de capital por um cálculo proporcional ao risco. A faixa patrimonial das instituições de pagamento, que ia de R$ 1 milhão a R$ 9 milhões, passou para R$ 9,2 milhões a R$ 32,8 milhões. Pela estimativa do próprio BC, cerca de 500 das 1.800 instituições não bancárias autorizadas precisariam de aporte adicional.
A exigência é escalonada. O artigo 12 da resolução manteve o mínimo antigo até 30 de junho de 2026 e prevê aumentos graduais, de um quarto, metade e três quartos da diferença, ao longo dos 18 meses seguintes. Antes disso, a Resolução BCB 494, de setembro de 2025, já havia acabado com a dispensa por volume das instituições de pagamento anteriores a março de 2021 e concentrado os pedidos de autorização na janela de 1º a 31 de maio de 2026.
O dinheiro para atravessar o período está mais concentrado. Segundo o texto, as fintechs brasileiras captaram US$ 2,77 bilhões em 2025 em 106 rodadas, contra 244 rodadas em 2021 para um volume semelhante. Em 2025, o BC cancelou 32 autorizações, sete delas de instituições de pagamento.
“A instituição que trata esse acervo como formalidade, guardando o que a norma manda pelo tempo que a norma manda e descartando o resto, está construindo a prova do adversário.”
Fabio Rivelli, advogado e sócio da LBCA
Para Rivelli, é nesse intervalo que nascem os processos de 2027 e 2028: contestações do MED, a responsabilidade de quem deixou passar transação para conta suspeita, o regresso contra o provedor de tecnologia que conectou a instituição à rede e o encerramento compulsório de contas. Ele lembra que, de janeiro de 2022 a abril de 2026, o MED reconheceu R$ 24,52 bilhões em contestações procedentes, dos quais só R$ 2,21 bilhões, ou 9%, voltaram às vítimas.
Por que importa. Capital mais alto separa quem tem fintech de verdade de quem só tinha licença. Quem chegar a 2028 com balanço e compliance em dia encontra menos concorrentes e uma base de clientes de quem ficar pelo caminho.
Fonte: SpaceMoney e Monitor do Mercado (artigo de Fabio Rivelli). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- GOVERNANÇA
XP troca conselho: sai Martín Escobari, da General Atlantic, e entra Rodrigo Kede Lima, executivo de IA da Microsoft com mais de 30 anos em tecnologia
Ex-IBM e Totvs, novo conselheiro chega para usar inteligência artificial como diferencial competitivo, diz Guilherme Benchimol
- MARKETING
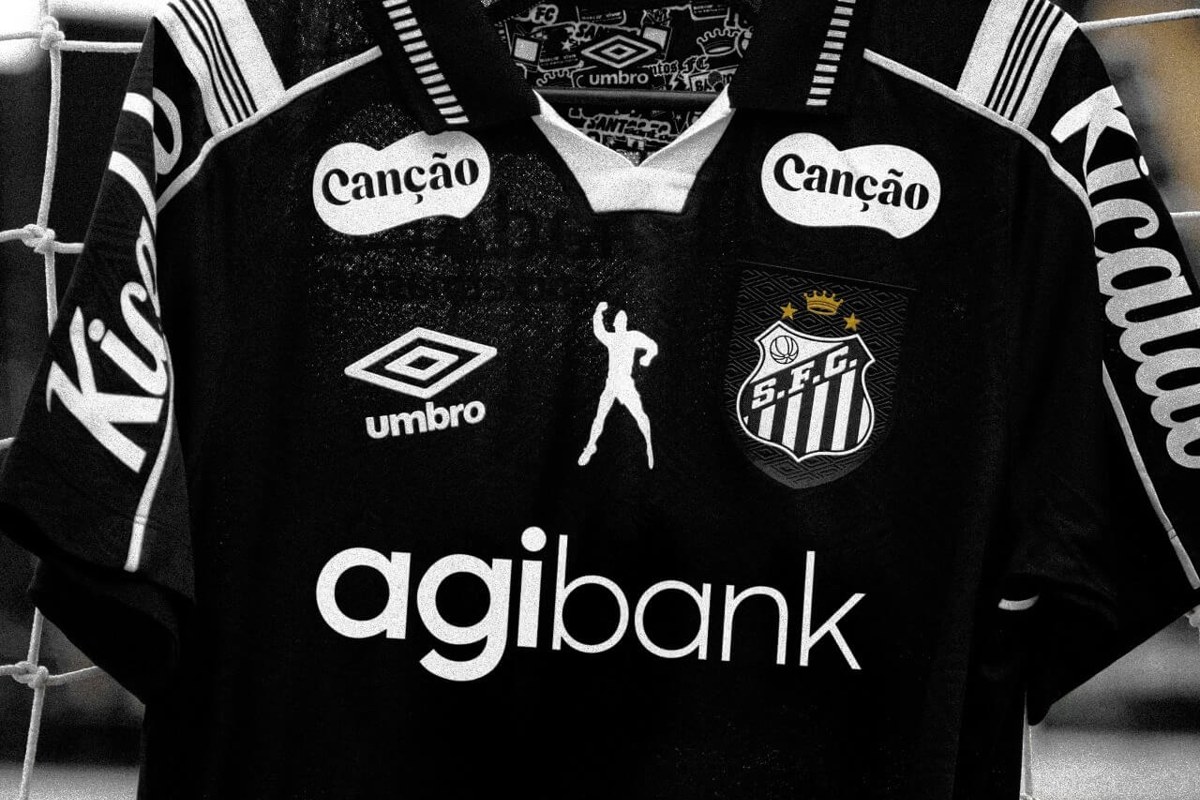
Agibank assume o patrocínio máster do Santos por 8 jogos no lugar da Novibet, barrada pela MP das bets
Banco volta a patrocinar um clube de futebol depois de mais de oito anos; Novibet pagava R$ 35 milhões fixos em contrato de três temporadas, hoje suspenso
- SEGURANÇA
CrowdStrike revela grupo brasileiro que tirou ao menos 6 segredos da nuvem de uma instituição financeira e montou painel de Pix em massa
Relatório de Caça a Ameaças 2026 descreve o SLIM SPIDER, que invadiu a nuvem de uma instituição no Brasil em março; ataques de eCrime a ambientes de nuvem cresceram 171%
- BOLSA
Agibank sobe 8,9% e é a única das 7 fintechs brasileiras em Nova York a fechar a semana em alta
Inter cai 11,68%, Nu Holdings recua 9,59% e Stone, 9,32%, depois da euforia da semana anterior; Agibank anunciou patrocínio master do Santos nesta sexta