Consignado privado cresce 276% em um ano e chega a R$ 140 bilhões, com FIDCs de olho no spread
Para Igor Sartor, CEO da CredSpot, o produto tem o maior potencial de escala do crédito no país, mas o teto de juros derrubou as concessões em 29% e a inadimplência acima de 90 dias chegou a 7,91%.
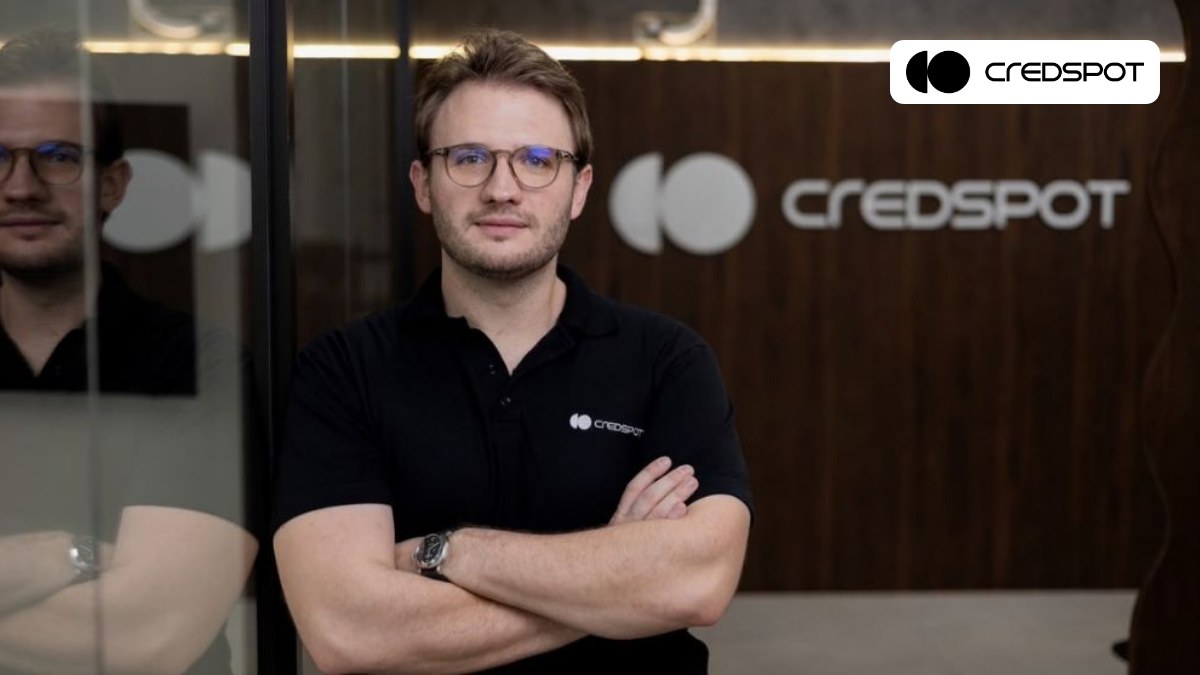
Igor Sartor, cofundador e CEO da CredSpot. Foto: Divulgação/CredSpot
O estoque do crédito consignado privado saltou de R$ 41,9 bilhões para R$ 140 bilhões em pouco mais de um ano, e as concessões cresceram 276% em 12 meses, segundo dados apresentados por Igor Sartor, cofundador e CEO da CredSpot, fintech de consignado para trabalhadores com carteira assinada, em artigo divulgado nesta sexta-feira (9).
O Brasil tem mais de 39 milhões de trabalhadores com carteira assinada, mas a penetração do produto está abaixo de 20%, segundo o executivo. O consignado para servidores públicos movimenta cerca de R$ 390 bilhões.
A virada veio com o Crédito do Trabalhador, lançado em março de 2025, que centralizou a averbação no eSocial e passou a levar propostas de várias instituições à Carteira de Trabalho Digital. Antes, cada instituição precisava de convênio com cada empregador. “O trabalhador passou a autorizar o compartilhamento dos próprios dados e a receber ofertas concorrentes pelo crédito”, diz Sartor.
Com a concorrência, a taxa média caiu para a faixa de 3,2% a 3,4% ao mês, contra mais de 6% do crédito pessoal sem consignação. Em abril de 2026 entrou em vigor o teto de juros, próximo de 4,98% ao mês. As concessões caíram de R$ 10,6 bilhões em março para R$ 7,7 bilhões em maio, queda de 29%, enquanto a taxa média recuou só de 3,82% para 3,67% ao mês. “A redução de preço obtida foi marginal, enquanto a contração de volume foi expressiva”, afirma o CEO.
“O consignado privado é, sem dúvida, o benefício com maior potencial de escala do mercado brasileiro nos próximos anos.”
Igor Sartor, cofundador e CEO da CredSpot
A inadimplência acima de 90 dias chegou a 7,91% em maio, contra 4,7% do sistema financeiro. Com a Selic a 14% ao ano, um FIDC lastreado em consignado pode pagar spread de 0,8% a 1%, contra 0,5% a 0,6% de uma debênture de prazo parecido, segundo os dados de Sartor. “Comprimir a taxa sem reduzir simultaneamente a perda esperada tende a estreitar a base de investidores dispostos a financiar o produto”, diz ele.
Por que importa. O consignado CLT tem 39 milhões de clientes possíveis, menos de 20% atendidos e FIDCs pagando mais spread que debênture para financiar a carteira. Com o leilão da Carteira de Trabalho Digital, a fintech não precisa mais de convênio com cada empresa: quem souber precificar o risco do trabalhador e do empregador melhor que o banco ganha o cliente que os outros recusam.
Fonte: Estadão Blue Studio (conteúdo da CredSpot). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- GOVERNANÇA
XP troca conselho: sai Martín Escobari, da General Atlantic, e entra Rodrigo Kede Lima, executivo de IA da Microsoft com mais de 30 anos em tecnologia
Ex-IBM e Totvs, novo conselheiro chega para usar inteligência artificial como diferencial competitivo, diz Guilherme Benchimol
- MARKETING
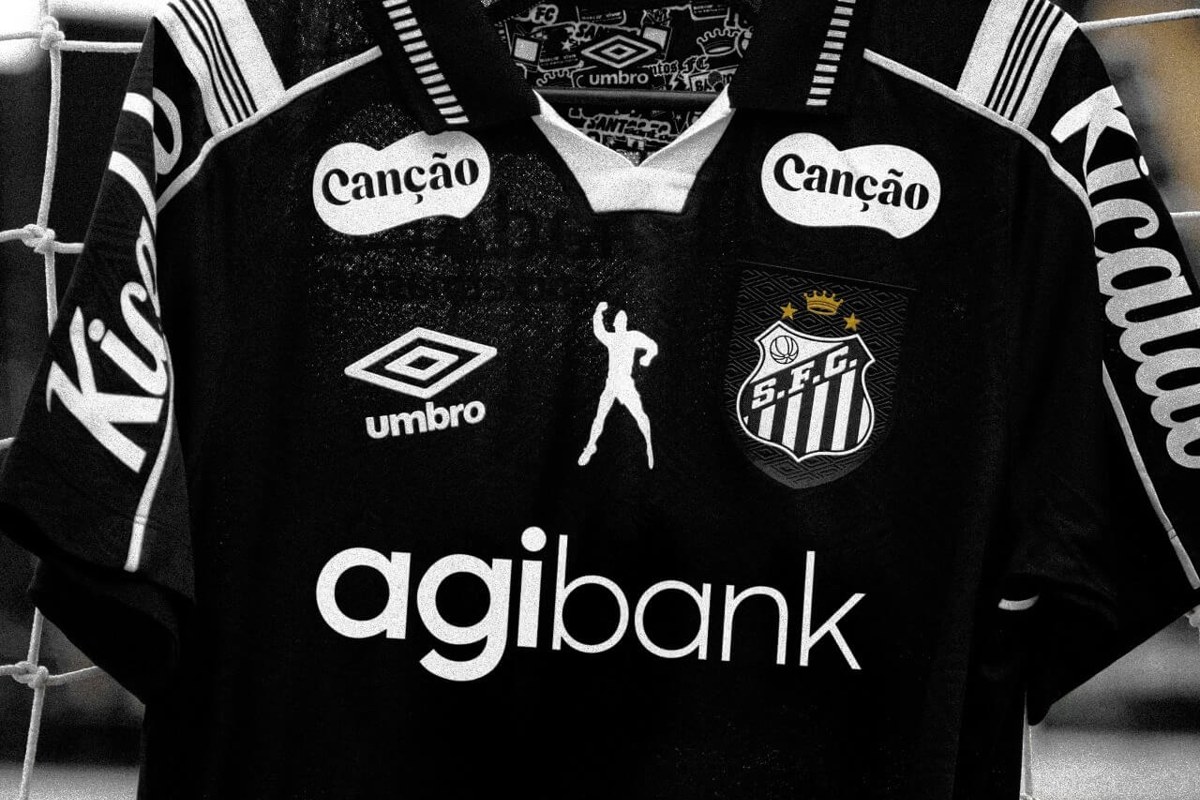
Agibank assume o patrocínio máster do Santos por 8 jogos no lugar da Novibet, barrada pela MP das bets
Banco volta a patrocinar um clube de futebol depois de mais de oito anos; Novibet pagava R$ 35 milhões fixos em contrato de três temporadas, hoje suspenso
- SEGURANÇA
CrowdStrike revela grupo brasileiro que tirou ao menos 6 segredos da nuvem de uma instituição financeira e montou painel de Pix em massa
Relatório de Caça a Ameaças 2026 descreve o SLIM SPIDER, que invadiu a nuvem de uma instituição no Brasil em março; ataques de eCrime a ambientes de nuvem cresceram 171%
- BOLSA
Agibank sobe 8,9% e é a única das 7 fintechs brasileiras em Nova York a fechar a semana em alta
Inter cai 11,68%, Nu Holdings recua 9,59% e Stone, 9,32%, depois da euforia da semana anterior; Agibank anunciou patrocínio master do Santos nesta sexta