Crown, da stablecoin BRLV, monta infraestrutura para bancos e fintechs lançarem cartões com stablecoin; R$ 373 milhões em tokens circulam
A fintech não terá cartão com marca própria: fica nos bastidores, convertendo reais em stablecoins atreladas ao dólar, enquanto os parceiros distribuem o produto
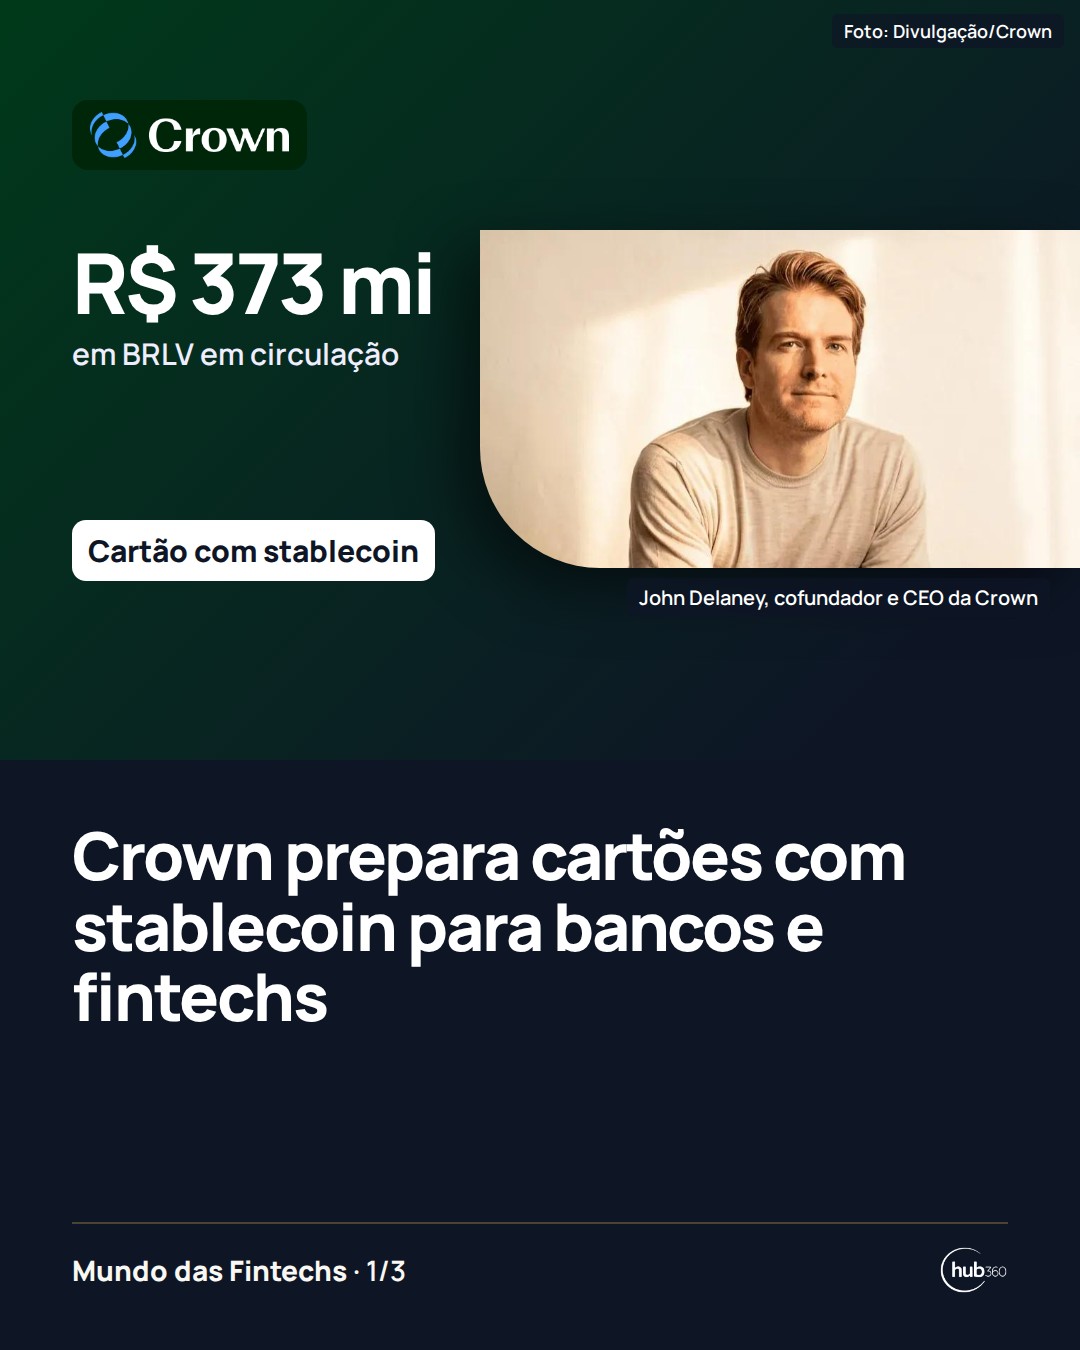
John Delaney, cofundador e CEO da Crown. Foto: Divulgação/Crown
A Crown, fintech brasileira de infraestrutura para operações com criptomoedas e emissora da stablecoin BRLV, está desenvolvendo soluções para que bancos, fintechs e outras empresas ofereçam cartões vinculados a stablecoins, criptomoedas cujo valor acompanha o de ativos tradicionais, como o dólar. A estratégia foi revelada nesta terça-feira (20) por John Delaney, CEO e cofundador da empresa, à coluna Radar Econômico, da VEJA.
Em vez de lançar um cartão com marca própria, a Crown pretende atuar nos bastidores. O modelo permite que instituições financeiras ofereçam o produto a seus clientes sem desenvolver toda a infraestrutura necessária para transacionar com criptoativos. Na prática, o consumidor paga normalmente em estabelecimentos que aceitam cartão, e a Crown faz a conversão entre reais e stablecoins vinculadas ao dólar.
A empresa também trabalha numa estrutura que permite aos parceiros oferecer mecanismos de remuneração associados ao BRLV, stablecoin lastreada em ativos denominados em reais. Segundo Delaney, a ideia é concentrar o negócio na infraestrutura de liquidação e deixar a distribuição dos cartões para as empresas parceiras.
A Crown informa ter R$ 373 milhões em BRLV em circulação. O valor é o estoque de tokens emitidos, e não o volume de pagamentos processados. A fintech já oferece câmbio com stablecoins para clientes institucionais, mas não divulga os nomes dos parceiros.
“A iniciativa reforça o compromisso da Crown com a construção de uma operação estruturada para atuar no ambiente regulado de ativos virtuais no Brasil.”
John Delaney, cofundador e CEO da Crown, ao anunciar o pedido de licença ao Banco Central, em 15/10
O movimento ocorre em paralelo à busca por autonomia regulatória. Na semana passada, a Crown protocolou no Banco Central um pedido de autorização para atuar como prestadora de serviços de ativos virtuais na modalidade corretora, além de pedir para oferecer contas de pagamento próprias e participar do Pix. Hoje, a empresa depende de prestadores terceirizados para manter as contas em reais dos clientes; com as autorizações, pretende internalizar essa estrutura.
Por que importa. Cartão é o produto que todo banco e fintech quer ter, e a parte cara é a infraestrutura por trás. Quem entrega a liquidação em stablecoin pronta, como a Crown quer fazer, cobra de cada parceiro que distribui o cartão, e abre espaço para fintechs lançarem cartão em dólar digital sem montar nada do zero.
Fonte: VEJA (Radar Econômico). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- DANÇA DAS CADEIRAS
Gooroo Crédito, do consignado privado, junta 4 áreas numa nova estrutura de clientes e promove Alexandre Setti a CCO
Diretor comercial vira Chief Customer Officer e passa a comandar vendas internas e de campo, a nova área de Customer Experience e a vertical Gooroo Empresas
- INFRAESTRUTURA
Mural, infraestrutura para fintechs que já opera no Brasil, capta US$ 15 milhões em Série A liderada pela Tether
Fundada por ex-engenheiros da Palantir, a empresa soma US$ 28 milhões captados, processou US$ 2,1 bilhões em pagamentos desde 2025 e quer crescer na América Latina
- CRÉDITO ESTRUTURADO
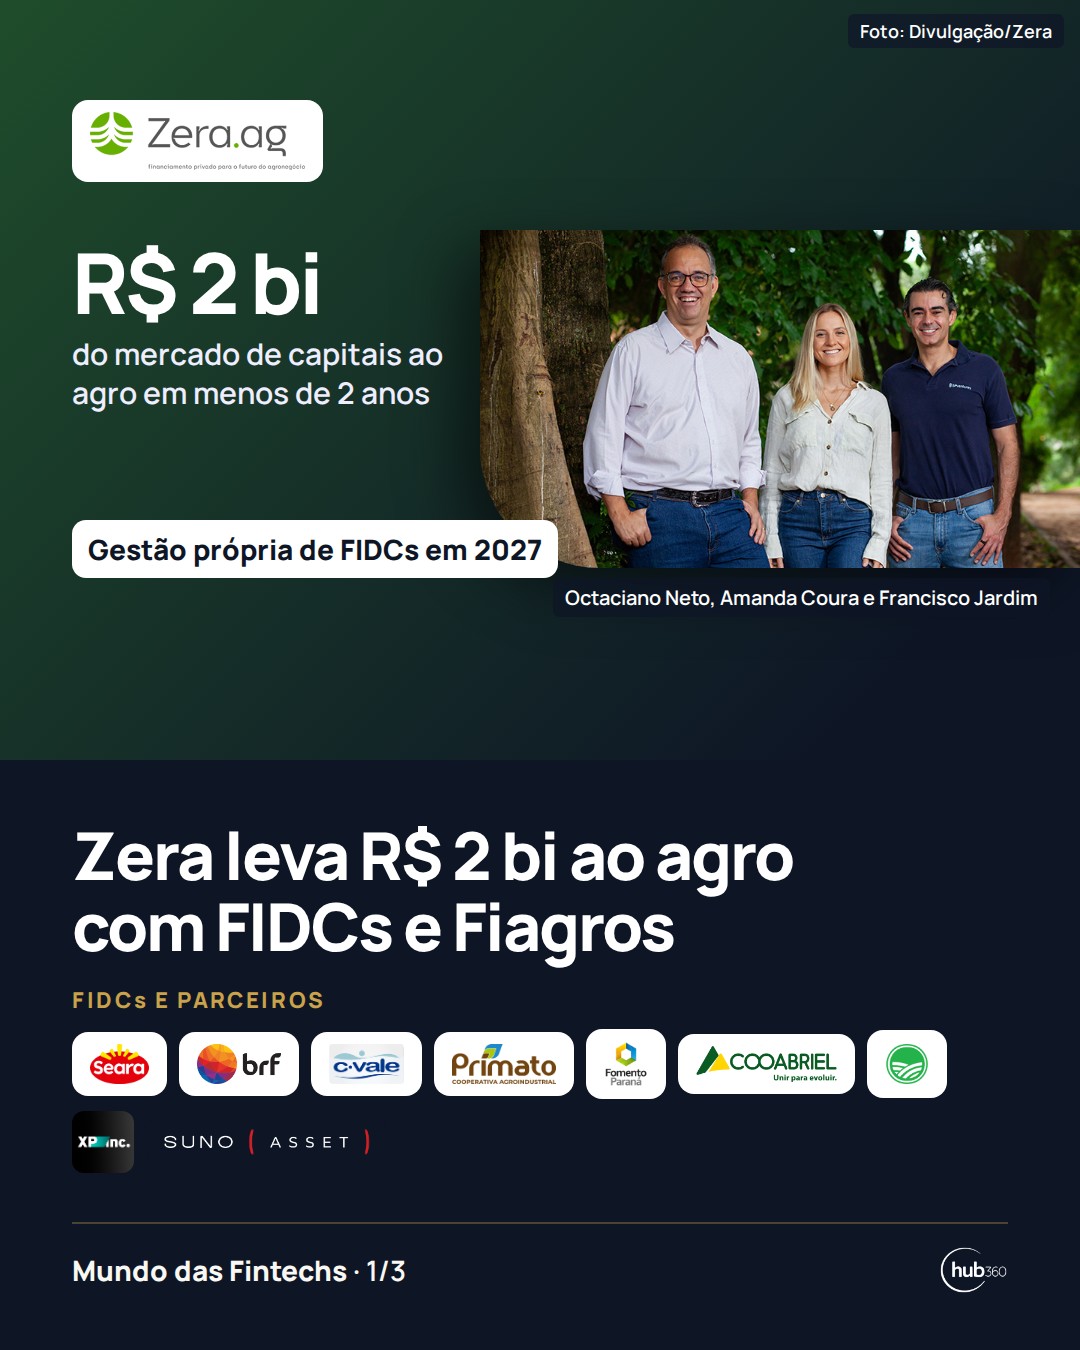
Zera leva R$ 2 bilhões do mercado de capitais ao agro via FIDCs e Fiagros e vai gerir os próprios fundos a partir de 2027
Casa de crédito estruturado de Octaciano Neto, Amanda Coura e Francisco Jardim já liquidou mais de R$ 1,2 bilhão em FIDCs para C.Vale, Primato, Seara e BRF, com Suno e XP
- ECOSSISTEMA
Bradesco, ABFintechs e Accenture: a próxima onda de fintechs é de parceria com bancos e infraestrutura de crédito, não de disrupção
No Fintech View, executivos apontaram motores de decisão, dados e conexões entre plataformas como onde o dinheiro está indo; crédito para “PJotinhas” é uma lacuna dos grandes bancos