FIDCs chegam a R$ 1 trilhão; provisões sobem 64,6% em 12 meses e crédito pessoal cresce 82,4% ao ano, mostra ABBC
Estudo da Associação Brasileira de Bancos com dados da Uqbar aponta que 56,9% dos fundos não registram provisão alguma
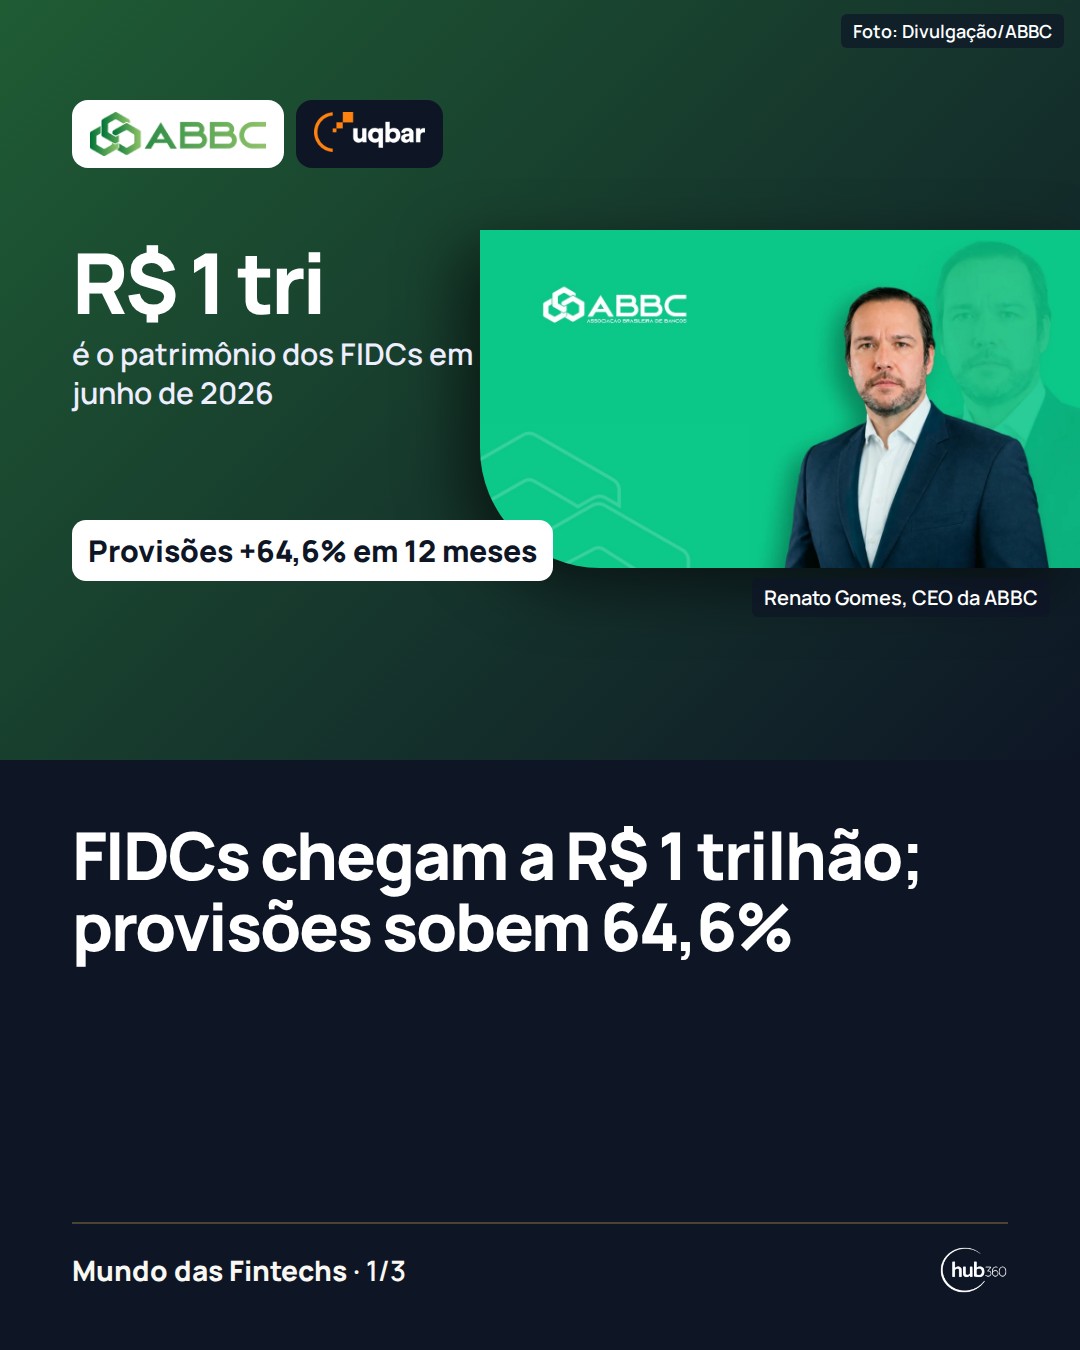
O patrimônio líquido dos Fundos de Investimento em Direitos Creditórios (FIDCs) chegou a R$ 1,0 trilhão em junho de 2026, com alta de 8,4% no trimestre e de 31,6% desde dezembro de 2024, segundo o Acompanhamento FIDCs da Associação Brasileira de Bancos (ABBC), publicado nesta segunda-feira (19) com dados da Uqbar.
O maior crescimento veio dos fundos lastreados em crédito pessoal, que avançaram 82,4% em ritmo anualizado e já somam R$ 131,79 bilhões, ou 13,2% do total. Um ano antes, essa fatia era de 7,3%. Os fundos de ações judiciais e precatórios cresceram 35,0% ao ano, para R$ 49,60 bilhões. Na outra ponta, os recebíveis comerciais, ainda o maior lastro com R$ 347,97 bilhões, recuaram 15,4% ao ano, e a participação deles caiu de 41,1% para 34,7%. As cotas de FIDC tiveram retração de 25,9%.
Os atrasos nas carteiras somaram R$ 64,9 bilhões, alta de 12,7% no trimestre e de 29,5% em 12 meses, o equivalente a 6,5% do patrimônio. No crédito pessoal, porém, a inadimplência caiu de 20,3% para 14,1% do patrimônio em um ano. Já nos recebíveis comerciais, subiu 4,5 pontos, para 6,7%, e nos fundos multiclasse foi a 8,4%.
As provisões cresceram mais rápido: 16,0% no trimestre e 64,6% em 12 meses, para R$ 64,3 bilhões, o que cobre 99,0% dos atrasos. A cobertura chega a 121,7% nos fundos de crédito pessoal, 92,3% nos multiclasse e 89,0% nos recebíveis comerciais. A relação entre provisões e patrimônio foi a 6,4%.
“Apesar de que as provisões cresçam mais do que atrasos, não há evidência de alinhamento com a abordagem por perda esperada.”
Assessoria Econômica da ABBC, no Acompanhamento FIDCs de outubro
A média esconde diferenças. Segundo a ABBC, 2.386 fundos (56,9% do total) não registravam provisão alguma, e só 744 (17,8%) tinham provisão maior que o atraso informado, o que indica descolamento da regra contábil IFRS 9, que manda provisionar pela perda esperada. O estudo lembra ainda que a Resolução CMN 5.343, de setembro, proibiu os FIDCs de comprar direitos creditórios judiciais ou arbitrais sem maturidade processual suficiente.
Por que importa. O FIDC virou a principal fonte de dinheiro de quem empresta sem ser banco, e o crédito pessoal é o lastro que mais cresce. Mas mais da metade dos fundos nem provisiona perda. Para a fintech, há duas oportunidades: originar crédito com dado bom para entrar nesses fundos, e vender a gestores e administradores a medição de risco e de provisão que a nova regra contábil vai cobrar.
Fonte: ABBC (Acompanhamento FIDCs, dados Uqbar). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- SECURITIZAÇÃO
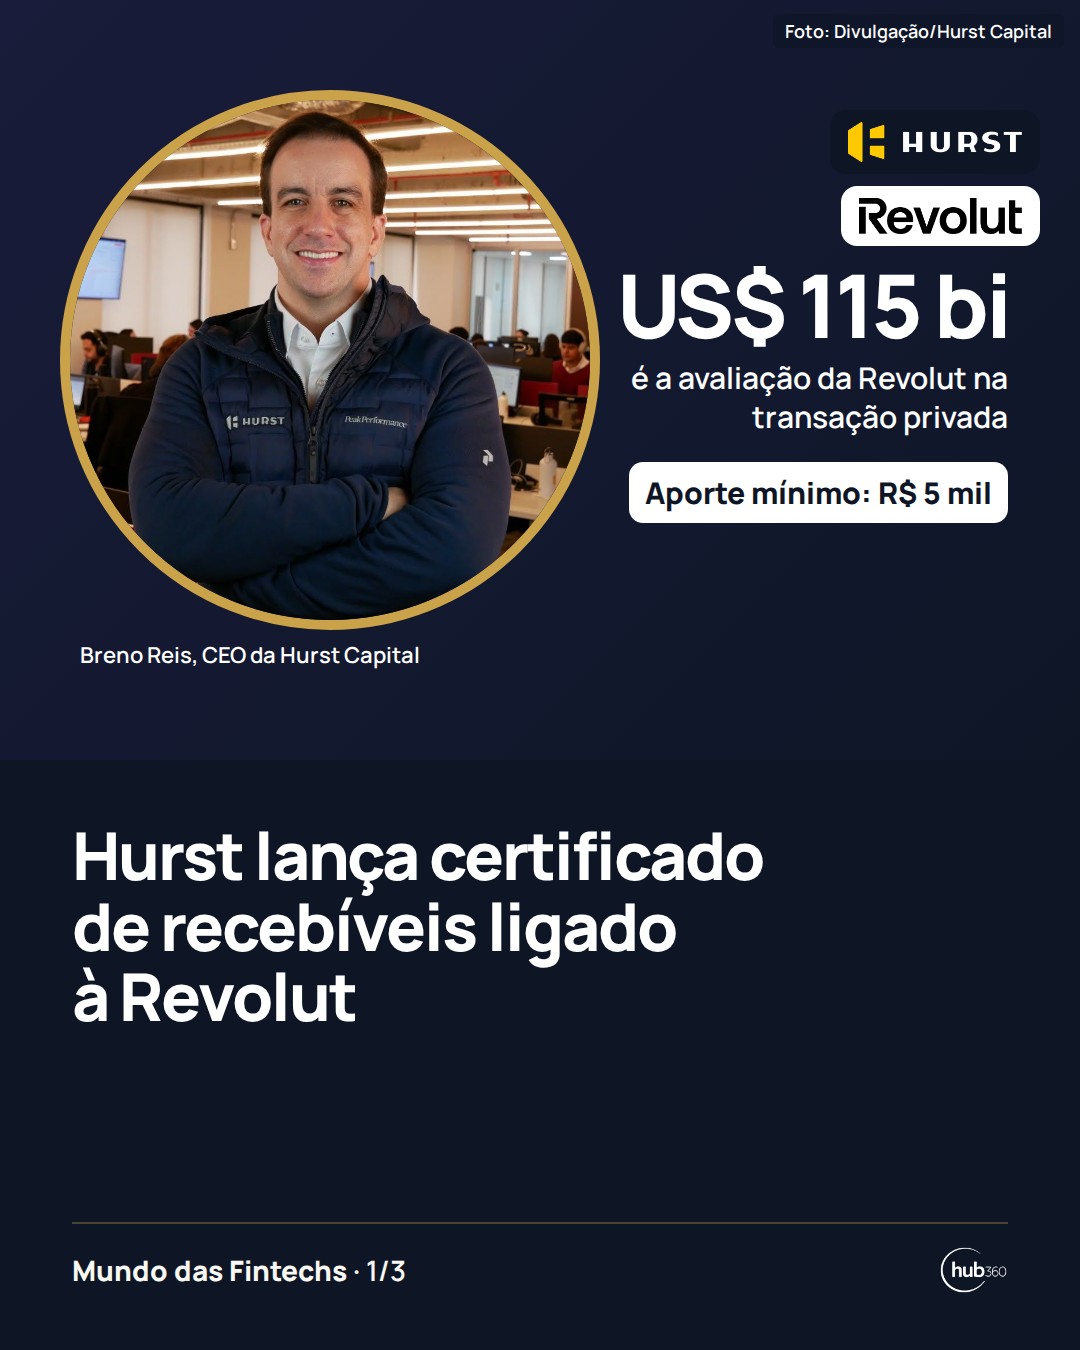
Hurst lança certificado de recebíveis de R$ 5 milhões ligado à Revolut, avaliada em US$ 115 bilhões
Securitizadora brasileira repete com a fintech britânica a estrutura pré-IPO que já usou com SpaceX, Kalshi e OpenAI; aporte mínimo é de R$ 5 mil
- VENTURE CAPITAL
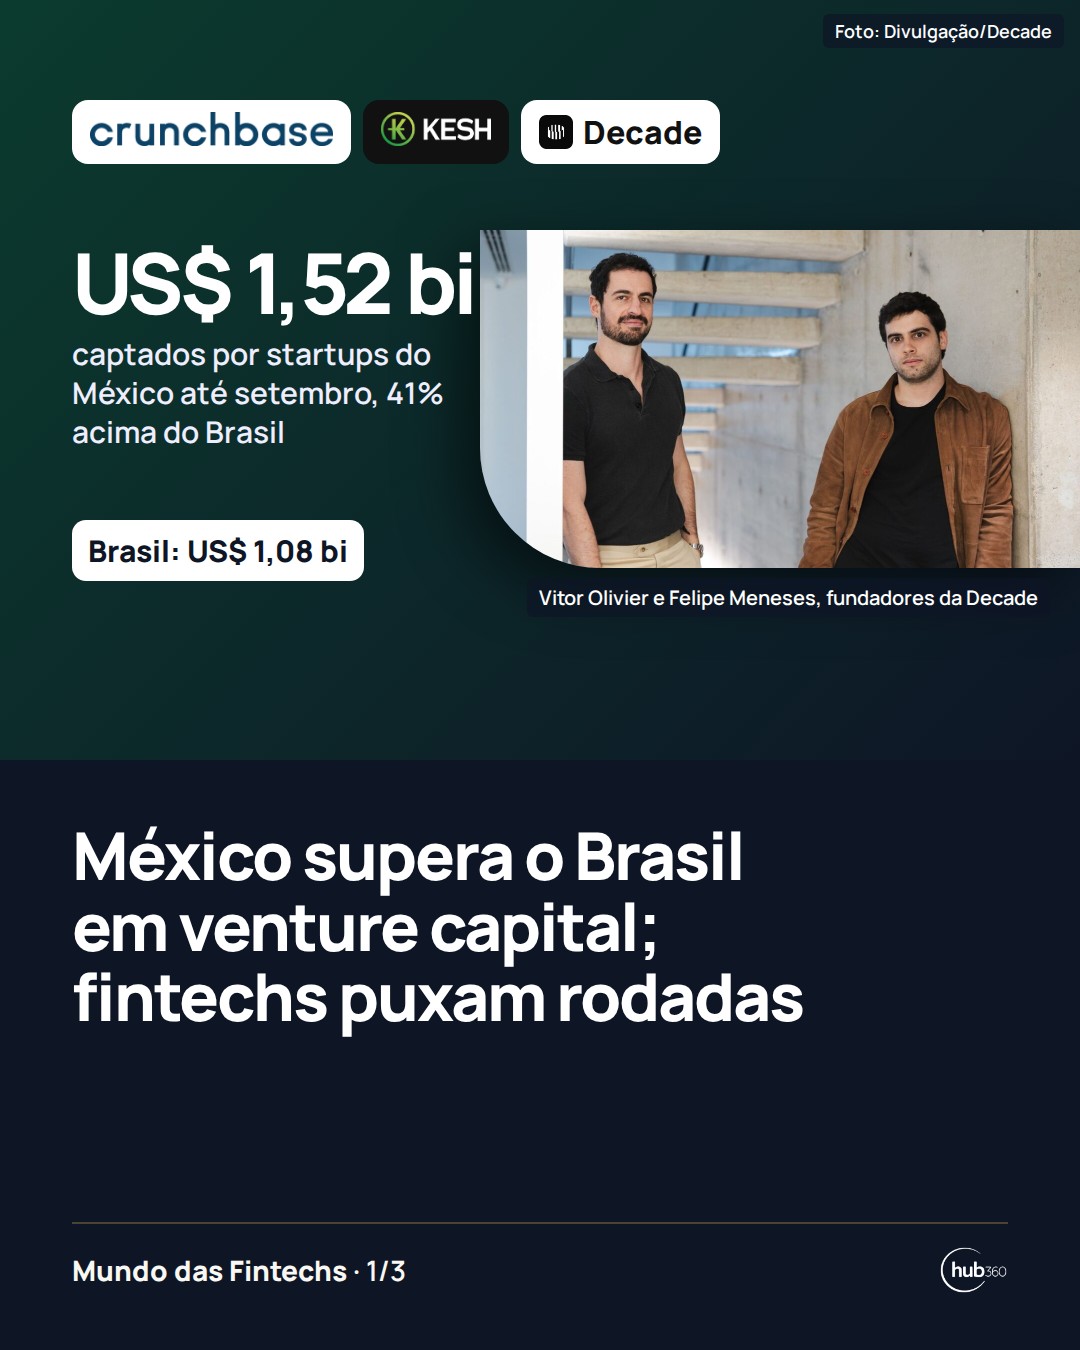
México capta US$ 1,52 bilhão e supera o Brasil em venture capital em 2026; Kesh Bank e Decade puxam as rodadas brasileiras
Startups mexicanas levantaram 41% mais que as brasileiras de janeiro a setembro, segundo o Crunchbase; o Brasil segue à frente em número de negócios e em saídas
- CRÉDITO
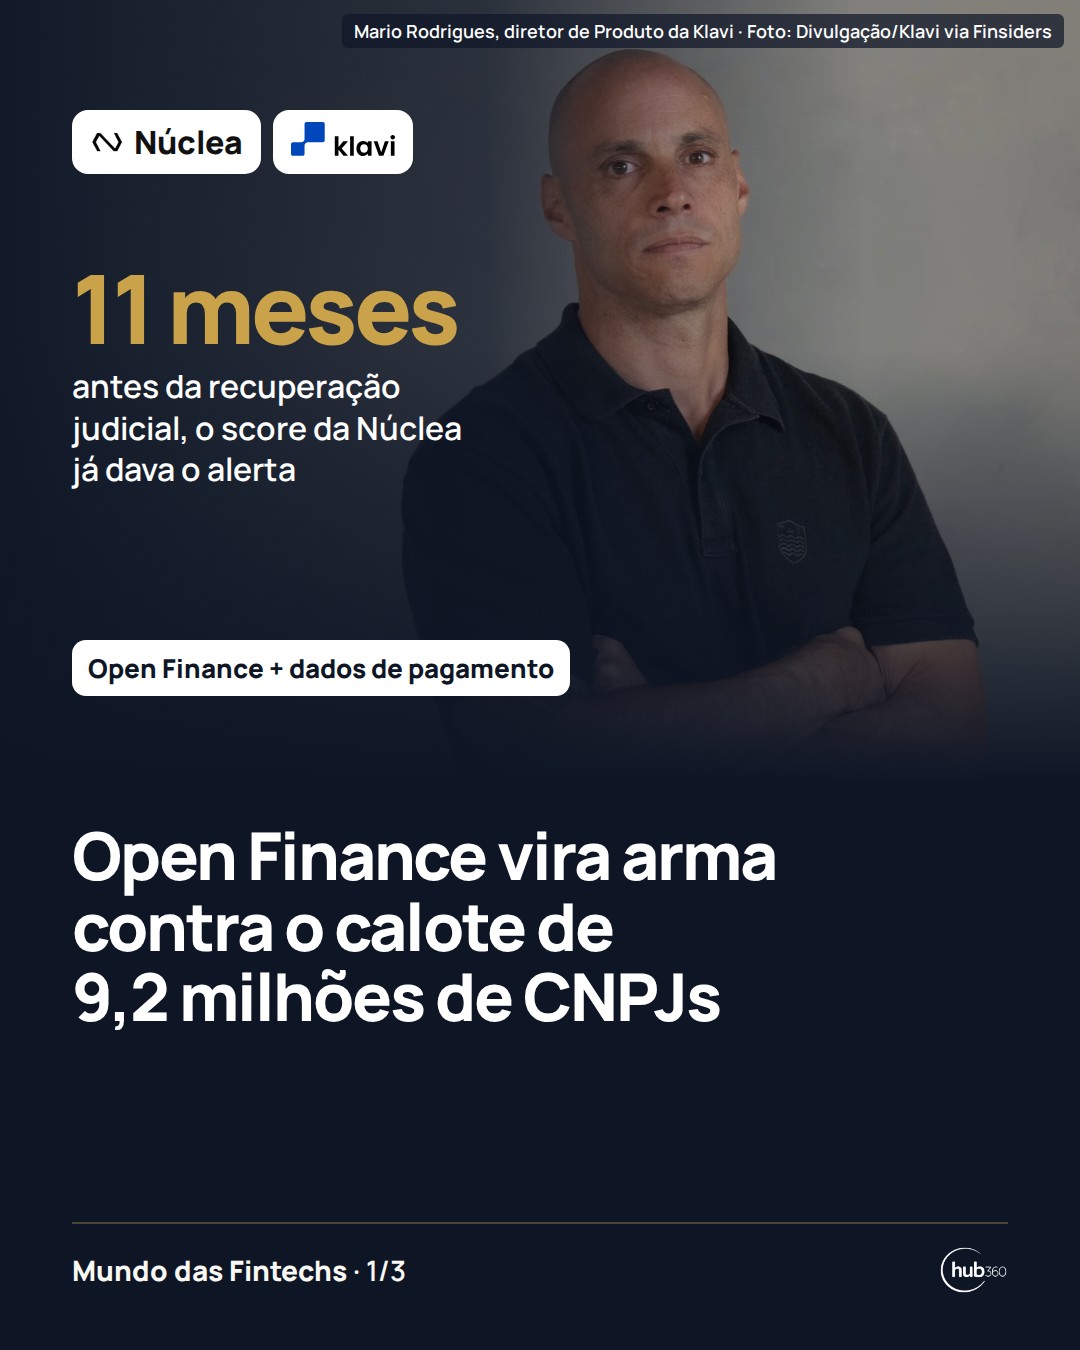
Score da Núclea acendeu alerta 11 meses antes de uma recuperação judicial; Open Finance vira arma contra o calote de 9,2 milhões de empresas
Núclea, Klavi, Mastercard e Mercado Pago combinam dados de pagamento e de Open Finance com os birôs de crédito para prever o calote de pequenas e médias empresas
- PAGAMENTOS
Checkout.com se une ao Travelex Bank para levar câmbio mais barato às PMEs, que respondem por 30% do PIB
Parceria liga a infraestrutura global de pagamentos da Checkout.com à operação cambial e regulatória do banco no Brasil, com foco em exportadores menores, SaaS e e-commerce transfronteiriço