Bradesco, ABFintechs e Accenture: a próxima onda de fintechs é de parceria com bancos e infraestrutura de crédito, não de disrupção
No Fintech View, executivos apontaram motores de decisão, dados e conexões entre plataformas como onde o dinheiro está indo; crédito para “PJotinhas” é uma lacuna dos grandes bancos
Divulgação
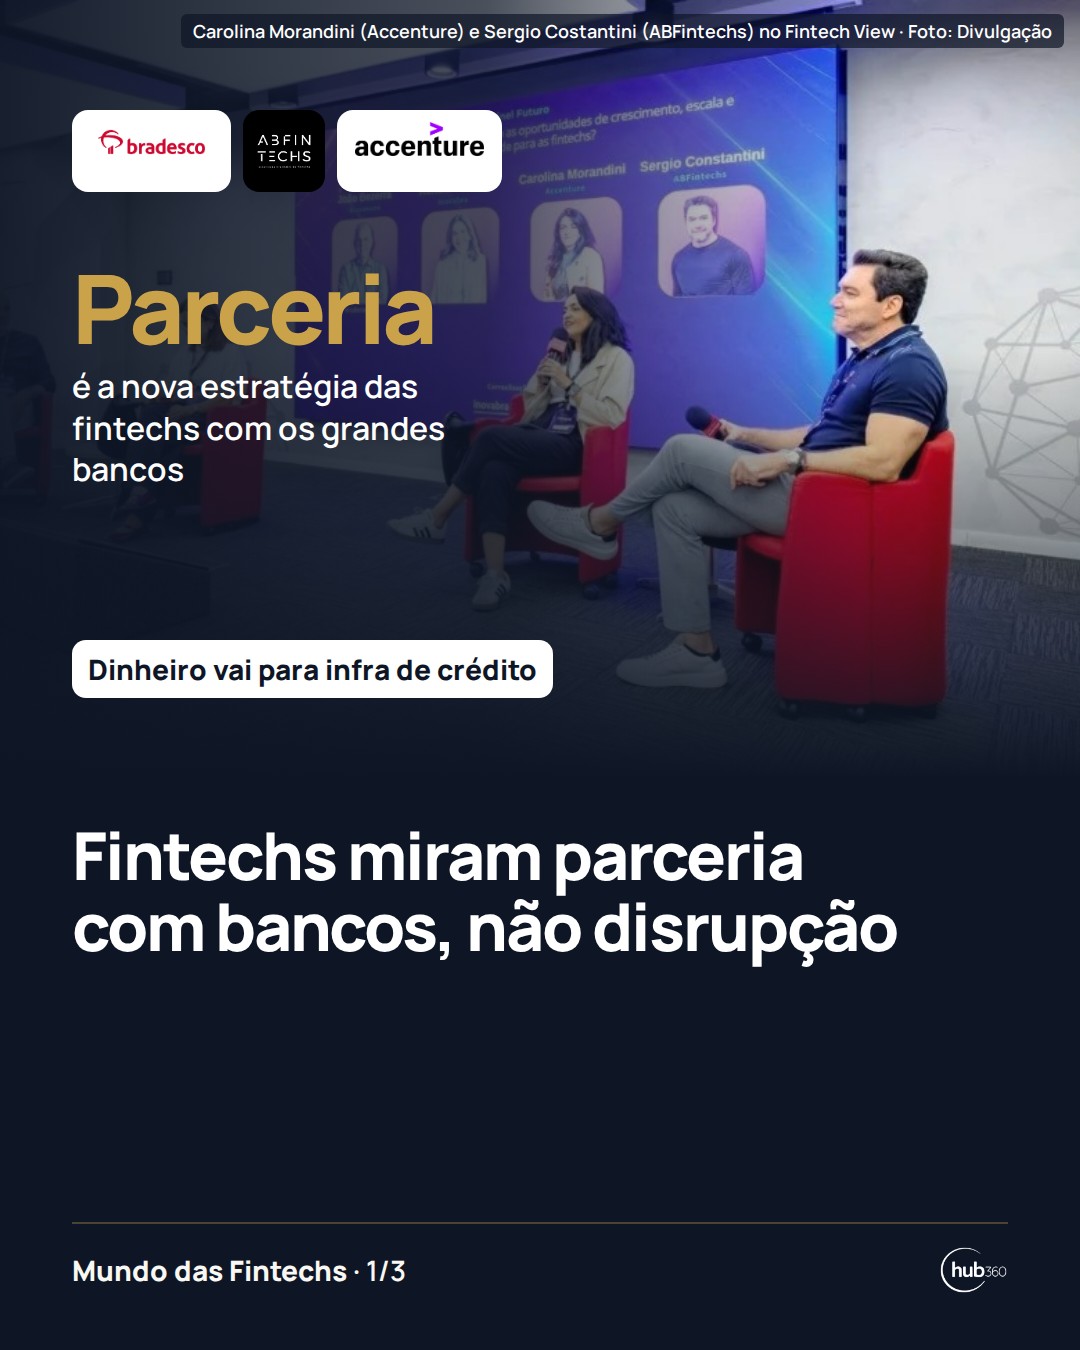
Executivos do mercado financeiro veem menos espaço para a disrupção e mais oportunidades de parceria entre fintechs e grandes bancos. A avaliação foi feita no Fintech View, evento realizado em São Paulo na quinta-feira (15) e relatado pelo Finsiders nesta terça-feira (20), com Renata Petrovic, responsável pela área de inovação do Bradesco e líder do ecossistema Inovabra, Sergio Costantini, presidente da Associação Brasileira de Fintechs (ABFintechs), e Carolina Morandini, diretora do Fintech Innovation Lab Latam da Accenture.
Segundo os palestrantes, os bancos têm hoje grandes centros de tecnologia e são mais difíceis de “disruptar” do que no passado. “Na minha avaliação, o crescimento das fintechs está muito mais ligado à colaboração com essas instituições, à busca por um crescimento sustentável e à construção de escala de forma sustentável do que a uma nova onda de disrupção”, disse Carolina Morandini. Para ela, é na passagem da prova de conceito para a escala que a parceria pesa: o banco entrega base de clientes, legitimidade e negócios; a fintech, agilidade e soluções para necessidades específicas.
“O ponto é que muita gente tem na cabeça que uma fintech que deu certo virou um banco grande. Não necessariamente. Uma fintech pode buscar a escala que ela precisa para se viabilizar num nicho, e esse nicho dentro de um banco do tamanho do Bradesco, por exemplo”, afirmou Costantini. Ele avalia que o número de fintechs deve cair com o aperto regulatório e que as que ficarem poderão resolver deficiências dos grandes bancos, como o crédito para pequenas empresas, as chamadas “PJotinhas”.
Renata Petrovic disse que a pergunta-chave para uma fintech é qual posição ela vai ocupar numa cadeia que já existe: infraestrutura de decisão de crédito, de cobrança ou de prevenção a fraudes, e com qual diferencial que os incumbentes não têm. “O crédito continua uma área superforte”, afirmou, citando também pagamentos internacionais, cibersegurança e execução com inteligência artificial.
“Uma fintech pode buscar a escala que ela precisa para se viabilizar num nicho, e esse nicho dentro de um banco do tamanho do Bradesco.”
Sergio Costantini, presidente da ABFintechs, ao Finsiders
Sobre investimento, a executiva do Bradesco disse que o capital não secou, mas ficou mais criterioso. “Como fintechs de crédito, vemos muito mais infraestrutura de crédito do que a interface em si. Muito mais nos motores de decisão, na infra de dados, nas conexões entre as plataformas”, disse. Nesse cenário, o embedded finance, que integra serviços financeiros a plataformas de terceiros, ganha força.
Por que importa. O cheque e o cliente estão indo para quem vende infraestrutura, não para quem quer ser o próximo banco: motor de decisão de crédito, cobrança, antifraude e conexão entre plataformas. Uma fintech que resolve uma dessas peças vende para Bradesco e cia. como fornecedora, e crédito para PJotinha é um nicho que os grandes bancos admitem não atender bem.
Fonte: Finsiders Brasil. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- INFRAESTRUTURA
Crown, da stablecoin BRLV, monta infraestrutura para bancos e fintechs lançarem cartões com stablecoin; R$ 373 milhões em tokens circulam
A fintech não terá cartão com marca própria: fica nos bastidores, convertendo reais em stablecoins atreladas ao dólar, enquanto os parceiros distribuem o produto
- INFRAESTRUTURA
Mural, infraestrutura para fintechs que já opera no Brasil, capta US$ 15 milhões em Série A liderada pela Tether
Fundada por ex-engenheiros da Palantir, a empresa soma US$ 28 milhões captados, processou US$ 2,1 bilhões em pagamentos desde 2025 e quer crescer na América Latina
- CRÉDITO ESTRUTURADO
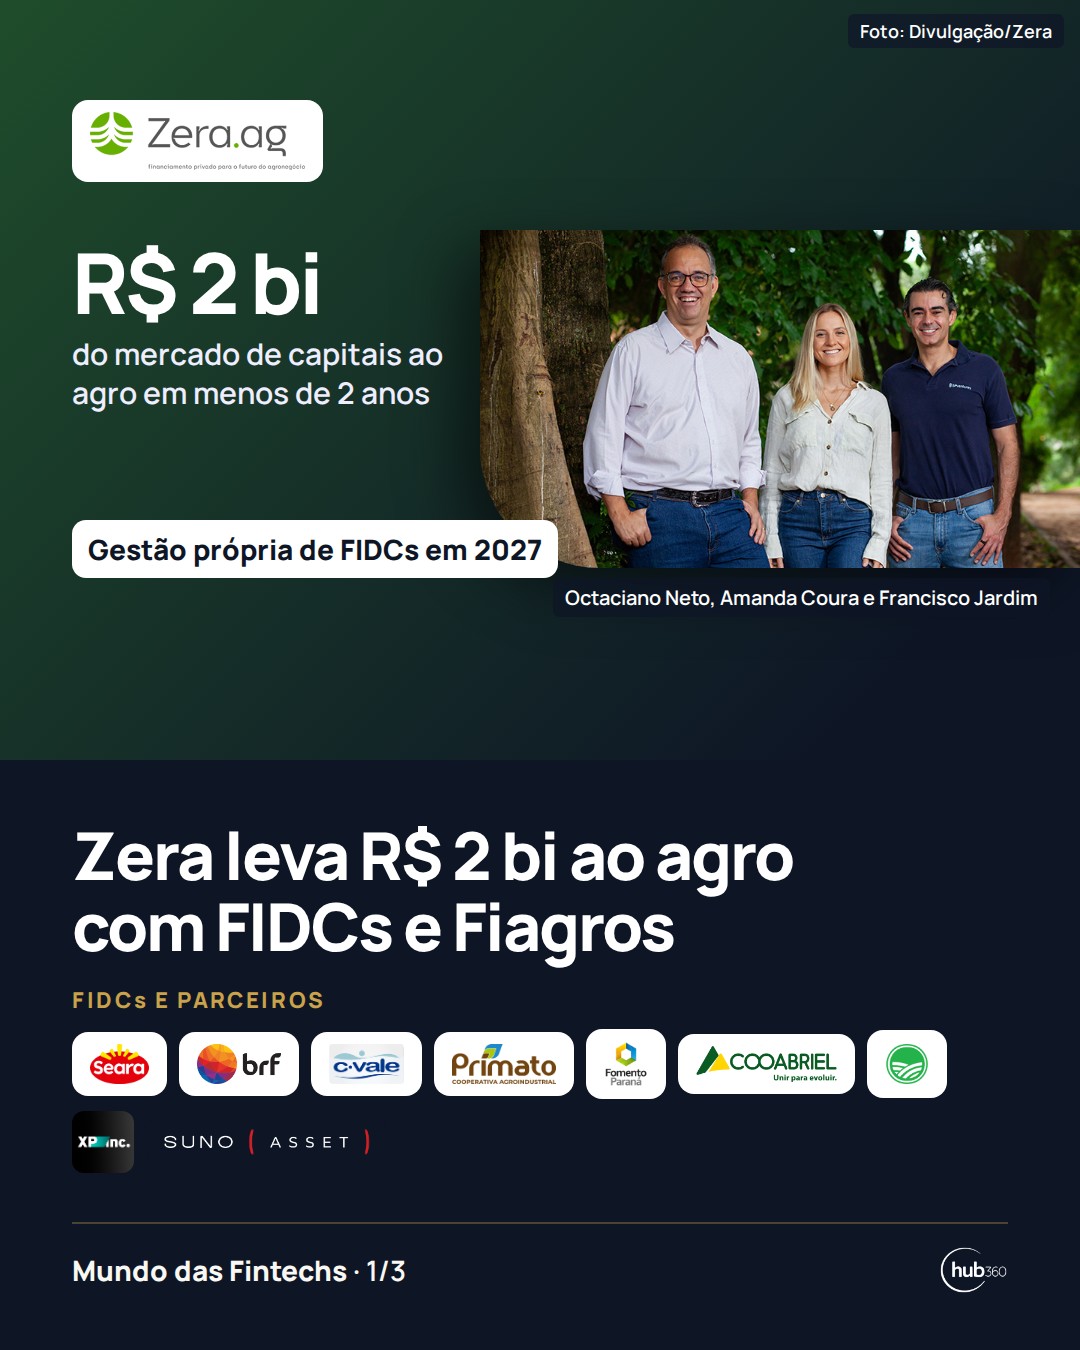
Zera leva R$ 2 bilhões do mercado de capitais ao agro via FIDCs e Fiagros e vai gerir os próprios fundos a partir de 2027
Casa de crédito estruturado de Octaciano Neto, Amanda Coura e Francisco Jardim já liquidou mais de R$ 1,2 bilhão em FIDCs para C.Vale, Primato, Seara e BRF, com Suno e XP
- FIDC
FIDCs chegam a R$ 1 trilhão; provisões sobem 64,6% em 12 meses e crédito pessoal cresce 82,4% ao ano, mostra ABBC
Estudo da Associação Brasileira de Bancos com dados da Uqbar aponta que 56,9% dos fundos não registram provisão alguma