FIDC vira fonte prioritária de 65% das fintechs de crédito; na Kanastra, patrimônio dos fundos de fintechs cresce 49% em 12 meses
Pesquisa da PwC Brasil e da ABCD mostra salto ante 25% em 2025; Asaas já soma 3 FIDCs e R$ 2 bilhões em antecipação de recebíveis
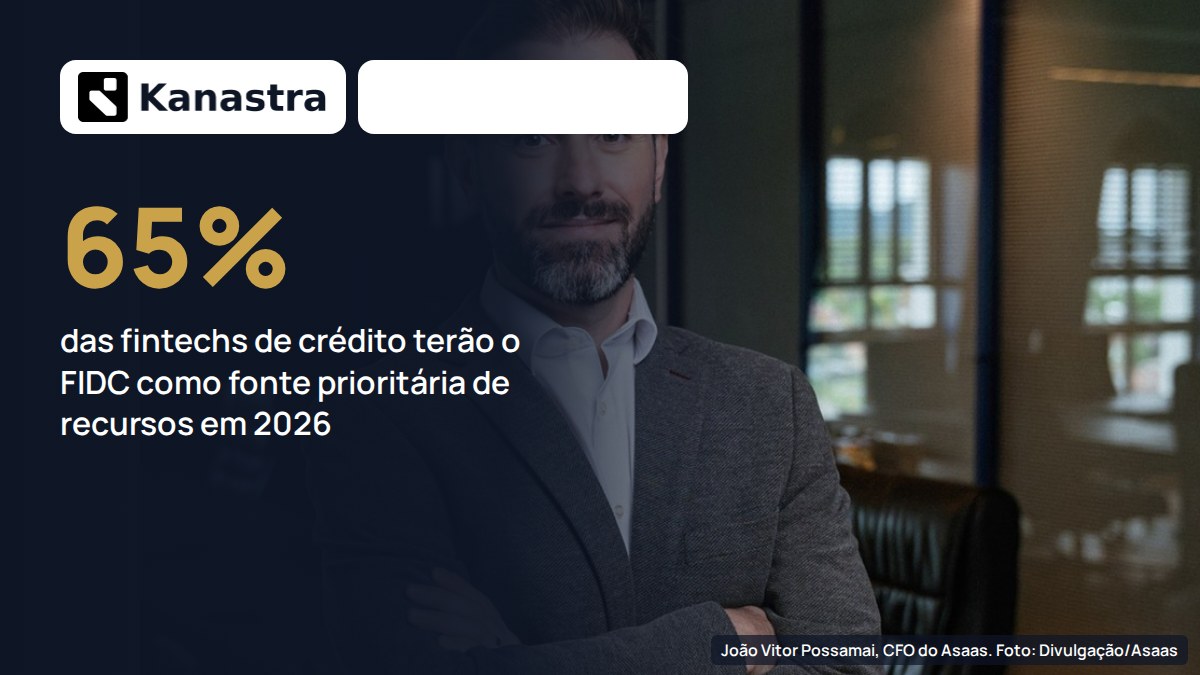
João Vitor Possamai, CFO do Asaas. Foto: Divulgação/Asaas
Os FIDCs (Fundos de Investimento em Direitos Creditórios) devem ser neste ano a fonte prioritária de recursos de 65% das fintechs de crédito, ante 25% em 2025 e 15% em 2024, segundo pesquisa da PwC Brasil e da ABCD (Associação Brasileira de Crédito Digital) repercutida pelo Valor Econômico nesta quinta-feira (15). No caminho contrário, a fatia das empresas que priorizam debêntures recuou de 19% para 17%.
As cerca de 40 fintechs ouvidas concederam R$ 53,8 bilhões em crédito em 2025, alta de 51% sobre os R$ 35,5 bilhões do ano anterior. O capital próprio segue como a fonte mais usada, por 51% das empresas (46% em 2024), mas foi o FIDC que mais avançou.
Para Willer Marcondes, sócio e líder de serviços financeiros da Strategy&, consultoria de estratégia da PwC Brasil, o fundo se encaixa no modelo de negócio da fintech porque permite transformar a carteira em caixa de forma contínua: a empresa origina o crédito, cede ao FIDC e recebe o dinheiro de volta para financiar o lote seguinte. A debênture, ao contrário, entrega um volume único e obriga a empresa a crescer aos solavancos. Segundo ele, o custo mais alto do FIDC precisa ser posto em contexto: para a fintech, o fundo é um investimento na capacidade de crescer, e o que ele oferece é previsibilidade de capital.
Na Kanastra, empresa de infraestrutura que estrutura e administra fundos de investimento, as fintechs respondem por cerca de 30% dos fundos atendidos neste ano. Nos 12 meses até julho, o patrimônio líquido dos FIDCs ligados a fintechs cresceu 49%, e o número de fundos, 58%. Segundo Manuel Netto, cofundador da Kanastra, as fintechs chegam a esse mercado cada vez mais cedo: operações a partir de R$ 30 milhões a R$ 40 milhões já atraem investidores. A Kanastra atende hoje mais de R$ 60 bilhões em ativos, já estruturou mais de 500 operações e espera passar de R$ 200 bilhões sob serviço nos próximos quatro anos. Recebíveis de pagamentos e dívidas com garantia são a maior parte dos ativos dos FIDCs de fintechs.
“Estamos vendo especialmente as pequenas e médias procurando liquidez no mercado.”
João Vitor Possamai, CFO do Asaas
O Asaas, plataforma de serviços financeiros para pequenas e médias empresas, montou desde 2019 três FIDCs que somam R$ 170 milhões para comprar recebíveis, e até o fim de 2025 tinha viabilizado R$ 2 bilhões em antecipações. Segundo o CFO, João Vitor Possamai, a parcela dos recebíveis que os clientes escolhem antecipar subiu de cerca de 25% para 35%. “Estamos vendo especialmente as pequenas e médias procurando liquidez no mercado”, disse. Como o fundo já tem capital comprometido para comprar recebíveis dentro de critérios definidos, a empresa não precisa captar a cada pedido de antecipação, e o FIDC segue disponível quando bancos e outras fontes ficam mais caras em momentos de estresse. A empresa chegou a 300 mil clientes ativos em setembro, cresce cerca de 60% ao ano e teve receita bruta de R$ 563 milhões em 2025 (alta de 64%), com R$ 67 bilhões em volume processado (alta de 54%).
A expansão acontece com a inadimplência em alta em parte do setor: entre as fintechs que emprestam a pessoas físicas, o índice subiu de 9,5% em 2024 para 10,1% em 2025; no crédito a empresas ficou estável em 3,4%. Ao mesmo tempo, 79% das fintechs já oferecem crédito com algum tipo de garantia, ante 34% em 2021. Para Netto, inadimplência alta não significa risco mal administrado, desde que as perdas estejam precificadas, provisionadas e cobertas pela estrutura do fundo. No mercado como um todo, o patrimônio dos FIDCs chegou a R$ 1,01 trilhão em julho, segundo levantamento do Valor Data com dados da CVM.
Por que importa. O FIDC virou a principal máquina de crescimento da fintech de crédito: ela ganha na originação e no spread, cede a carteira ao fundo e recicla o caixa sem depender de nova captação. E a porta de entrada baixou, com operações a partir de R$ 30 milhões já atraindo investidores. Há dinheiro dos dois lados: para quem origina crédito com garantia ou recebível, e para quem oferece a infraestrutura que estrutura, administra e monitora esses fundos.
Fonte: Valor Econômico. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- GOVERNANÇA
XP troca conselho: sai Martín Escobari, da General Atlantic, e entra Rodrigo Kede Lima, executivo de IA da Microsoft com mais de 30 anos em tecnologia
Ex-IBM e Totvs, novo conselheiro chega para usar inteligência artificial como diferencial competitivo, diz Guilherme Benchimol
- MARKETING
Agibank assume o patrocínio máster do Santos por 8 jogos no lugar da Novibet, barrada pela MP das bets
Banco volta a patrocinar um clube de futebol depois de mais de oito anos; Novibet pagava R$ 35 milhões fixos em contrato de três temporadas, hoje suspenso
- SEGURANÇA
CrowdStrike revela grupo brasileiro que tirou ao menos 6 segredos da nuvem de uma instituição financeira e montou painel de Pix em massa
Relatório de Caça a Ameaças 2026 descreve o SLIM SPIDER, que invadiu a nuvem de uma instituição no Brasil em março; ataques de eCrime a ambientes de nuvem cresceram 171%
- BOLSA
Agibank sobe 8,9% e é a única das 7 fintechs brasileiras em Nova York a fechar a semana em alta
Inter cai 11,68%, Nu Holdings recua 9,59% e Stone, 9,32%, depois da euforia da semana anterior; Agibank anunciou patrocínio master do Santos nesta sexta