LibertyCard e B3 lançam o primeiro certificado de recebíveis de consignado, com R$ 5 milhões a 180% do CDI
O CREC, inspirado nos CRIs e CRAs, é tokenizado na infraestrutura de ativos digitais da bolsa e mira o investidor pessoa física
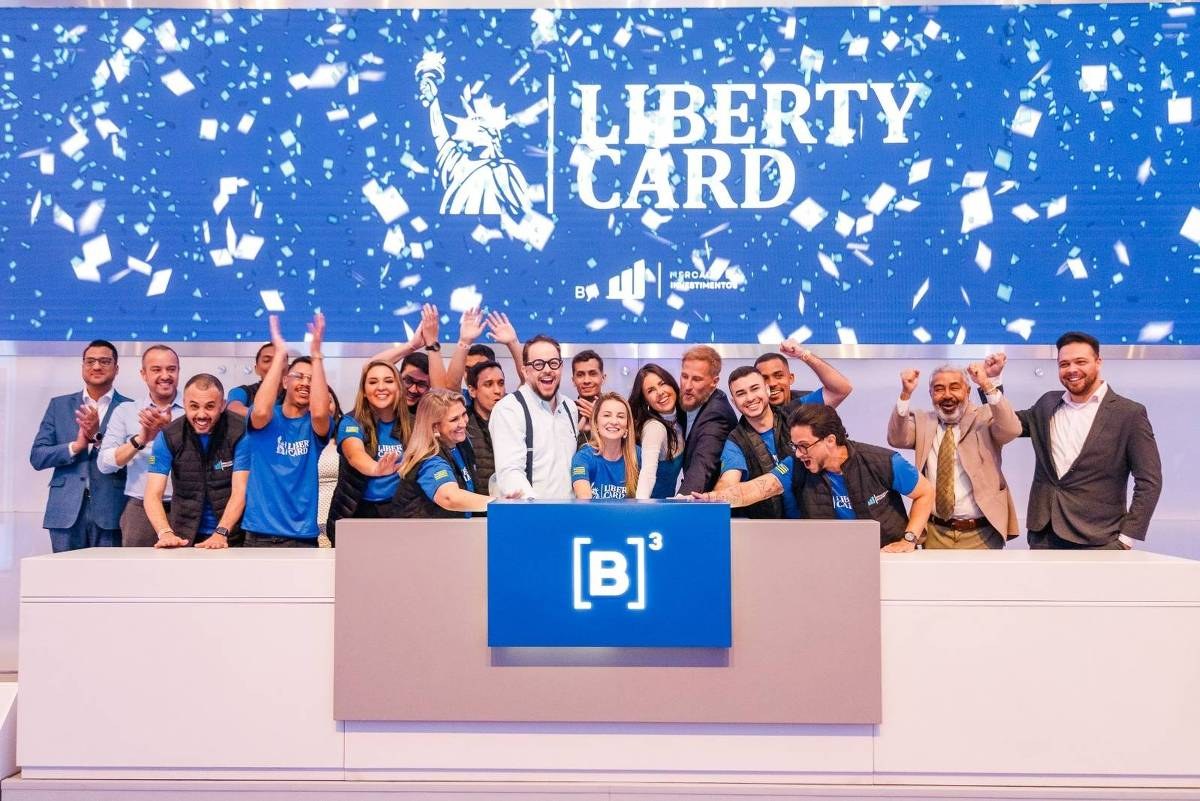
Equipe da LibertyCard na cerimônia de lançamento do CREC na B3. Foto: Divulgação/LibertyCard
A LibertyCard, originadora de crédito consignado para servidores públicos, estruturou com a B3 e com a plataforma Mercado de Investimentos o primeiro Certificado de Recebíveis de Crédito Consignado (CREC) do Brasil. A emissão abriu captação de R$ 5 milhões voltada ao investidor pessoa física, com aporte inicial a partir de R$ 100, segundo a coluna Painel S.A., da Folha de S.Paulo, nesta quinta-feira (22).
O título segue o modelo dos certificados de recebíveis imobiliários (CRIs) e do agronegócio (CRAs). Tem prazo de 36 meses e rentabilidade estimada entre 18% e 22% ao ano, o equivalente a 180% do CDI. Como os CRIs e CRAs, é isento de Imposto de Renda, mas só para retiradas de até R$ 35 mil por mês, o mesmo limite que já vale para negociações com ativos tokenizados.
A operação usa a infraestrutura de ativos digitais da B3 para tokenizar a carteira de crédito e permitir a negociação das frações no mercado secundário. A ideia é dar liquidez ao empréstimo consignado e reduzir o custo de capital da LibertyCard, para que ela cobre taxas menores na ponta, dos servidores públicos.
“Ao captar diretamente via mercado de capitais e retirar intermediários da cadeia, barateamos o nosso custo de captação. Esse ganho é repassado em taxas menores para os servidores, gerando uma alternativa real contra o endividamento excessivo das famílias brasileiras”, afirma Wesley Ribeiro, presidente da LibertyCard.
“Ao captar diretamente via mercado de capitais e retirar intermediários da cadeia, barateamos o nosso custo de captação.”
Wesley Ribeiro, presidente da LibertyCard
Todo o volume da primeira emissão de CRECs vai para a expansão da carteira de crédito da empresa, com foco em portabilidade e renegociação de dívidas de servidores estaduais e municipais com juros mais baixos. Em expansão nacional, a LibertyCard usa a novidade para avançar no plano de atuar como instituição financeira independente.
Por que importa. Quem origina crédito consignado sempre dependeu de banco para se financiar. Com a carteira tokenizada e vendida direto ao investidor, uma fintech de crédito capta mais barato, fica com o spread que antes ia para o intermediário e ainda pode cobrar menos do cliente para crescer.
Fonte: Folha de S.Paulo (Painel S.A.). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- PIX E IA
Visor Finance abre Pix pelo chat de IA e permite até 30 transferências por mês sem abrir o app do banco
App de gestão financeira de Gabriel Packer inicia o pagamento via Open Finance, com confirmação por biometria; função fica no plano Premium
- RECUPERAÇÃO DE CRÉDITO
Ventoá compra 30% da Factum IA, legaltech que usa IA para achar bens de devedores e já mapeou R$ 400 milhões em dívidas
Negócio avaliou a startup de Campinas em cerca de R$ 7 milhões; plataforma quer vender assinaturas a bancos, FIDCs, securitizadoras e escritórios de advocacia
- CRÉDITO ESTRUTURADO
Audax Capital, de Goiás, mira R$ 3 bilhões em capital de giro até 2027, com prazos de até 60 meses
Casa de crédito do Centro-Oeste foca agronegócio, indústria e logística e disputa com os bancos a empresa que precisa de prazo longo; FIDC da Audax tem a QI Tech como administradora
- SECURITIZAÇÃO
Riza Sec, ex-Virgo, compra a securitizadora Casa de Pedra e vai a 550 emissões sob gestão
Casa de Pedra, com cerca de 30 emissões de CRI e CRA, mantém nome e CNPJ, mas a operação passa para a estrutura da Riza Sec; valor do negócio não foi divulgado