Score da Núclea acendeu alerta 11 meses antes de uma recuperação judicial; Open Finance vira arma contra o calote de 9,2 milhões de empresas
Núclea, Klavi, Mastercard e Mercado Pago combinam dados de pagamento e de Open Finance com os birôs de crédito para prever o calote de pequenas e médias empresas
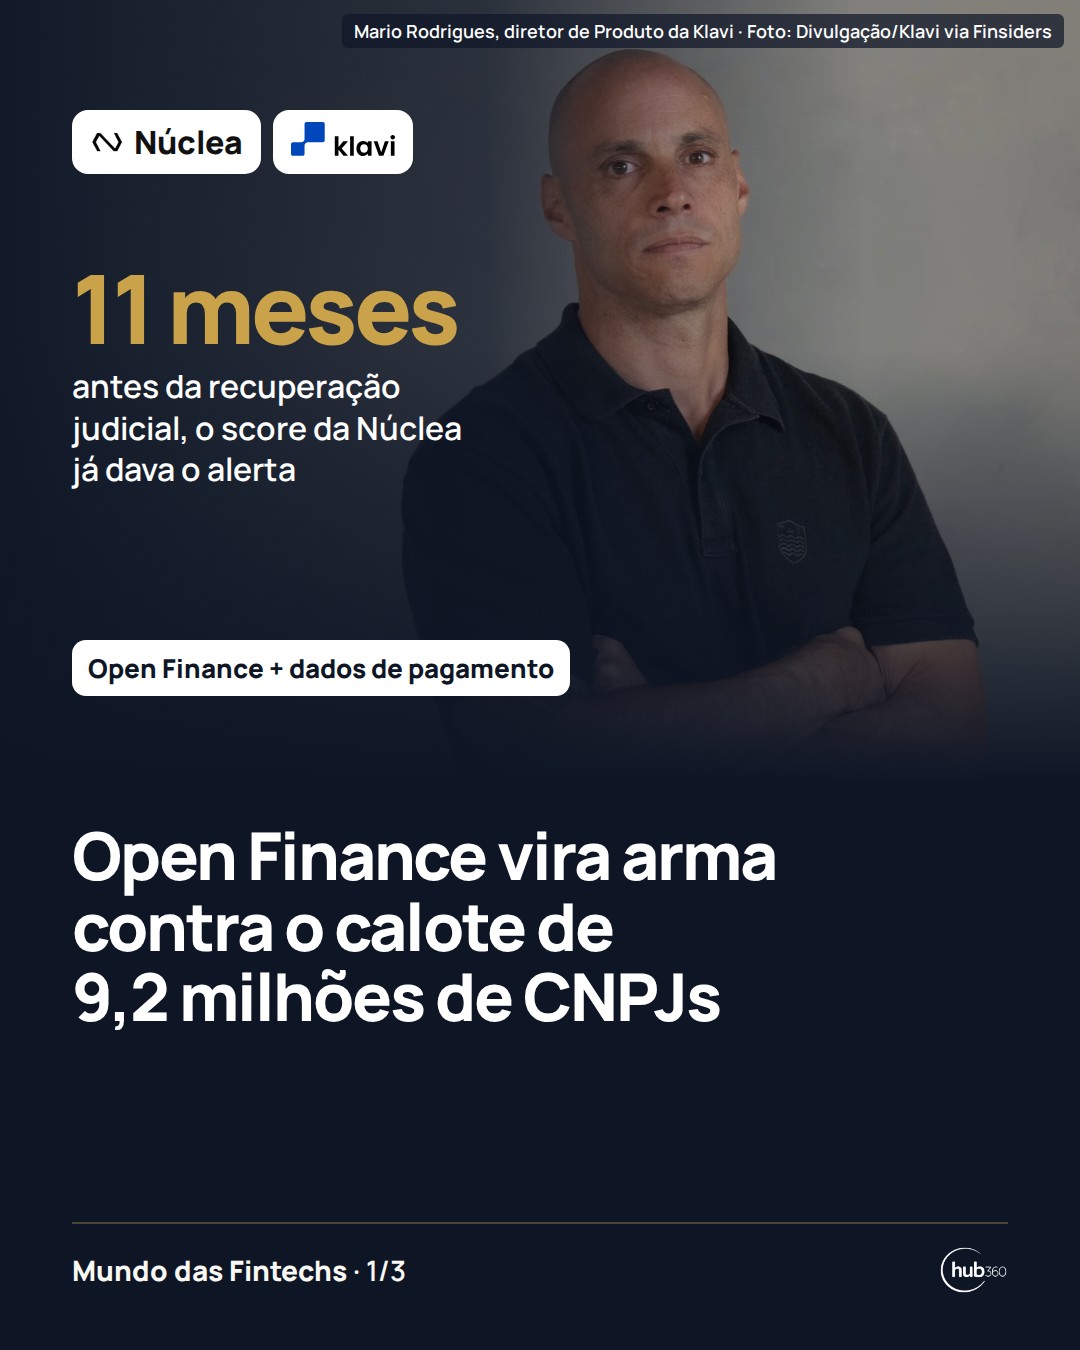
Com o número recorde de empresas inadimplentes no país, bancos e fintechs estão combinando dados do Open Finance e de pagamentos com as informações dos birôs de crédito para identificar sinais de deterioração financeira e prever calotes antes que eles aconteçam, mostra reportagem da Finsiders Brasil publicada nesta segunda-feira (19).
Em julho de 2026, o Brasil chegou a 9,2 milhões de CNPJs inadimplentes, com 67,2 milhões de dívidas negativadas que somavam R$ 238,6 bilhões, segundo a Serasa Experian. Desse total, 8,6 milhões eram empresas de menor porte, com R$ 232,9 bilhões em dívidas. Cada micro e pequena empresa tinha, em média, 6,9 contas negativadas e dívida média de R$ 23.574,33.
Mesmo assim, a procura por crédito empresarial cresceu 11,2% nos 12 meses encerrados em agosto, e 11,4% entre as micro e pequenas empresas, pelo indicador da Serasa. O setor não financeiro concentrava 75,7% do volume das dívidas negativadas, o que mostra que o calote atinge também fornecedores, prestadores de serviço e concessionárias. Para Camila Abdelmalack, economista da Serasa Experian, mesmo com o início dos cortes da Selic, o custo do crédito segue elevado porque depende também dos juros futuros, dos prêmios de risco e dos spreads.
Na Núclea, infraestrutura do mercado financeiro, os dados de boletos, TEDs e liquidação de cartões ajudam a mapear o fluxo de caixa das empresas. “Fizemos até algumas análises de empresas que entraram em RJ [recuperação judicial] e vemos que os indicadores são muito sensíveis. Temos esse score, que fala de comportamento de pagamento de obrigações, de uma janela temporal de três meses para frente. Fizemos uma análise que, 11 meses antes da empresa entrar em RJ, o score deu o tom”, disse Murilo Garcia, superintendente executivo de Negócios (Dados) da Núclea.
“Fizemos uma análise que, 11 meses antes da empresa entrar em RJ, o score deu o tom.”
Murilo Garcia, superintendente executivo de Negócios (Dados) da Núclea
A Klavi, de inteligência de dados via Open Finance, acompanha a evolução de receitas, despesas, fluxo de caixa e o volume de crédito tomado no mercado. “Imagina que tem uma empresa saudável, com fluxo de caixa positivo, e a partir do momento que você está monitorando essa empresa, você vê uma deterioração e ela começa a ficar no negativo, ou a tomar muito empréstimo. Diria que são sinais que começam a acender um alerta dos lenders”, afirmou Mario Rodrigues, responsável por Produto da Klavi. Segundo a empresa, fintechs como Nubank, Mercado Pago e PicPay estão entre as instituições que mais usam os dados do sistema.
Para Luiz Miranda, vice-presidente de Open Banking da Mastercard Brasil, o birô vê um dado estático e o Open Finance traz o dado dinâmico. “Quando combinamos essa foto versus esse dinamismo, é onde conseguimos gerar mais valor para dar o melhor crédito”, disse. O relatório State of Open Finance, da bandeira, aponta que 75% dos executivos ouvidos em mais de 13 países usam dados consentidos para criar ou melhorar produtos.
No Mercado Pago, 100% dos créditos concedidos já usam informações consentidas do Open Finance, além de mais de 2,5 mil outros dados dos clientes, disse Priscila Faro, diretora de Fintech e Regulatório do Mercado Livre, no evento Fintech View, em 15 de outubro. Ela citou como desafio a adesão de empresas com mais de um representante legal e apontou a inteligência artificial como chave para ampliar o uso dos dados.
Por que importa. Calote de PME é o maior custo de quem empresta para empresa pequena, e o banco grande ainda decide olhando o birô, que é uma foto do passado. A fintech que lê o caixa da empresa em tempo real, por Open Finance, boleto e cartão, empresta com menos perda, cobra o preço certo e pode vender esse score para FIDCs e credores que hoje voam no escuro.
Fonte: Finsiders Brasil. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- VENTURE CAPITAL
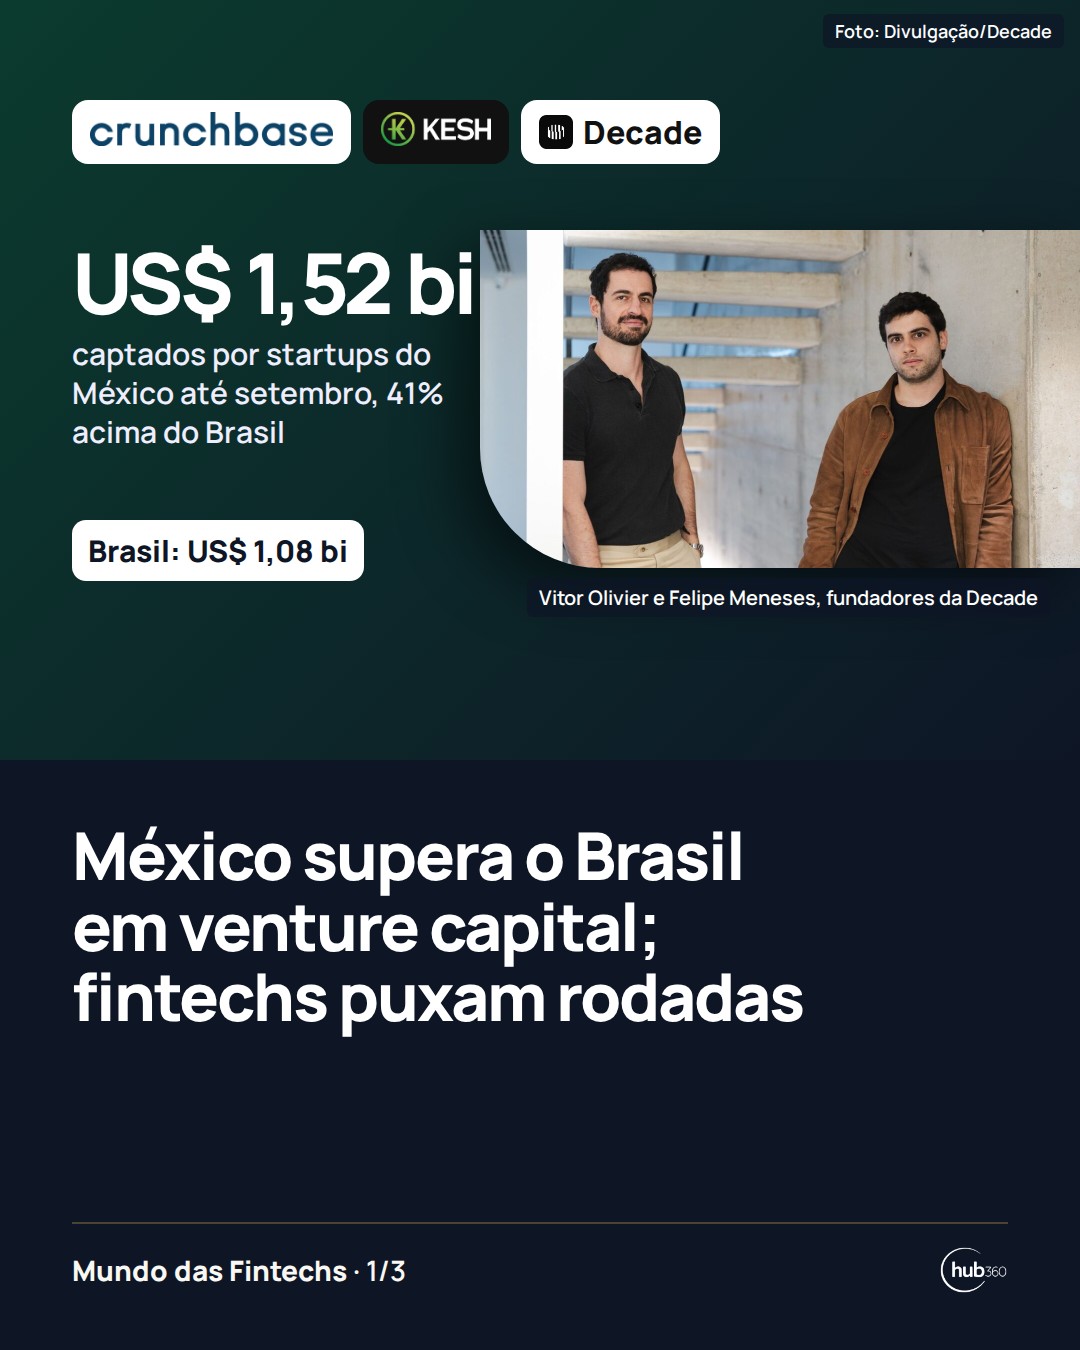
México capta US$ 1,52 bilhão e supera o Brasil em venture capital em 2026; Kesh Bank e Decade puxam as rodadas brasileiras
Startups mexicanas levantaram 41% mais que as brasileiras de janeiro a setembro, segundo o Crunchbase; o Brasil segue à frente em número de negócios e em saídas
- PAGAMENTOS
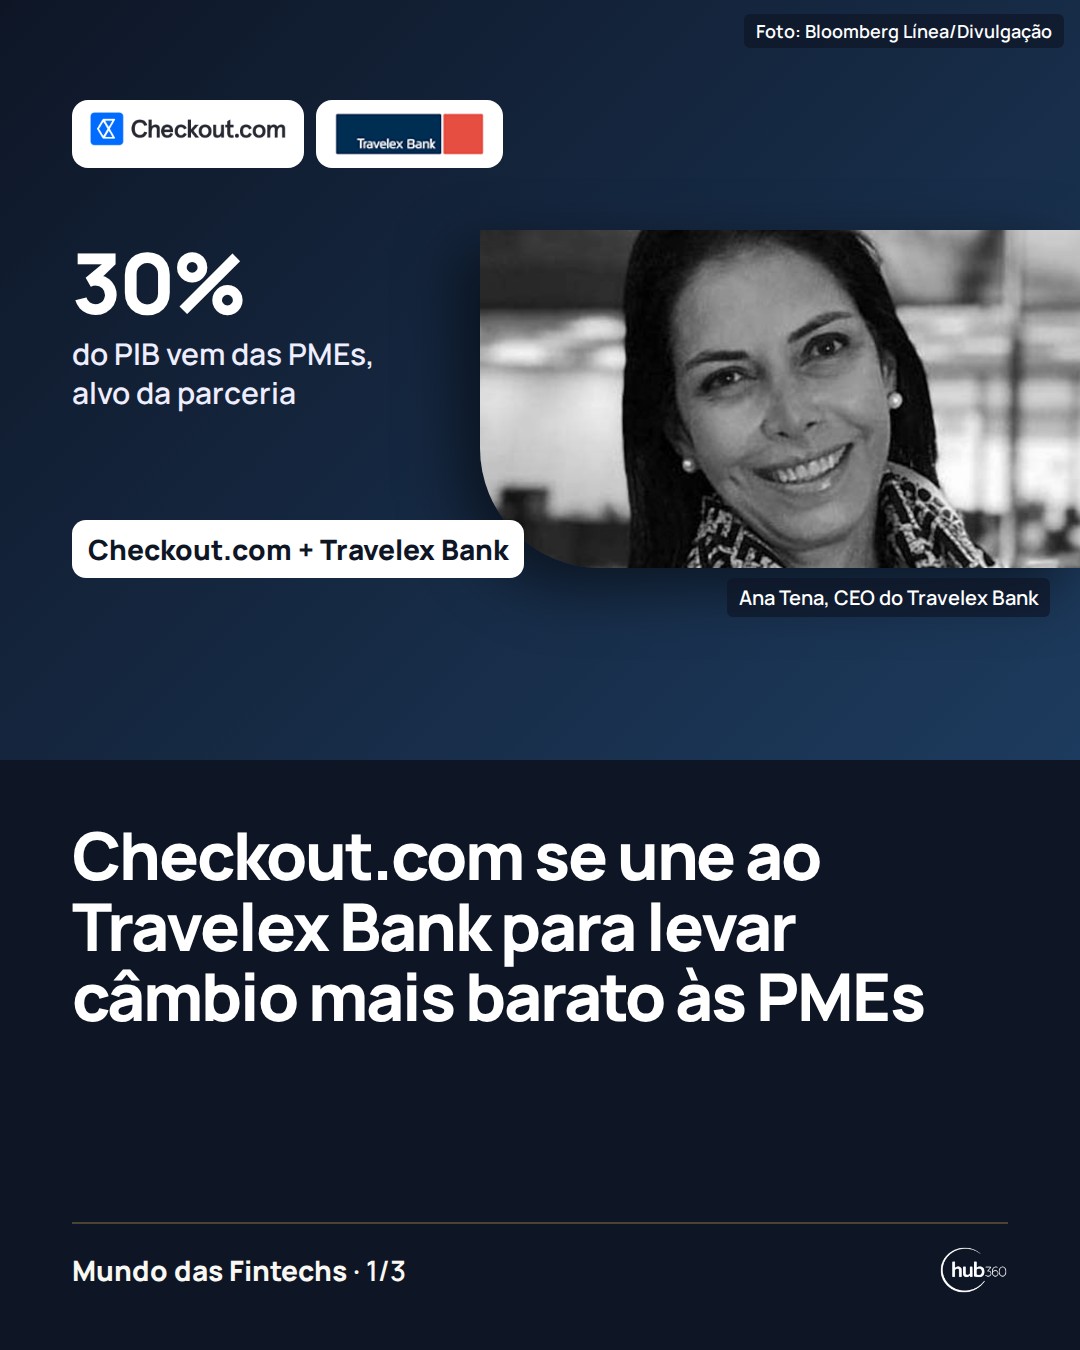
Checkout.com se une ao Travelex Bank para levar câmbio mais barato às PMEs, que respondem por 30% do PIB
Parceria liga a infraestrutura global de pagamentos da Checkout.com à operação cambial e regulatória do banco no Brasil, com foco em exportadores menores, SaaS e e-commerce transfronteiriço
- ESTUDO
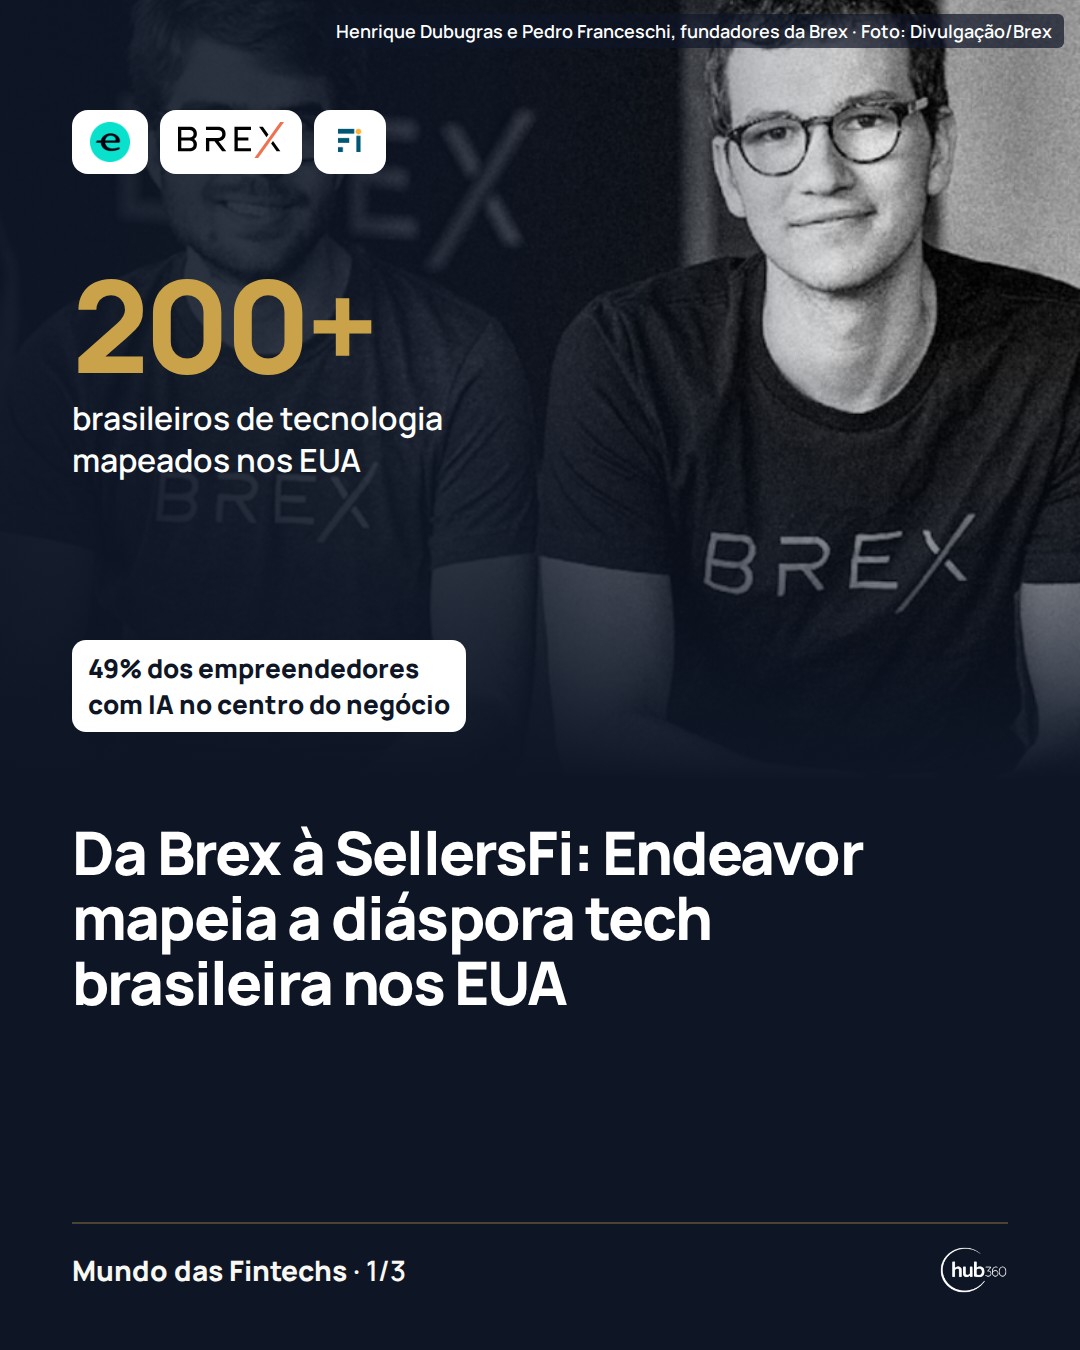
Da Brex à SellersFi: Endeavor mapeia mais de 200 brasileiros de tecnologia nos EUA, 49% dos empreendedores com IA no centro do negócio
Estudo Brazil Tech Diaspora in the United States mostra que 39% estão na Califórnia e que serviços financeiros são o segundo setor mais comum entre as empresas tocadas por brasileiros
- TOKENIZAÇÃO
Anbima entra no grupo de tokenização da CVM, que testa 5 etapas da vida de ativos imobiliários em blockchain
Da emissão à liquidação, o objetivo é ver se a tecnologia corta custos e se as regras do mercado de capitais precisam mudar