Saque e Pague diz ter 40% do Pix Saque no país, com 2.500 terminais em 660 cidades, e metade da receita vem de bancos e fintechs
Rede dos caixas eletrônicos Verdinho é o único autoatendimento bancário em mais de 200 municípios; Pix Saque já responde por 22% das operações nos terminais
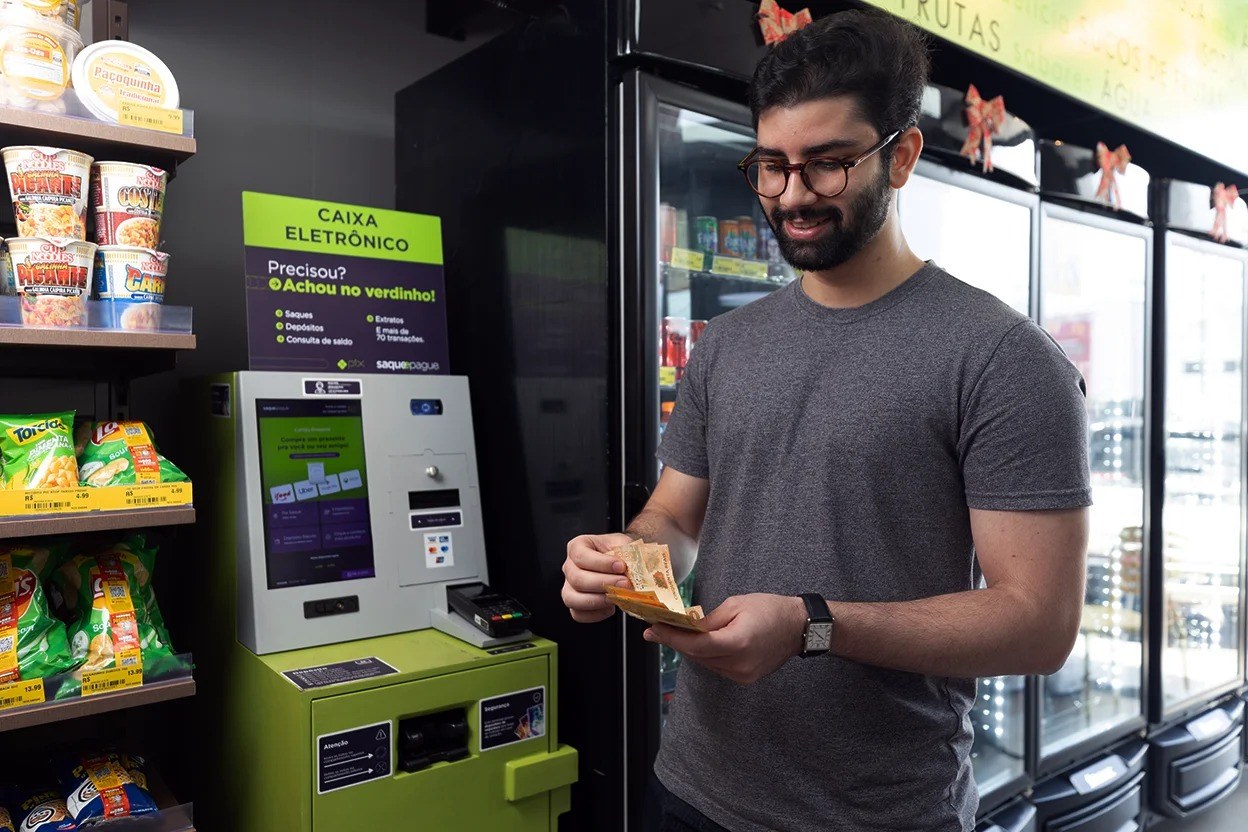
Terminal Verdinho da Saque e Pague em loja. Foto: Divulgação/Saque e Pague
A Saque e Pague, dona da rede de caixas eletrônicos conhecida como Verdinho, afirma ter alcançado 40% do volume nacional de transações do Pix Saque, a modalidade criada pelo Banco Central que permite sacar dinheiro em espécie pagando com um Pix. Os números foram divulgados pela companhia em outubro e publicados nesta quinta-feira (22) pelo site Brasil Inovador.
A rede tem cerca de 2.500 pontos de atendimento em mais de 660 cidades e, segundo a empresa, é a única opção presencial de autoatendimento bancário em mais de 200 municípios. Os terminais ficam dentro de supermercados, farmácias, padarias e postos de combustível, e o Pix Saque já responde por 22% de todas as operações feitas neles.
O dinheiro vem de dois lados. A terceirização para instituições financeiras, em que bancos, cooperativas e bancos digitais entregam à Saque e Pague a gestão dos equipamentos e da logística do dinheiro em espécie, já representa 50% da receita da companhia. No site, a empresa lista entre os parceiros Banrisul, Sicredi, Sicoob, Banpará, Banco do Nordeste e Banco da Amazônia. Do outro lado, o lojista que recebe o terminal é remunerado pelo serviço de saque e ganha movimento: numa rede de postos atendida, segundo a empresa, três em cada dez pessoas que usam o caixa compram algo na loja de conveniência.
Os terminais reciclam cédulas: o dinheiro depositado pelo varejista é validado e volta a ser sacado por outros clientes, o que reduz as visitas de carro-forte. A companhia também diz que pode configurar o caixa para oferecer microcrédito pré-aprovado pela instituição parceira quando o cliente tenta sacar sem saldo.
“O terminal deixa de ser só um ponto de entrega de dinheiro e passa a ser um canal de distribuição de produtos financeiros, inclusive de microcrédito pré-aprovado pelos parceiros.”
Samuel Lermen, diretor de negócios da Saque e Pague, segundo a empresa
Fundada em 2010, a Saque e Pague também opera na Colômbia e no México. Para Samuel Lermen, diretor de negócios, segundo a empresa, a redução das agências bancárias precisa ser compensada por redes compartilhadas, e o terminal passa a funcionar como canal de distribuição de produtos financeiros.
Por que importa. Banco digital não tem agência, mas o cliente dele ainda precisa de dinheiro vivo, e alguém cobra para resolver isso. A Saque e Pague já tira metade da receita alugando essa capilaridade a bancos e fintechs. Para quem tem ou quer ter fintech, a lição é dupla: dá para ganhar dinheiro vendendo infraestrutura física e compartilhada para quem é 100% digital, e o ponto de saque no interior vira balcão para oferecer crédito e seguro a quem os grandes bancos não alcançam.
Fonte: Brasil Inovador, com dados da Saque e Pague. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- EMBEDDED FINANCE
Techfin, joint venture de TOTVS e Itaú, põe conta digital e crédito dentro do ERP para cortar 22% do dia gasto trocando de sistema
A Conta+ Techfin junta pagamentos, recebimentos, antecipação de recebíveis e parcelamento de boletos no TOTVS Backoffice, Linha Protheus
- SECURITIZAÇÃO
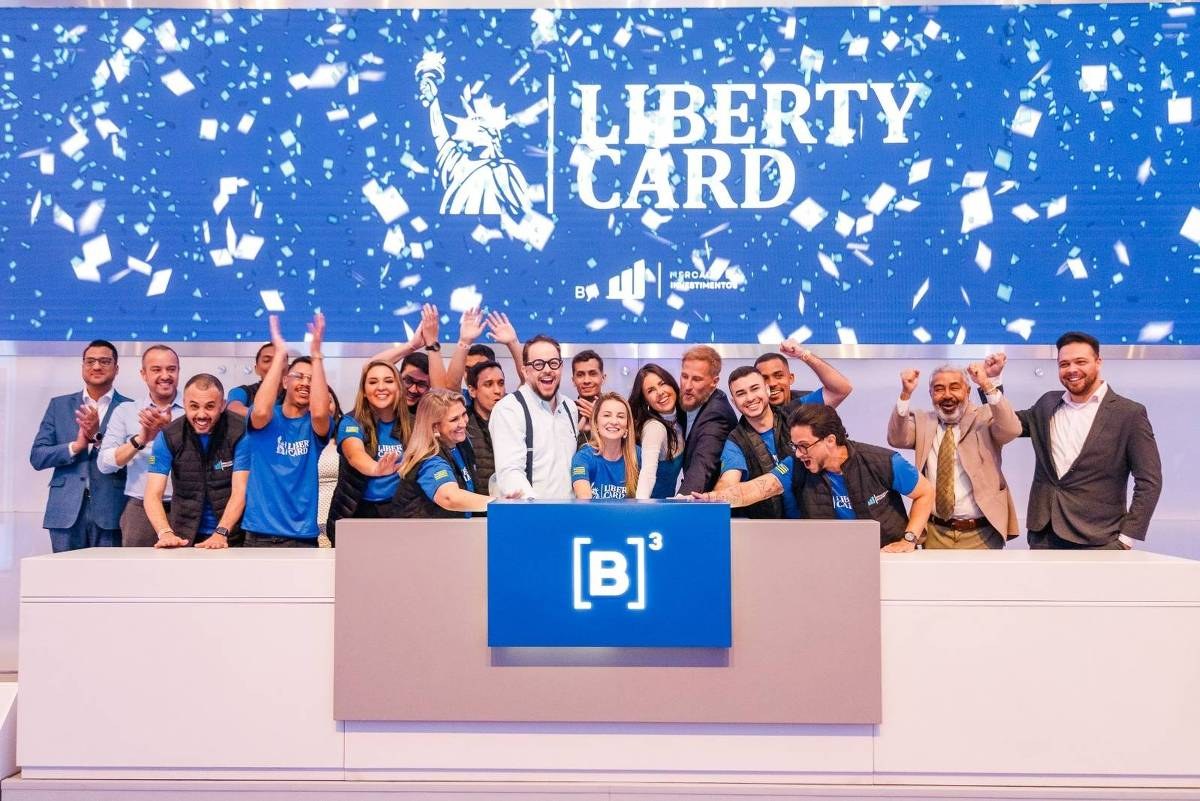
LibertyCard e B3 lançam o primeiro certificado de recebíveis de consignado, com R$ 5 milhões a 180% do CDI
O CREC, inspirado nos CRIs e CRAs, é tokenizado na infraestrutura de ativos digitais da bolsa e mira o investidor pessoa física
- PIX E IA
Visor Finance abre Pix pelo chat de IA e permite até 30 transferências por mês sem abrir o app do banco
App de gestão financeira de Gabriel Packer inicia o pagamento via Open Finance, com confirmação por biometria; função fica no plano Premium
- RECUPERAÇÃO DE CRÉDITO
Ventoá compra 30% da Factum IA, legaltech que usa IA para achar bens de devedores e já mapeou R$ 400 milhões em dívidas
Negócio avaliou a startup de Campinas em cerca de R$ 7 milhões; plataforma quer vender assinaturas a bancos, FIDCs, securitizadoras e escritórios de advocacia