BC nega 10 pedidos de licença de instituição de pagamento até setembro, mais que o dobro de 2025
Só sete empresas foram autorizadas a operar como IP nos nove primeiros meses de 2026, contra 33 no ano passado; para a Fitch Ratings, fintech que não quer arcar com o custo regulatório pode usar a estrutura de um banco pronto (BaaS).
Avenida Faria Lima, em São Paulo (Foto: Mike Peel/Wikimedia Commons, CC BY-SA 4.0)
O Banco Central rejeitou, entre janeiro e setembro de 2026, pedidos de licença de Instituição de Pagamento (IP) de 10 empresas, mais que o dobro das quatro negativas registradas em todo o ano passado. Os dados foram obtidos pela Coluna da Broadcast, do Estadão, via Lei de Acesso à Informação e publicados na quarta-feira (7).
No mesmo período, outros 31 pedidos foram arquivados sem análise de mérito, ante 23 em 2025. Apenas sete empresas conseguiram autorização para funcionar como IP nos nove primeiros meses do ano, contra 33 no ano passado. Os processos de cancelamento de autorização também subiram: foram 11 protocolados até setembro, três a mais que em 2025, com quatro deferidos (foram seis no ano passado).
O aperto veio depois de uma série de ataques cibernéticos com prejuízos bilionários e do aumento das fraudes. Em resposta, o BC elevou as exigências de capital mínimo, mudou as regras de adesão ao Pix e ampliou as normas de governança. Em certos casos, a depender da licença, o capital mínimo passou de R$ 2 milhões para R$ 15 milhões.
Para Pedro Carvalho, diretor para instituições financeiras não bancárias da Fitch Ratings, as exigências estão provocando um enxugamento no mercado. Segundo ele, muitas fintechs estão desistindo de pedir licença, e parte das que pediram está solicitando o cancelamento. Carvalho avalia que nem toda fintech precisa ser regulada: ela pode usar a estrutura de um banco pronto, o chamado Bank as a Service (BaaS).
“O custo regulatório se tornou ponto central na questão estratégica de uma fintech”
Pedro Carvalho, diretor para instituições financeiras não bancárias da Fitch Ratings (ao Estadão/Broadcast)
Ele projeta uma grande onda de consolidação, com venda de licenças em fusões e aquisições. O setor cresceu de forma exponencial: mais de 25% do crédito ao consumo já é feito por bancos nativos digitais, e um estudo da Fitch estima que os cinco maiores neobancos (Nubank, C6, PicPay, Inter e Neon) chegaram a 294 milhões de clientes no fim de 2025. “É natural que o mercado passe por um processo de ajuste, um freio de arrumação, uma seleção”, disse.
Por que importa. Os bancos digitais já fazem mais de 25% do crédito ao consumo e os cinco maiores somam 294 milhões de clientes: o mercado continua enorme. O que mudou foi o caminho de entrada. Com o capital mínimo subindo, em certos casos, de R$ 2 milhões para R$ 15 milhões, quem quer lançar uma fintech hoje pode começar sobre a estrutura de um banco já licenciado, via BaaS, e concentrar o dinheiro em produto e clientes.
Fonte: Estadão (Coluna da Broadcast). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- GOVERNANÇA
XP troca conselho: sai Martín Escobari, da General Atlantic, e entra Rodrigo Kede Lima, executivo de IA da Microsoft com mais de 30 anos em tecnologia
Ex-IBM e Totvs, novo conselheiro chega para usar inteligência artificial como diferencial competitivo, diz Guilherme Benchimol
- MARKETING
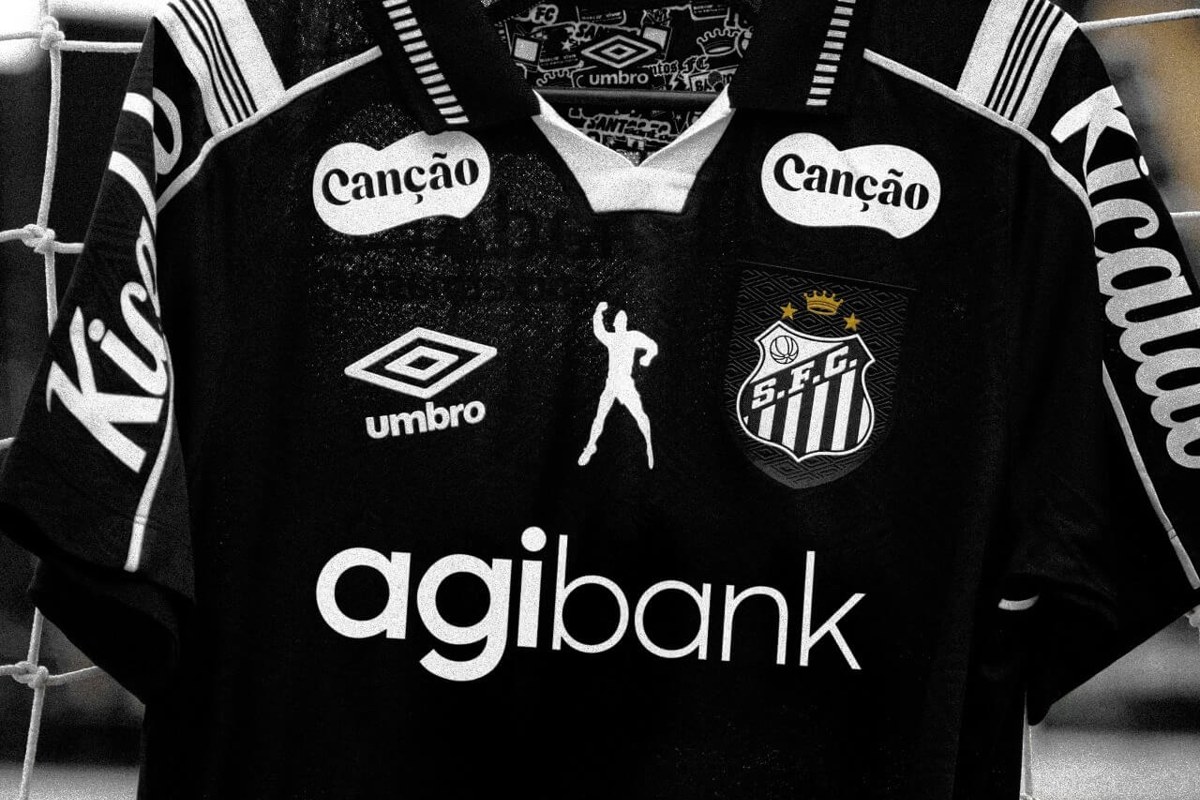
Agibank assume o patrocínio máster do Santos por 8 jogos no lugar da Novibet, barrada pela MP das bets
Banco volta a patrocinar um clube de futebol depois de mais de oito anos; Novibet pagava R$ 35 milhões fixos em contrato de três temporadas, hoje suspenso
- SEGURANÇA
CrowdStrike revela grupo brasileiro que tirou ao menos 6 segredos da nuvem de uma instituição financeira e montou painel de Pix em massa
Relatório de Caça a Ameaças 2026 descreve o SLIM SPIDER, que invadiu a nuvem de uma instituição no Brasil em março; ataques de eCrime a ambientes de nuvem cresceram 171%
- BOLSA
Agibank sobe 8,9% e é a única das 7 fintechs brasileiras em Nova York a fechar a semana em alta
Inter cai 11,68%, Nu Holdings recua 9,59% e Stone, 9,32%, depois da euforia da semana anterior; Agibank anunciou patrocínio master do Santos nesta sexta