Novas regras de BaaS podem elevar em até 5% o custo dos clientes e concentrar o mercado, aponta estudo da Tendências para a ABBaaS
Mais de 75% dos contratos devem ser revistos até 31 de dezembro; levantamento compara lucro, ativos e patrimônio de QI Tech, BMP, Dock, Swap, Celcoin, Fits e Woovi.
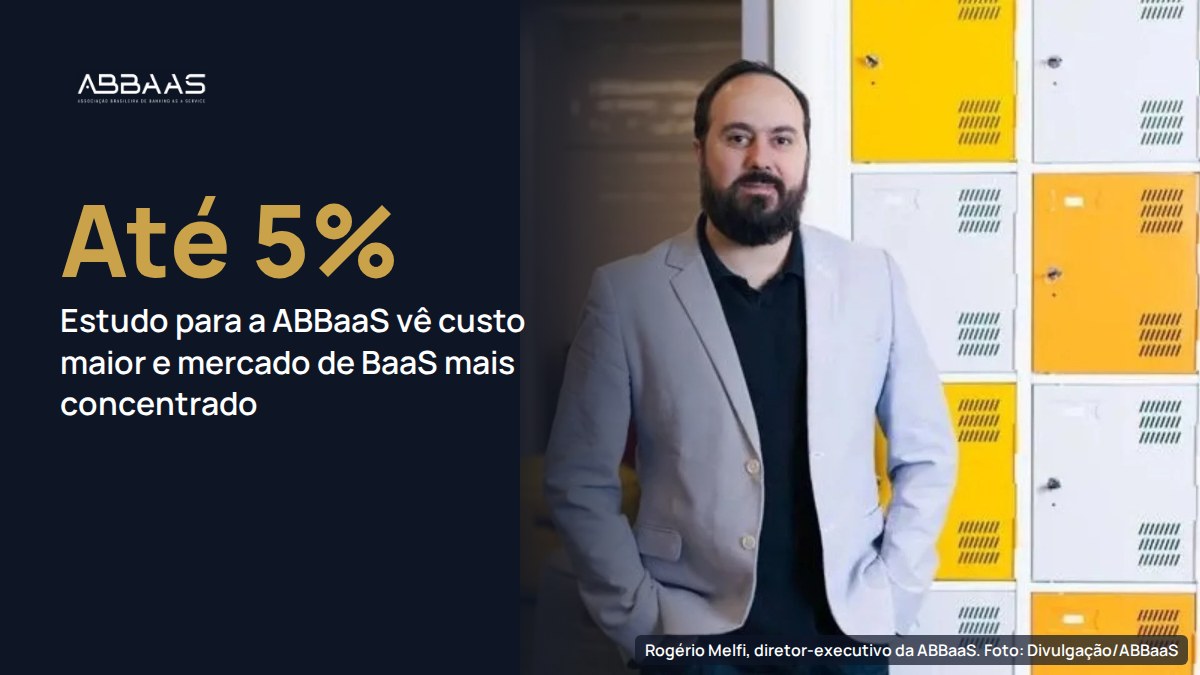
Rogério Melfi, diretor-executivo da ABBaaS. Foto: Divulgação/ABBaaS
A nova regulamentação do banking as a service (BaaS) pode elevar os custos de operação e criar barreiras para empresas menores, com possíveis efeitos sobre a concorrência no setor, segundo um estudo da Tendências Consultoria feito a pedido da Associação Brasileira de Banking as a Service (ABBaaS) e divulgado nesta quarta-feira (14), de acordo com o Finsiders Brasil. O levantamento analisa os impactos da Resolução Conjunta nº 16/2025, cujas regras valem desde 28 de novembro de 2025. Os contratos vigentes precisam ser adequados até 31 de dezembro de 2026.
As empresas ouvidas estimam que mais de 75% de suas carteiras contratuais poderão ser revistas até dezembro. A adequação envolve também processos, sistemas e estruturas de conformidade. Segundo prestadores de maior porte ouvidos no estudo, os custos de seus clientes podem subir até 5%, percentual que não representa uma média consolidada do mercado. Parte dessas despesas, com compliance, governança de dados, segurança da informação, tecnologia, atendimento e manutenção de registros, é fixa, o que pesa proporcionalmente mais sobre provedores menores e especializados e sobre tomadoras como startups em estágio inicial e pequenos varejistas.
“Empresas menores, não conseguindo absorver [os custos], em vez de levar isso aí para o contratante, para o usuário final, vai acabar tendo que sair do mercado porque o custo dela não é mais competitivo”, afirma Rogério Melfi, diretor-executivo da ABBaaS. Ele ressalta, porém, que ainda não há evidências concretas de que a concentração esteja ocorrendo, nem de repasse ao consumidor final.
O estudo chama atenção para o artigo 6º da resolução, que restringe a contratação simultânea de diferentes prestadoras de BaaS para o mesmo tipo de conta por uma mesma tomadora, e para a exigência de publicar no site da prestadora a lista de tomadoras com contrato vigente. O artigo 8º, inciso XI, restringe a cobrança direta de tarifas dos clientes finais pela tomadora: a prestadora passa a cobrar pelo serviço financeiro e a remunerar a tomadora conforme o contrato. “Então, o modelo todo pode ser mudado”, diz Melfi. A adaptação pode exigir compartilhamento de receitas e cobrança por serviços não financeiros.
“Em vez dela ser remunerada diretamente pelo usuário final, ela vai ser remunerada pela prestadora. Então, muda todo o contrato que ela tinha. Antes ela pagava a prestadora, agora a prestadora vai pagá-la.”
Rogério Melfi, diretor-executivo da ABBaaS
A ABBaaS se reuniu com o Banco Central em 2 de setembro e propôs que instituições que não consigam cumprir o prazo possam apresentar, em caráter excepcional, um plano formal de adequação. A proposta ainda depende de avaliação do regulador.
O levantamento traz indicadores de 2025 de sete prestadores, com base em dados do Banco Central. A QI Tech lucrou R$ 246,2 milhões, com R$ 5,36 bilhões em ativos e patrimônio de R$ 1,11 bilhão. O BMP lucrou R$ 49,3 milhões (ativos de R$ 3,16 bilhões), a Swap, R$ 10,1 milhões, a Fits, R$ 2,8 milhões e a Woovi, R$ 849 mil. A Dock teve prejuízo de R$ 12,3 milhões (ativos de R$ 2,54 bilhões). BV e BTG Pactual ficaram de fora porque suas operações diversificadas não permitem isolar o resultado do BaaS.
Por que importa. Por que importa: a regra nova vira o dinheiro de lado: em vez de a marca cobrar tarifa do cliente e pagar a prestadora, a prestadora cobra e repassa parte à marca. Quem montar já agora o modelo de divisão de receita, ou oferecer compliance e conciliação como serviço para tomadoras pequenas, ganha cliente justamente enquanto o mercado se concentra. A QI Tech, maior do levantamento, lucrou R$ 246 milhões em 2025 vendendo essa infraestrutura.
Fonte: Finsiders Brasil. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- BOLSA
Agibank sobe 8,9% e é a única das 7 fintechs brasileiras em Nova York a fechar a semana em alta
Inter cai 11,68%, Nu Holdings recua 9,59% e Stone, 9,32%, depois da euforia da semana anterior; Agibank anunciou patrocínio master do Santos nesta sexta
- BAAS
Transfeera, com R$ 70 bilhões transacionados, evolui API de BaaS para abrir contas PJ de terceiros
Instituição de pagamento do grupo PayRetailers processa 17 milhões de operações por mês e mira empresas que querem oferecer serviços financeiros aos próprios clientes
- NUBANK
Nubank aposta em cultura com Arte Lab de 2.700 m², Cine Copan e arena do Palmeiras para prender 112 milhões de clientes
Banco não revela quanto gasta; especialistas dizem que o retorno vem da fidelidade, com descontos de até 50% para clientes nos espaços
- OPEN FINANCE
Busca de pequenas empresas por crédito sobe 11,4% em 12 meses, e Lina Open X vê no Open Finance a chave da análise
Serasa Experian mostra demanda maior entre micro e pequenas; sistema do BC já conecta 96 milhões de contas e ajudou a gerar R$ 31 bilhões em empréstimos