Revolut quer IPO com cotação principal nos EUA a partir de 2028 e promete oferta “no nível da Amex e do JPMorgan”
O fundador e CEO Nik Storonsky disse à Bloomberg Television que o banco digital quer “dominar” o mercado americano e vai lançar cartões de crédito e empréstimos quando tiver licença bancária completa.
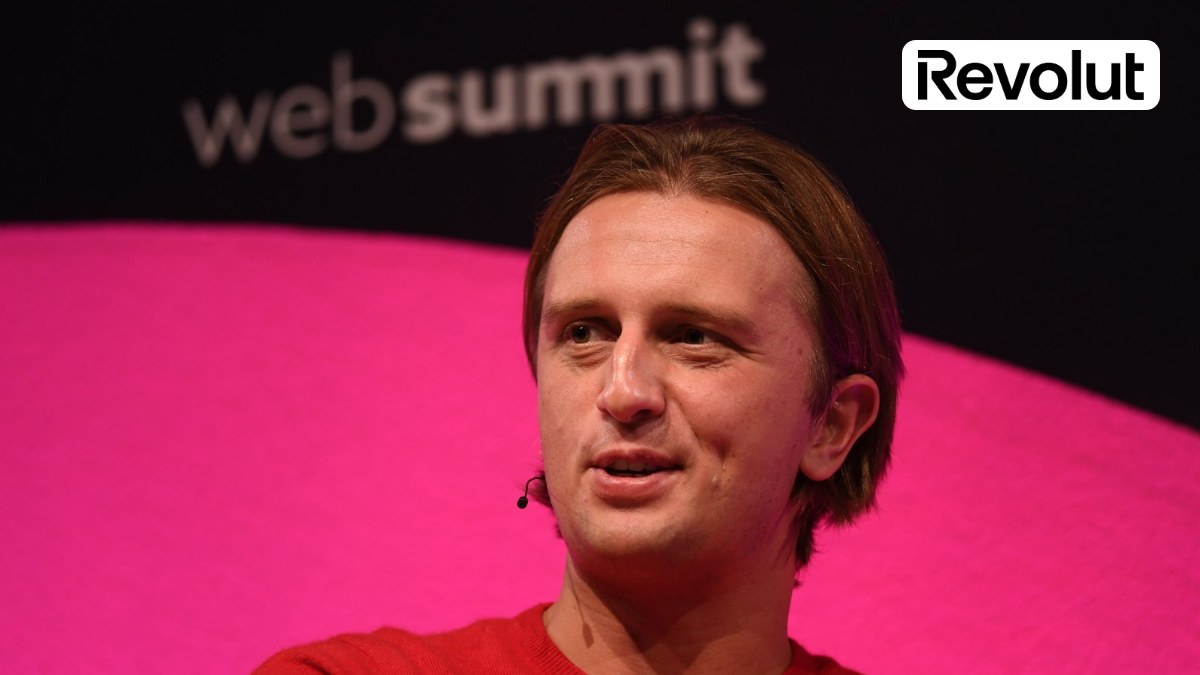
Nik Storonsky, fundador e CEO da Revolut, no Web Summit. Foto: Stephen McCarthy/Web Summit via Sportsfile (CC BY 2.0)
O fundador e CEO da Revolut, Nik Storonsky, afirmou que quer que o banco digital tenha sua cotação principal nos Estados Unidos, caso decida abrir o capital. A declaração foi dada em entrevista à Bloomberg Television e publicada pela Bloomberg Línea nesta sexta-feira (9). “Esse sempre foi o objetivo, dada a elevada liquidez do mercado norte-americano”, disse.
Storonsky já havia dito que a abertura de capital só deve acontecer a partir de 2028, no mínimo, por meio de uma cotação dupla no Reino Unido e nos EUA. Agora, afirma que a empresa pretende “dominar” o mercado americano e planeja lançar cartões de crédito e empréstimos assim que receber uma licença bancária completa.
Em setembro, a Revolut recebeu aprovação condicional para operar como banco nacional nos EUA. Com a licença definitiva, poderá acessar diretamente os sistemas de pagamento do Federal Reserve, captar depósitos com garantia federal de até US$ 250 mil por conta e oferecer empréstimos pessoais e cartões de crédito.
“Nossa oferta estará no mesmo nível da Amex ou do JPMorgan Chase”, disse Storonsky, em referência à American Express. Segundo ele, a Revolut também vai lançar produtos que esses gigantes do setor de cartões não têm.
“Nossa oferta estará no mesmo nível da Amex ou do JPMorgan Chase”
Nik Storonsky, fundador e CEO da Revolut, à Bloomberg Television
O CEO do JPMorgan Chase, Jamie Dimon, afirmou no início deste ano que tem “inveja” da Revolut, que se tornou uma das maiores rivais do banco americano no varejo europeu.
Por que importa. Até a Revolut, que nasceu como app de câmbio, só vai disputar o grosso do dinheiro quando puder emprestar: cartão de crédito e empréstimo são onde está a margem de um banco digital. No Brasil, uma fintech chega a esse ponto sem esperar anos por licença, operando crédito e cartão com parceiros de BaaS e SCDs que já têm a autorização.
Fonte: Bloomberg Línea. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- GOVERNANÇA
XP troca conselho: sai Martín Escobari, da General Atlantic, e entra Rodrigo Kede Lima, executivo de IA da Microsoft com mais de 30 anos em tecnologia
Ex-IBM e Totvs, novo conselheiro chega para usar inteligência artificial como diferencial competitivo, diz Guilherme Benchimol
- MARKETING
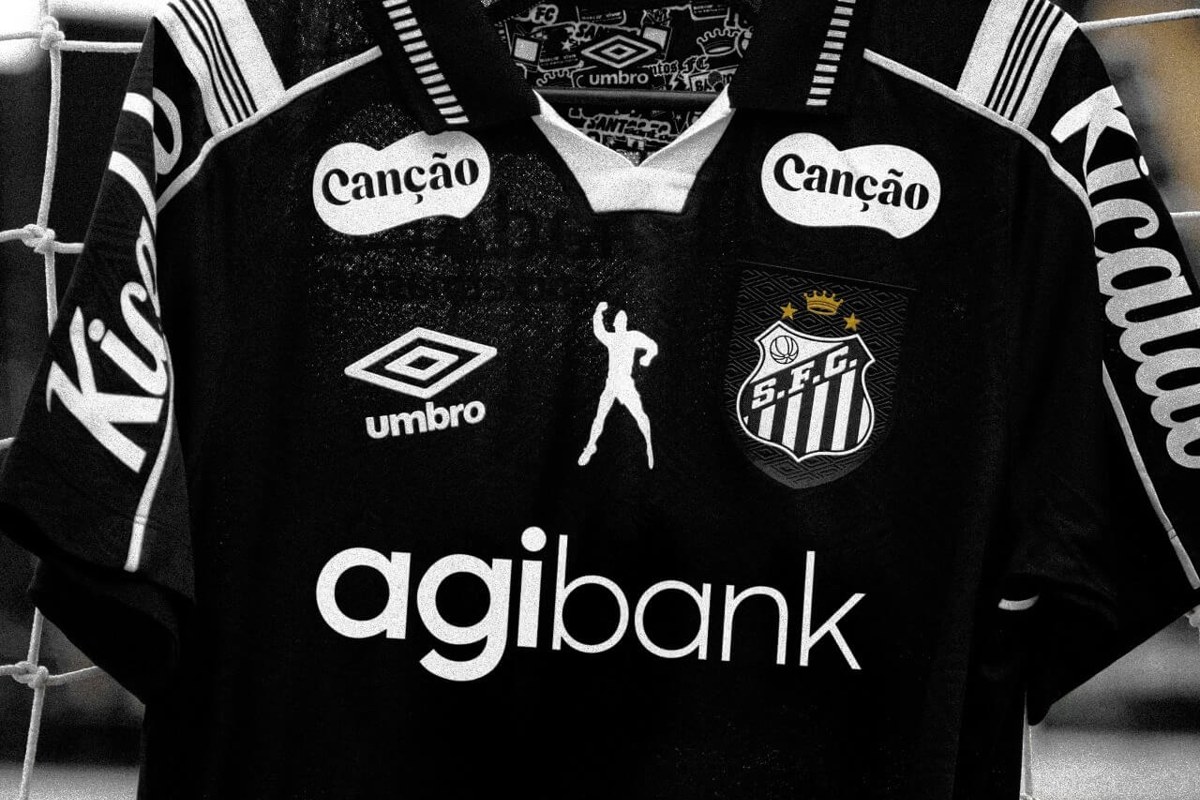
Agibank assume o patrocínio máster do Santos por 8 jogos no lugar da Novibet, barrada pela MP das bets
Banco volta a patrocinar um clube de futebol depois de mais de oito anos; Novibet pagava R$ 35 milhões fixos em contrato de três temporadas, hoje suspenso
- SEGURANÇA
CrowdStrike revela grupo brasileiro que tirou ao menos 6 segredos da nuvem de uma instituição financeira e montou painel de Pix em massa
Relatório de Caça a Ameaças 2026 descreve o SLIM SPIDER, que invadiu a nuvem de uma instituição no Brasil em março; ataques de eCrime a ambientes de nuvem cresceram 171%
- BOLSA
Agibank sobe 8,9% e é a única das 7 fintechs brasileiras em Nova York a fechar a semana em alta
Inter cai 11,68%, Nu Holdings recua 9,59% e Stone, 9,32%, depois da euforia da semana anterior; Agibank anunciou patrocínio master do Santos nesta sexta