Liberty Card estrutura FIDC de R$ 300 milhões para ampliar o consignado a servidores públicos
A originadora de crédito consignado quer usar o fundo para acelerar convênios com estados e municípios e estuda ligá-lo ao certificado tokenizado que lançou na B3
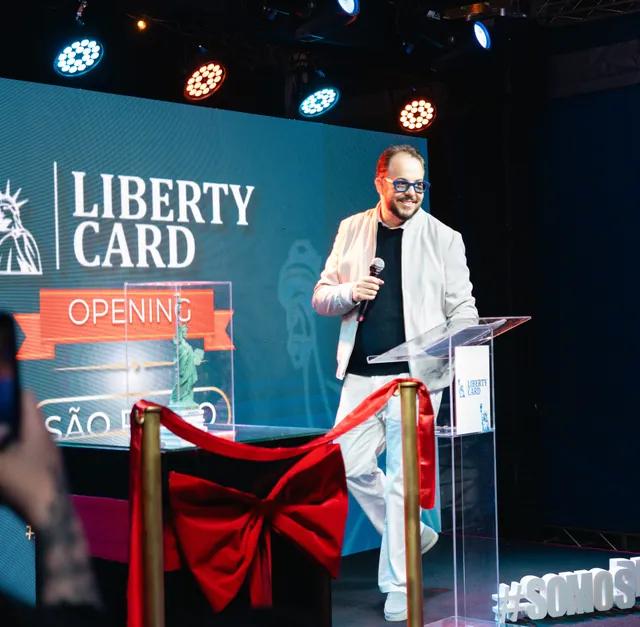
Wesley Ribeiro, fundador e CEO da Liberty Card (Divulgação/Liberty Card)
A Liberty Card, originadora de crédito consignado para servidores públicos, está estruturando um Fundo de Investimento em Direitos Creditórios (FIDC) de R$ 300 milhões para ampliar suas operações no país, segundo a Brazil Economy nesta terça-feira (10). O dinheiro vai financiar a expansão da carteira de empréstimos a servidores, principalmente por meio de convênios com estados e municípios.
No FIDC, a Liberty Card cede a investidores institucionais os direitos sobre os empréstimos que origina e recebe os recursos antes; os cotistas passam a receber as parcelas pagas pelos servidores. “A estruturação do FIDC consolida nossa capacidade de absorver grandes carteiras com agilidade”, afirmou o CEO Wesley Ribeiro. Segundo ele, o apetite dos investidores por papéis com lastro seguro e fluxo previsível dá ao fundo a escala para acelerar convênios em todo o país.
O fundo se soma a outro instrumento que a empresa já usa. Em outubro, a Liberty Card emitiu um Certificado de Recebíveis de Crédito Consignado (CREC) tokenizado, apresentado como o primeiro do tipo no país, distribuído pela plataforma Mercado de Investimentos com a infraestrutura de ativos digitais da B3. O CREC aceita aplicações a partir de R$ 100 e mira o investidor de varejo; o FIDC é voltado à captação institucional.
A empresa estuda integrar os dois: uma das possibilidades é o FIDC comprar direitos creditórios originados com recursos captados pelos certificados tokenizados. O modelo ainda está em avaliação técnica e terá de seguir as regras da Comissão de Valores Mobiliários (CVM). “O FIDC e o CREC não competem entre si na nossa mesa de operações. São ferramentas complementares”, disse Ribeiro.
“O FIDC e o CREC não competem entre si na nossa mesa de operações. São ferramentas complementares”
Wesley Ribeiro, CEO da Liberty Card
Segundo a Liberty Card, diversificar as fontes de captação deve reduzir o custo de financiamento e permitir ampliar a oferta de produtos, como cartões de benefício e portabilidade de dívidas. “O objetivo final dessa arquitetura é baratear a ponta tomadora”, afirmou o CEO. O efeito sobre os juros cobrados dos servidores vai depender do custo efetivo dos recursos, das condições de mercado e do risco das carteiras.
O movimento acompanha o aquecimento do mercado de capitais. Segundo a Anbima, as emissões somaram R$ 556,7 bilhões de janeiro a setembro de 2026, alta de 5,3% sobre o mesmo período de 2025. No terceiro trimestre, os FIDCs captaram R$ 34,8 bilhões, avanço de 9,8% sobre o trimestre anterior.
Por que importa. O consignado é um dos créditos de menor risco do varejo, porque a parcela sai direto da folha. Quem origina bem e tem funding barato fica com o spread: a fintech que combina FIDC para os grandes investidores e título tokenizado para a pessoa física tende a pagar menos pelo dinheiro e ganha margem para crescer em convênios.
Fonte: Brazil Economy. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Stablecoin
Avenia, da stablecoin BRLA, compra corretora de câmbio e eleva limite por operação para US$ 500 mil
Cofundador Hector Fardin contou no podcast Future of Money, da Exame, que o grupo já adquiriu a corretora e que a empresa tem conversas avançadas com a Binance para listar a BRLA
- Pesquisa
Ativos tokenizados atraem 66% dos investidores brasileiros, mostra pesquisa da Bitget
Levantamento da corretora de criptomoedas divulgado nesta terça-feira (10) mostra que 71,8% mudariam a forma de distribuir os investimentos entre plataformas se ações, títulos e fundos tokenizados estivessem disponíveis nelas
- Lançamento
CSU Digital lança agente de IA que pode cortar até 50% do custo de atendimento
Batizada de AIA, a plataforma da empresa listada na B3, dona da CSU Pays, executa ações nos sistemas do cliente, como segunda via de fatura e simulação de parcelamento, e entra em operação em cerca de cinco semanas
- Lançamento
BScash lança conta para MEIs e pequenas empresas com venda parcelada em até 21 vezes
Fintech cearense do Grupo BSPAR, que até aqui atendia empresas com folha de pagamento, estreia a BScash Empresas em Fortaleza, com conta PJ, Pix, cartão, link de cobrança e recebimento no dia seguinte