BC propõe pagar comissão de CDB às plataformas ao longo do prazo do título
Consulta Pública 131/2026 propõe pagar a comissão ao distribuidor ao longo do prazo do título e proíbe metas de venda; Febraban monta grupo com ABBC, Acrefi, Zetta e Abipag para responder
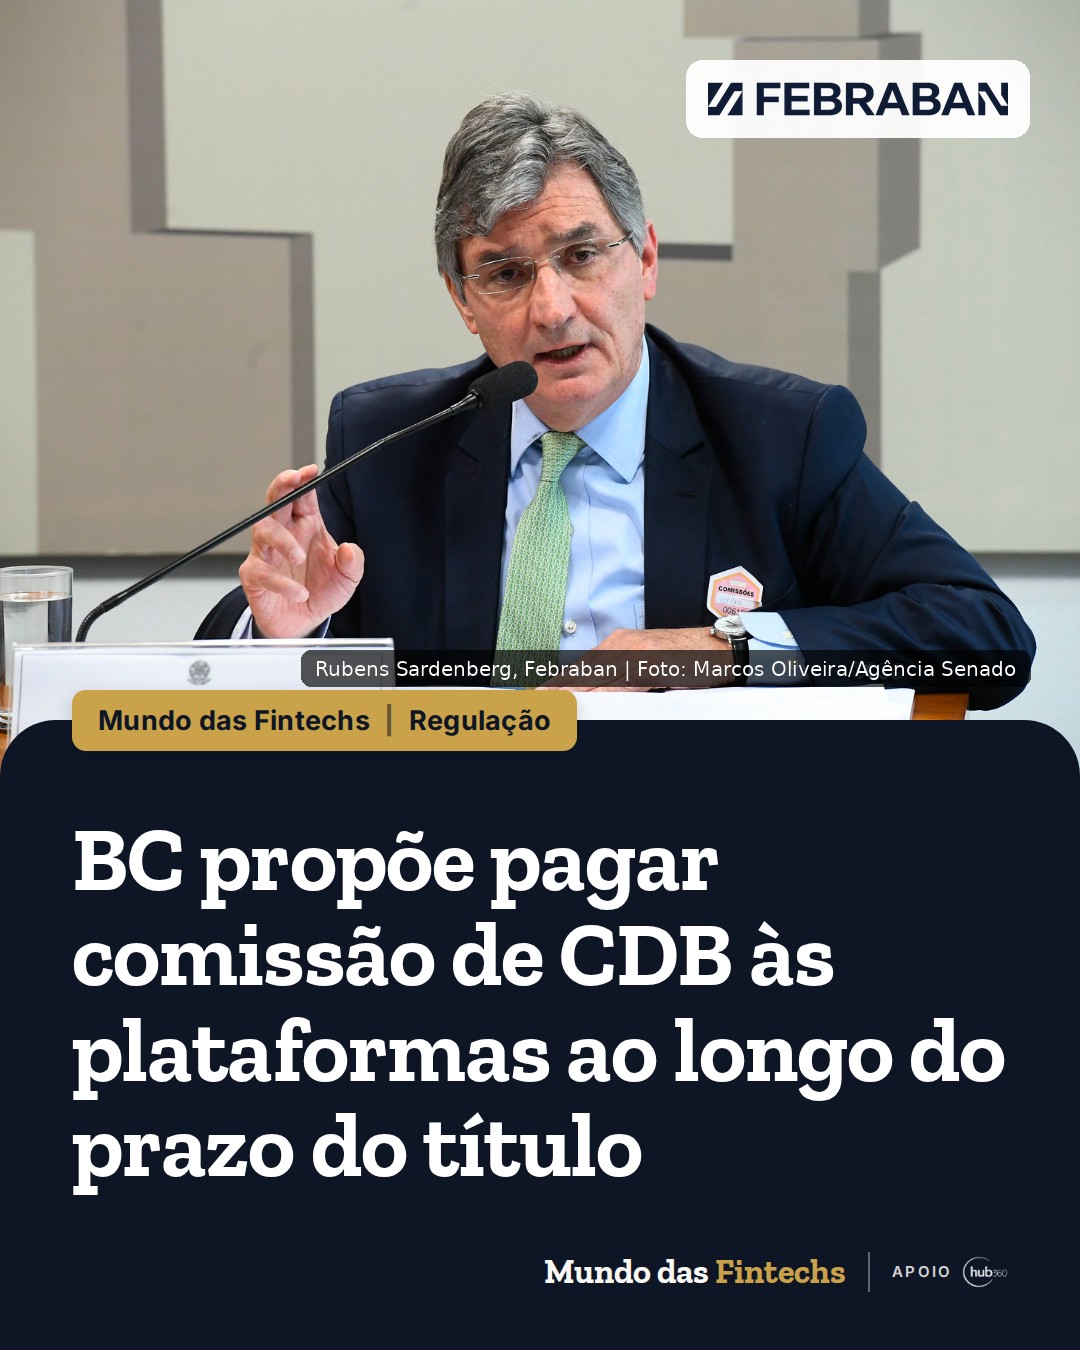
Rubens Sardenberg, diretor de economia, regulação prudencial e riscos da Febraban. Foto: Marcos Oliveira/Agência Senado (CC BY 2.0)
O Banco Central propõe que as plataformas de investimento recebam a comissão de CDB e de outros títulos bancários aos poucos, ao longo do prazo do título, e a regra pode sair em março. Essa é a expectativa do BC, segundo Rubens Sardenberg, diretor de economia, regulação prudencial e riscos da Febraban, em reportagem publicada nesta segunda-feira (9) pelo NeoFeed. A Consulta Pública 131/2026, aberta em 23 de outubro, recebe contribuições até 24 de janeiro de 2027.
A minuta é de resolução conjunta e vale para bancos e demais instituições autorizadas pelo BC que distribuem produtos de captação. Segundo o Banco Central, ela ataca dois riscos: o conflito de interesse entre a distribuidora e o cliente, quando a plataforma é paga conforme o volume ou o tipo de produto que vende, e a assimetria de poder entre a distribuidora e o banco emissor. Depois da consulta, o texto final passa pela Diretoria Colegiada do BC e pelo Conselho Monetário Nacional.
O ponto que mais mexe com as plataformas é o pagamento diferido. Hoje, o distribuidor recebe a comissão (o rebate) na venda. Pela proposta, parte dela seria paga ao longo da vida do título, e as parcelas ainda não pagas poderão ser revertidas. Na prática, como explica o NeoFeed, se uma plataforma vender um CDB de três anos e o banco emissor tiver problemas antes do fim do prazo, ela deixa de receber o que faltava.
A minuta também proíbe metas ou cotas mínimas de venda de produtos específicos e, segundo o NeoFeed, competições de vendas entre os profissionais. A plataforma terá de checar se o produto combina com o perfil do investidor antes de cada oferta, informar o risco do emissor sem contar com a cobertura do Fundo Garantidor de Créditos (FGC) e mostrar quanto ganha com a venda, na oferta e num extrato mensal. Do lado da concorrência, ficam vedados contratos de exclusividade e limitações injustificadas de acesso aos canais, e os bancos terão de reduzir a dependência de poucas distribuidoras.
“Esse processo está no começo.”
Rubens Sardenberg, diretor de economia, regulação prudencial e riscos da Febraban, ao NeoFeed
“Nosso objetivo é preservar os benefícios da distribuição de produtos de captação e assegurar que os incentivos econômicos estejam alinhados ao melhor interesse do cliente”, afirmou Gilneu Vivan, diretor de Regulação do BC, quando a consulta foi aberta.
O CDB chegou a R$ 2,7 trilhões no fim do primeiro semestre, pouco mais de 40% de toda a captação bancária, segundo o NeoFeed. Segundo fontes ouvidas pelo NeoFeed, o apoio ao diferimento vem sobretudo dos seis maiores conglomerados (o segmento S1). Executivos de plataformas veem um possível conflito concorrencial, já que boa parte das medidas estava num documento enviado ao BC meses atrás por Febraban, ABBC, Acrefi e Zetta. Um executivo de plataforma espera que as mudanças encareçam a captação de quem depende desses canais. “Acho que é um trade-off para você ter um sistema mais seguro”, disse Sardenberg ao NeoFeed. A Febraban discute o tema num grupo de trabalho com ABBC, Acrefi, Zetta e Abipag, e cada entidade pode mandar a própria contribuição.
O mercado ainda tem dúvidas. A principal, segundo o NeoFeed, é se a regra vale igualmente para produtos próprios e de terceiros. Também se pergunta se ela alcança as letras financeiras, que não têm cobertura do FGC, e se o perfil do investidor terá de ser revisto todo ano, como prevê a minuta, enquanto a CVM admite até cinco anos. Se aprovadas, as regras entram em vigor em 1º de janeiro de 2028.
A Zetta, associação de fintechs que participa do grupo de trabalho, também apoia o BC no módulo digital de pedidos de autorização. Sobre o Fundo Garantidor de Créditos, veja também o vazamento de dados de investidores do FGC.
Por que importa. Se a comissão deixar de cair toda no dia da venda, a plataforma passa a ganhar com a carteira que mantém, não só com o volume que empurra. Se a minuta for aprovada como está, toda distribuidora vai precisar de política de melhor interesse do cliente, checagem de perfil a cada oferta e extrato mensal de remuneração. Para quem monta fintech, há dois espaços: vender essa tecnologia de suitability e de transparência para plataformas e bancos, e oferecer aos bancos médios novos canais de captação que não dependam de poucas distribuidoras.
Fonte: NeoFeed; Banco Central. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Stablecoin
Avenia, da stablecoin BRLA, compra corretora de câmbio e eleva limite por operação para US$ 500 mil
Cofundador Hector Fardin contou no podcast Future of Money, da Exame, que o grupo já adquiriu a corretora e que a empresa tem conversas avançadas com a Binance para listar a BRLA
- Pesquisa
Ativos tokenizados atraem 66% dos investidores brasileiros, mostra pesquisa da Bitget
Levantamento da corretora de criptomoedas divulgado nesta terça-feira (10) mostra que 71,8% mudariam a forma de distribuir os investimentos entre plataformas se ações, títulos e fundos tokenizados estivessem disponíveis nelas
- Lançamento
CSU Digital lança agente de IA que pode cortar até 50% do custo de atendimento
Batizada de AIA, a plataforma da empresa listada na B3, dona da CSU Pays, executa ações nos sistemas do cliente, como segunda via de fatura e simulação de parcelamento, e entra em operação em cerca de cinco semanas
- Lançamento
BScash lança conta para MEIs e pequenas empresas com venda parcelada em até 21 vezes
Fintech cearense do Grupo BSPAR, que até aqui atendia empresas com folha de pagamento, estreia a BScash Empresas em Fortaleza, com conta PJ, Pix, cartão, link de cobrança e recebimento no dia seguinte