Mova, da Serasa Experian, lidera as sociedades de empréstimo entre pessoas com 59% dos ativos do setor no Banco Central
Levantamento do Mundo das Fintechs com dados do IF.data de junho de 2026 mostra que as oito SEPs com balanço somam R$ 154,4 milhões em ativos, 80% mais que um ano antes; a Mova reduziu o prejuízo do semestre em 73% e a Up.p foi a mais lucrativa
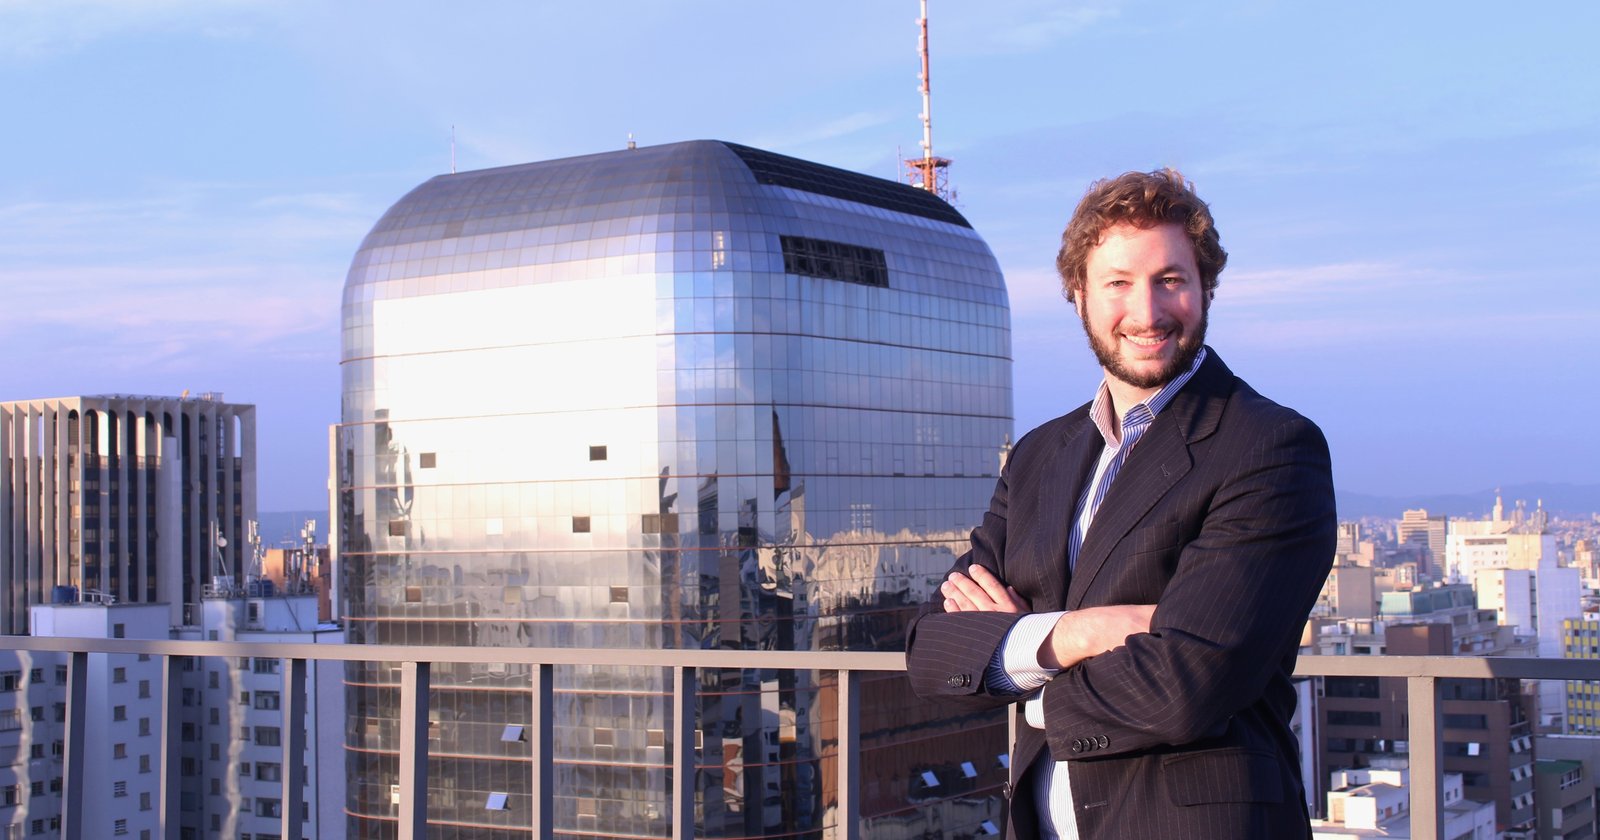
Roberto Tesch, fundador da Mova (Foto: Divulgação/Mova)
A Mova, sociedade de empréstimo entre pessoas (SEP) controlada pela Serasa Experian, concentrava R$ 91,1 milhões em ativos em junho de 2026, 59% do total das SEPs que entregam balanço ao Banco Central, segundo levantamento do Mundo das Fintechs com dados do IF.data, o portal de dados abertos do BC. Um ano antes, a Mova tinha R$ 57,3 milhões, alta de 59%.
A SEP é a licença criada pelo Conselho Monetário Nacional em 2018, hoje regida pela Resolução CMN 5.050, para plataformas eletrônicas que ligam quem quer emprestar a quem quer tomar crédito, o chamado P2P lending. Diferentemente da sociedade de crédito direto (SCD), a SEP é proibida pelo BC de emprestar com recursos próprios e de dar garantia às operações: o dinheiro vem dos credores, que podem ser pessoas físicas, empresas, fundos ou instituições financeiras.
Por isso, a carteira de crédito aparece zerada no balanço de todas as SEPs no IF.data. Os empréstimos intermediados pertencem aos credores e ficam fora do balanço da plataforma, que registra sobretudo caixa, aplicações e as tarifas que recebe.
O cadastro do IF.data de junho lista 11 SEPs, todas ativas. Oito delas têm valores no relatório de balanço e somam R$ 154,4 milhões em ativos, 80% acima dos R$ 85,7 milhões das 11 que reportaram em junho de 2025. Depois da Mova vêm INCO (R$ 35,1 milhões, ante R$ 4,1 milhões um ano antes), Up.p (R$ 17,9 milhões, ante R$ 8 milhões), RV2 (R$ 4,5 milhões), Emcash (R$ 1,8 milhão), Fido (R$ 1,6 milhão), Bullla (R$ 1,2 milhão) e CF Group (R$ 1,1 milhão). Nexoos, Peak e Oppens, que tinham balanço em junho de 2025, não aparecem com valores em junho de 2026. E a Bullla pediu ao BC, em 20 de julho, o cancelamento da autorização da sua SEP, segundo o Comunicado 45.801; o grupo mantém uma SCD.
“R$ 91,1 milhões em ativos da Mova em junho de 2026, 59% do total das sociedades de empréstimo entre pessoas com balanço no IF.data”
IF.data, Banco Central do Brasil (dados abertos), organizado pelo Mundo das Fintechs
No resultado, as oito SEPs somaram lucro líquido de R$ 176 mil no primeiro semestre de 2026, contra prejuízo de R$ 4,3 milhões das 11 no mesmo período de 2025. A virada veio principalmente da Mova, cujo prejuízo caiu de R$ 5,3 milhões para R$ 1,4 milhão. A mais lucrativa foi a Up.p, com R$ 1 milhão (R$ 860 mil um ano antes), seguida por Fido (R$ 336 mil) e INCO (R$ 269 mil). O patrimônio líquido da Mova passou de R$ 26,8 milhões para R$ 48,6 milhões.
Fundada por Roberto Tesch e Érico Sodré Quirino Ferreira, a Mova foi a primeira empresa autorizada pelo BC a operar como SEP, em 2019, e se apresenta como plataforma de crédito como serviço (Credit as a Service), em que outras empresas oferecem crédito aos próprios clientes sem ser instituição financeira. A Serasa Experian anunciou em 2022 a compra do controle da Mova por R$ 40 milhões, segundo o Valor Econômico, e concluiu a operação em agosto de 2023, depois da aprovação do Cade e do BC. O site da Mova apresenta Tesch como CEO.
A Up.p, fundada em 2019 por Gabriel Pérgola, ex-executivo de bancos, e Roger Sasazaki, atende clientes das classes C, D e E com antecipação do saque-aniversário do FGTS e consignado, como mostrou a Exame. A INCO, de Belo Horizonte, comandada pelo CEO Leonardo Belisario, é uma plataforma de investimento coletivo que passou a operar como SEP em 2022 e liga investidores a operações de crédito de empresas. A Emcash, também de Belo Horizonte, tem como diretores os cofundadores Márcio Nunes e Guilherme Maia.
Metodologia: cadastro e relatório Resumo do IF.data, data-base junho de 2026 e junho de 2025, consultados pela API de dados abertos do Banco Central em 9 de novembro. Para as SEPs líderes de conglomerado prudencial foram usados os valores do conglomerado, iguais aos da instituição individual quando há balanço individual; no caso da Bullla, cujo conglomerado inclui uma instituição de pagamento, foi usado o balanço individual da SEP. Lucro é o acumulado do semestre.
Por que importa. A SEP ganha com tarifas de intermediação e serviços, sem pôr capital próprio no risco de cada empréstimo, que fica com os credores. O que a Mova mostra é que o dinheiro está em vender a plataforma: empresas que querem dar crédito aos próprios clientes alugam a licença e a tecnologia, e quem tiver acesso a credores (fundos, investidores, instituições financeiras) e originação própria tem um mercado ainda com só 11 licenças no país.
Fonte: Banco Central do Brasil (IF.data, dados abertos, data-base junho de 2026). Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Stablecoin
Avenia, da stablecoin BRLA, compra corretora de câmbio e eleva limite por operação para US$ 500 mil
Cofundador Hector Fardin contou no podcast Future of Money, da Exame, que o grupo já adquiriu a corretora e que a empresa tem conversas avançadas com a Binance para listar a BRLA
- Pesquisa
Ativos tokenizados atraem 66% dos investidores brasileiros, mostra pesquisa da Bitget
Levantamento da corretora de criptomoedas divulgado nesta terça-feira (10) mostra que 71,8% mudariam a forma de distribuir os investimentos entre plataformas se ações, títulos e fundos tokenizados estivessem disponíveis nelas
- Lançamento
CSU Digital lança agente de IA que pode cortar até 50% do custo de atendimento
Batizada de AIA, a plataforma da empresa listada na B3, dona da CSU Pays, executa ações nos sistemas do cliente, como segunda via de fatura e simulação de parcelamento, e entra em operação em cerca de cinco semanas
- Lançamento
BScash lança conta para MEIs e pequenas empresas com venda parcelada em até 21 vezes
Fintech cearense do Grupo BSPAR, que até aqui atendia empresas com folha de pagamento, estreia a BScash Empresas em Fortaleza, com conta PJ, Pix, cartão, link de cobrança e recebimento no dia seguinte