Matera: com o split payment, empresas não saberão de antemão quanto cai na conta
Com o novo modelo de cobrança da reforma tributária, o banco separa o imposto no momento do pagamento e o valor líquido depende dos créditos que a empresa tiver; produção começa no 2º semestre de 2027
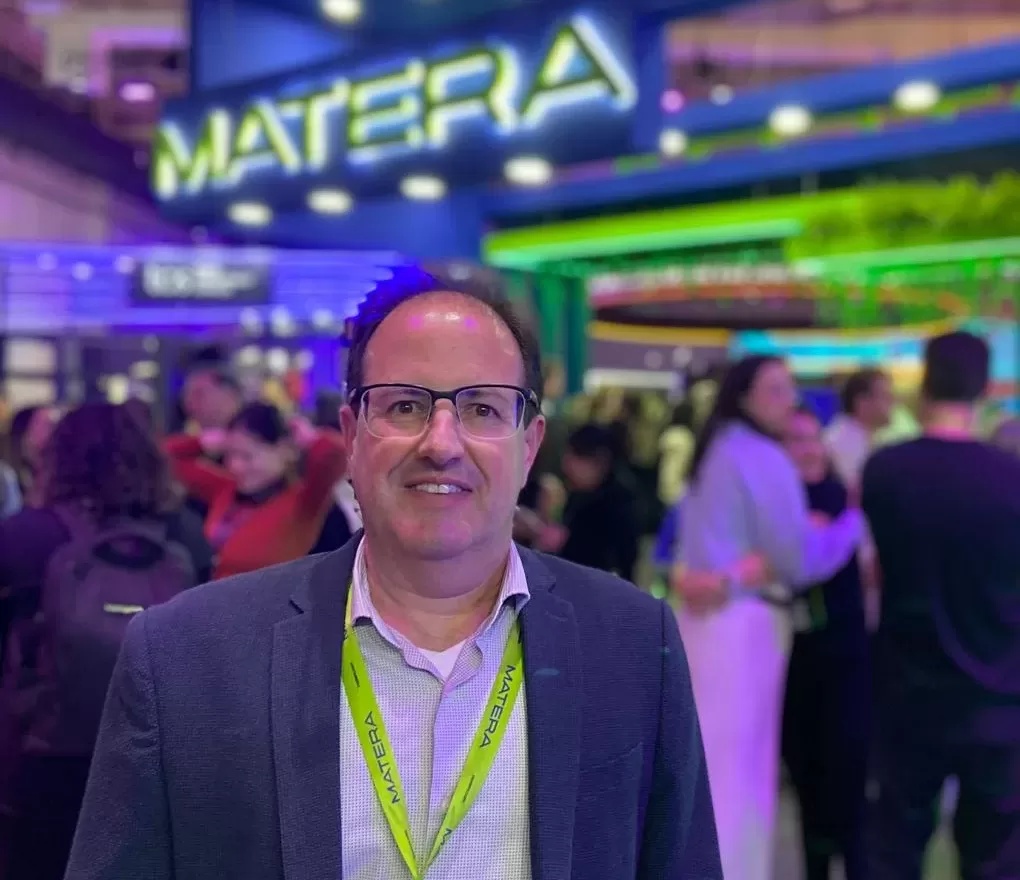
Ricardo Chisman, CEO da Matera. Foto: Reprodução/TI Inside
Com o split payment, uma empresa que emitir uma nota de R$ 100 não vai saber de antemão se receberá R$ 89, R$ 95 ou o valor cheio, segundo executivos da Matera, empresa de tecnologia que fornece sistemas de Pix e pagamentos a bancos e fintechs. A explicação foi dada em encontro com jornalistas na quinta-feira (5), em São Paulo, como mostrou o Finsiders.
O split payment é o novo modelo de cobrança criado pela reforma tributária para a CBS e o IBS, os dois impostos que formam o IVA dual. No momento em que o cliente paga, o banco ou a fintech que processa a transação separa a parte do imposto e envia direto ao Fisco; o fornecedor recebe só o valor líquido. Com isso, bancos, fintechs e outros provedores de serviços de pagamento (PSPs) passam a atuar como agentes arrecadadores.
A novidade do modelo brasileiro é a compensação instantânea. Ao processar um recebimento, a instituição consulta uma plataforma pública mantida pela Receita Federal e pelo Comitê Gestor do IBS, que guarda alíquotas, créditos e saldos de cada empresa. Se a empresa já tiver créditos de imposto, o desconto é menor. Ela sabe o valor mínimo que vai receber, mas o valor exato só aparece quando o pagamento é processado. No fechamento do período, a empresa não recebe menos; o que muda é o momento e o valor de cada entrada.
“Agora imagine que ele está esperando entrar os R$ 100 para pagar uma conta de luz e entrou R$ 95. (...) Essas ferramentas de gestão vão passar a ser quase obrigatórias”, disse o CEO da Matera, Ricardo Chisman. Para ele e para o diretor de produtos (CPO), Bruno Samora, a incerteza pesa mais sobre os pequenos negócios, que planejam os gastos contando com cada entrada de dinheiro. Samora vê também um lado positivo: como o imposto já sai separado, o modelo funciona como “uma organização compulsória” para o microempreendedor.
“Essas ferramentas de gestão vão passar a ser quase obrigatórias”
Ricardo Chisman, CEO da Matera, em encontro com jornalistas
O calendário ainda depende de confirmação dos comitês. Neste fim de ano, bancos e instituições fazem testes de conectividade com a plataforma pública. Por volta de março de 2027 começa uma operação assistida, com transações voluntárias, e no segundo semestre de 2027 o sistema entra em produção para pagamentos entre empresas por transferência e Pix. Depois vêm boletos e o QR Code dinâmico do Pix; cartões de crédito e pagamentos de pessoas físicas para empresas ficam para depois de 2028.
A Receita estima que o split vai processar de 150 a 170 vezes mais informações do que o Pix, com pelo menos 70 bilhões de notas e documentos eletrônicos quando estiver completo. Com 40 anos de mercado, a Matera processa cerca de 10% das transações Pix do país por meio dos sistemas que fornece a clientes como C6 Bank, Cielo e Pernambucanas, e desenvolve uma plataforma com inteligência artificial para ajudar os bancos a fazer o recolhimento e a explicar cada desconto aos clientes.
Por que importa. Todo banco, fintech e PSP vai ter de separar imposto em cada pagamento, conciliar o valor líquido e explicar ao cliente por que caiu R$ 93 e não R$ 100. Isso abre mercado para quem vender a tecnologia de recolhimento aos bancos e para quem levar ao pequeno negócio a conta, o ERP e o controle de caixa que mostram, venda a venda, quanto vai entrar.
Fonte: Finsiders Brasil. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Stablecoin
Avenia, da stablecoin BRLA, compra corretora de câmbio e eleva limite por operação para US$ 500 mil
Cofundador Hector Fardin contou no podcast Future of Money, da Exame, que o grupo já adquiriu a corretora e que a empresa tem conversas avançadas com a Binance para listar a BRLA
- Pesquisa
Ativos tokenizados atraem 66% dos investidores brasileiros, mostra pesquisa da Bitget
Levantamento da corretora de criptomoedas divulgado nesta terça-feira (10) mostra que 71,8% mudariam a forma de distribuir os investimentos entre plataformas se ações, títulos e fundos tokenizados estivessem disponíveis nelas
- Lançamento
CSU Digital lança agente de IA que pode cortar até 50% do custo de atendimento
Batizada de AIA, a plataforma da empresa listada na B3, dona da CSU Pays, executa ações nos sistemas do cliente, como segunda via de fatura e simulação de parcelamento, e entra em operação em cerca de cinco semanas
- Lançamento
BScash lança conta para MEIs e pequenas empresas com venda parcelada em até 21 vezes
Fintech cearense do Grupo BSPAR, que até aqui atendia empresas com folha de pagamento, estreia a BScash Empresas em Fortaleza, com conta PJ, Pix, cartão, link de cobrança e recebimento no dia seguinte