Pesquisa da Zoop mostra que fintechs são a principal fonte de crédito de 59% de quem tem limite no Brasil
Levantamento da Zoop com a PiniOn, com 2.031 entrevistados, mostra que as fintechs atendem de forma parecida todas as faixas de renda, enquanto os bancos tradicionais perdem espaço na base da pirâmide
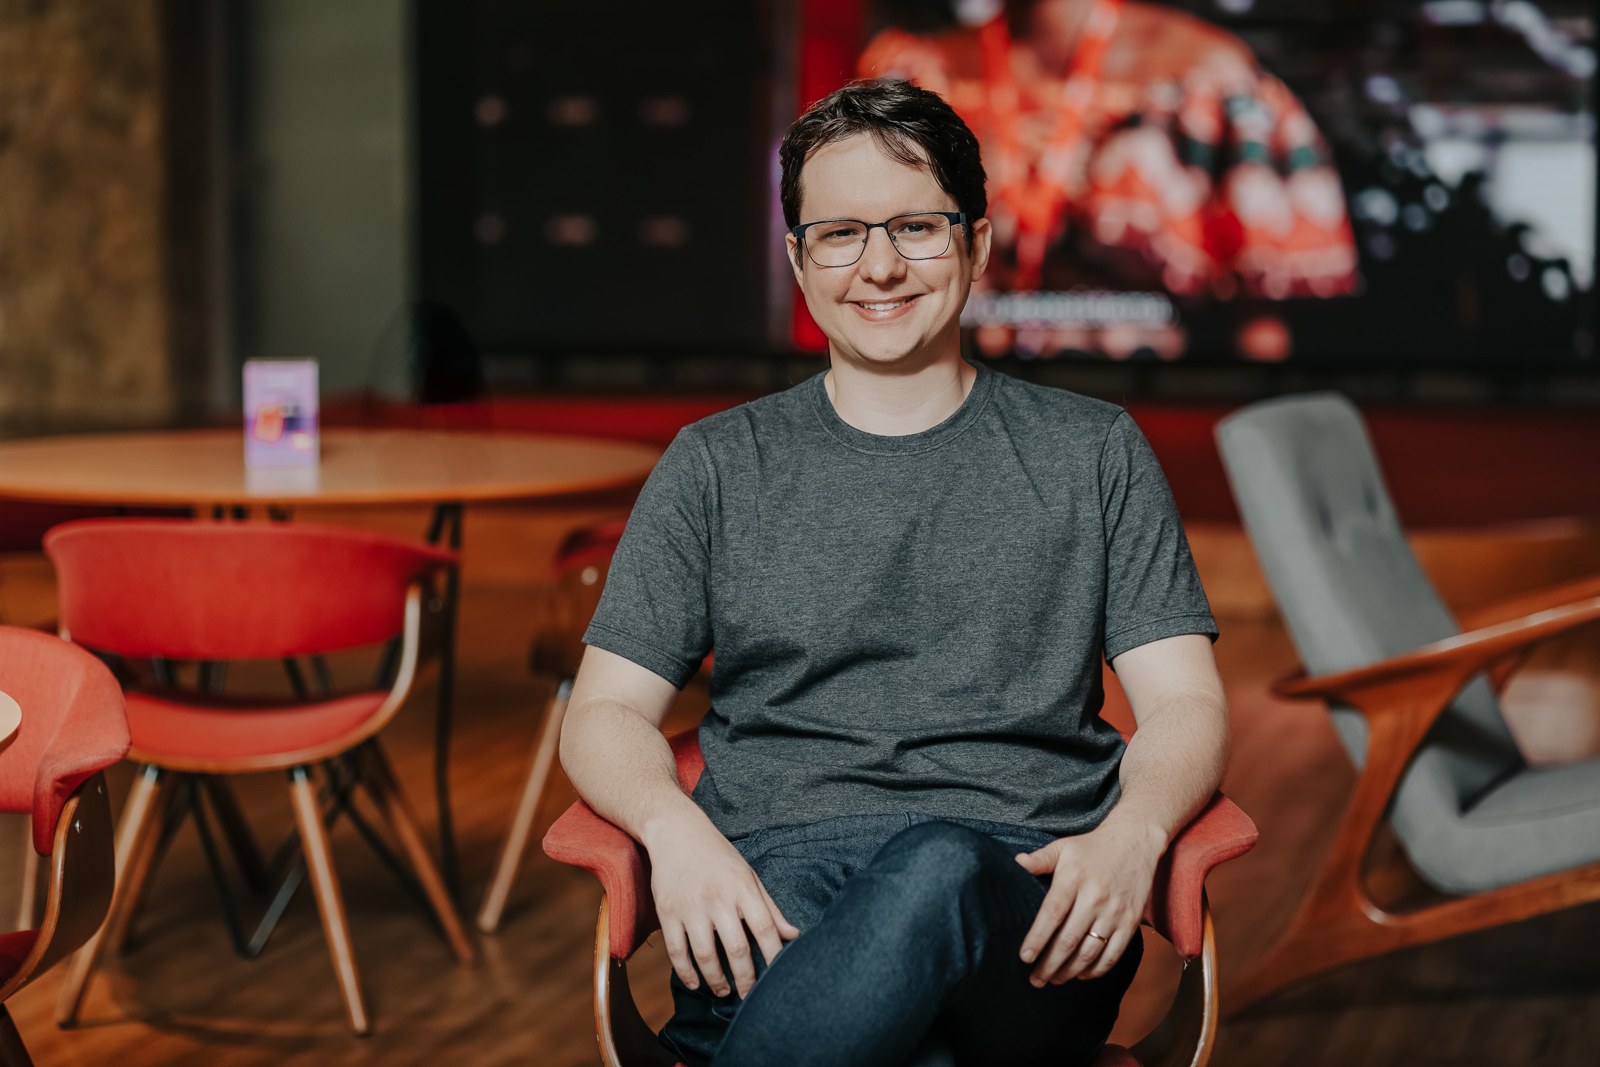
Cesario Martins, CEO da Zoop (Divulgação, via Bloomberg Línea)
As fintechs e os bancos digitais já são a principal fonte de crédito para 59% dos brasileiros que têm crédito no próprio nome. Os bancos tradicionais são citados por 39%. O dado é de uma pesquisa da Zoop, empresa de infraestrutura de pagamentos do iFood, feita em parceria com a PiniOn, como mostrou o Valor Investe nesta quarta-feira (11).
A diferença aparece com mais força quando se olha a renda. Os bancos tradicionais ainda respondem por 49% do crédito das classes A e B, mas a fatia cai para 26% nas classes D e E. Já as fintechs mantêm presença parecida em todas as faixas: atendem 56% da baixa renda e 60% da classe média. Depois dos bancos aparecem os empréstimos em lojas (22%), o consignado (13%) e o crédito informal (8%).
No total, 61% dos entrevistados dizem ter crédito disponível no próprio nome. Outros 19% já tiveram e perderam o limite, 10% usam crédito em nome de outra pessoa e 10% nunca tiveram acesso. Na classe D/E, 49% estão fora do mercado de crédito, contra 27% na classe C e 12% nas classes A e B. Entre quem não tem crédito, 37% dizem estar com o nome negativado, 24% preferem evitar dívidas e juros e 15% já tiveram crédito negado.
O uso também muda conforme a renda. Segundo o levantamento, as famílias de maior renda usam o limite para programar compras e acumular vantagens, enquanto as mais vulneráveis recorrem a empréstimos e cartões para pagar dívidas e despesas do dia a dia. Entre os de menor renda com crédito aprovado, 36% dizem que o limite é insuficiente, contra 28% na classe C e 20% nas classes A e B.
“Entre os brasileiros que mantêm crédito próprio, 59% apontam bancos digitais e fintechs como a principal fonte de recursos, enquanto os bancos tradicionais são citados por 39%”
Pesquisa Zoop e PiniOn, segundo o Valor Investe
A pesquisa mediu ainda o interesse por novos meios de pagamento nos próximos seis meses. O Pix parcelado lidera, citado por 47%, à frente do pagamento por biometria facial (32%), das cobranças automáticas (18%), dos comandos de voz (14%) e das transações feitas por assistentes de inteligência artificial (7%). Para 31%, o maior atrativo do Pix parcelado seriam juros menores; aprovação mais rápida (25%) e limite maior (23%) vêm em seguida.
O levantamento ouviu 2.031 pessoas em todas as regiões do país: 49% da classe C, 26% das classes D e E e 24% das classes A e B.
Por que importa. As fintechs já são a porta de entrada do crédito para a maioria de quem tem limite, e chegam onde o banco tradicional recua: na base da pirâmide, onde 36% acham o limite curto e 47% querem Pix parcelado. Quem oferecer crédito parcelado no Pix, com análise rápida e limite ajustado à renda, tem um público grande esperando o produto.
Fonte: Valor Investe. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Investimentos
Galápagos Capital capta R$ 220 milhões com ETFs de renda fixa e ações lançados em outubro
Os quatro ETFs da Família Fácil, lançados em 28 de outubro, aplicam 80% em títulos públicos e 20% em ações do Brasil, dos EUA ou do mundo, sem exigir DARF do investidor
- Varejo digital
Arezzo&Co vai fazer investimento pesado no TikTok Shop e corta 50% dos custos com IA em área piloto
Dona das marcas Arezzo, Schutz e Hering aposta no live commerce e na “economia emocional” para vender mais, inclusive nas horas de pouco movimento nas lojas
- Tecnologia no varejo
Allos corta cerca de 10% das despesas administrativas com automação e inteligência artificial
Maior administradora de shoppings do país reúne dados de cerca de 20 milhões de consumidores e registra cerca de 18 milhões de aberturas de seus aplicativos por trimestre, segundo o CEO Rafael Sales
- Histórias
Holding Clube mira R$ 1 bilhão de faturamento em cinco anos
Grupo de marketing de experiência fundado por José Victor Oliva faturou R$ 430 milhões em 2025, faz cerca de 250 eventos por ano e prevê crescer de 10% a 15% em 2026, segundo a CEO Priscila Pellegrini