Cash App, de Jack Dorsey, quer virar banco digital: 9,4 milhões já usam o app como banco principal e a Block pediu licença para o Builders Bank
Unidade da Block responde por 64% do lucro bruto do grupo, cresce com empréstimos de até US$ 500 e tenta deixar para trás processos sobre fraude e uma reserva de US$ 526 milhões para acordo com o Departamento de Justiça dos EUA
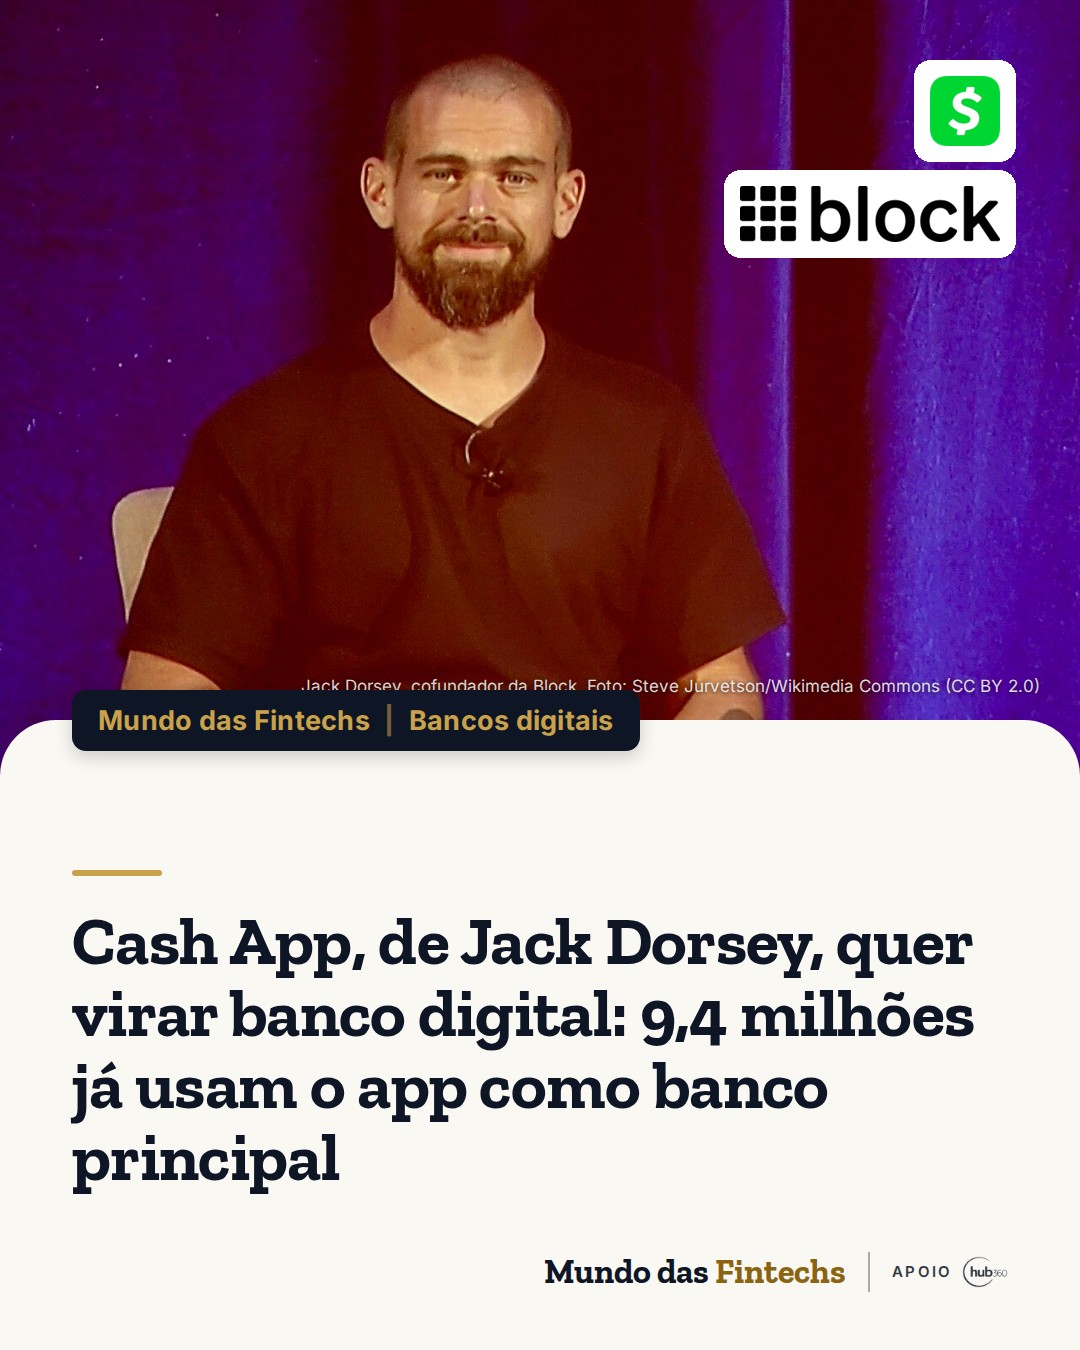
Jack Dorsey, cofundador da Block. Foto: Steve Jurvetson/Wikimedia Commons (CC BY 2.0)
O Cash App, carteira digital da Block, empresa de Jack Dorsey, quer deixar de ser só um aplicativo de pagamentos e virar banco digital, segundo reportagem da Bloomberg publicada no Brasil pela Bloomberg Línea neste domingo (1º). Hoje, 9,4 milhões de pessoas usam o Cash App como principal ferramenta bancária, pelas contas da própria Block, número que cresceu 17% em um ano.
Em setembro, a Block pediu ao Gabinete do Controlador da Moeda (OCC), regulador bancário dos Estados Unidos, autorização para fundar o Builders Bank & Trust. O grupo já tem uma licença de empresa de empréstimos industriais por meio da subsidiária Square Financial Services.
O Cash App gerou quase US$ 4 bilhões em lucro bruto até agora neste ano, ou 64% do total da Block. Em 2018 eram US$ 195 milhões, ou 15% do total. O crescimento vem de empréstimos, investimentos e promoções cruzadas com a Square, a outra empresa do grupo. O app oferece empréstimos pessoais de até US$ 500, com taxa que costuma ser de 5%, e opções de compre agora e pague depois. As concessões de empréstimos aumentaram 59% no segundo trimestre, com taxas de perda e inadimplência relativamente estáveis, segundo a empresa.
A virada acontece depois de anos de problemas. Ações movidas por agências estaduais e federais acusaram criminosos e fraudadores de usar a plataforma para fins ilícitos. Em agosto, a Block dobrou para US$ 526 milhões a reserva para um possível acordo com o Departamento de Justiça dos EUA, numa investigação que se arrasta há anos; a empresa ainda negocia e não está claro se haverá acordo. Executivos da Block disseram à Bloomberg que eliminaram o máximo possível de contas problemáticas que conseguiram identificar.
“Vemos uma conexão direta entre a confiança na plataforma e nosso crescimento. Nossos clientes só farão dela sua principal relação financeira se confiarem nela.”
Amrita Ahuja, diretora financeira e de operações da Block, à Bloomberg
“Vemos uma conexão direta entre a confiança na plataforma e nosso crescimento. Nossos clientes só farão dela sua principal relação financeira se confiarem nela”, disse Amrita Ahuja, diretora financeira e de operações da Block. Para Owen Lau, analista que acompanha fintechs na Clear Street, os investidores querem ver o retorno dos investimentos e saber se eles trazem crescimento sustentável.
Para fidelizar, o Cash App tem um programa que paga juros mais altos na poupança, dá acesso a caixas eletrônicos sem tarifa e proteção contra saldo negativo, além de negociação de ações, ETFs e bitcoin. Pelo programa Neighborhoods, lojistas que recebem pela Square oferecem vantagens a quem paga com o Cash App, canal que Dorsey espera transformar em uma das principais fontes de novos clientes, segundo sua carta mais recente aos acionistas.
Por que importa. O Cash App mostra o caminho que muita fintech de pagamento segue: a transferência atrai o cliente, mas o dinheiro vem quando o app vira a conta principal e passa a emprestar. Pequenos empréstimos com taxa fixa, vantagens com lojistas e juros na poupança fazem cada cliente render mais. No Brasil, onde o Pix já resolve a transferência de graça, a fintech que ganha é a que convence o cliente a deixar o salário nela.
Fonte: Bloomberg Línea. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Infraestrutura de mercado
A5X, nova bolsa que captou R$ 360 milhões, contrata Ricardo Nilsen como CISO para cuidar da segurança antes da estreia em 2027
Executivo com mais de 20 anos em segurança da informação, com passagens por Safra, Cielo e Siemens, vai liderar cibersegurança, combate à fraude e privacidade de dados da bolsa de derivativos
- Venture capital
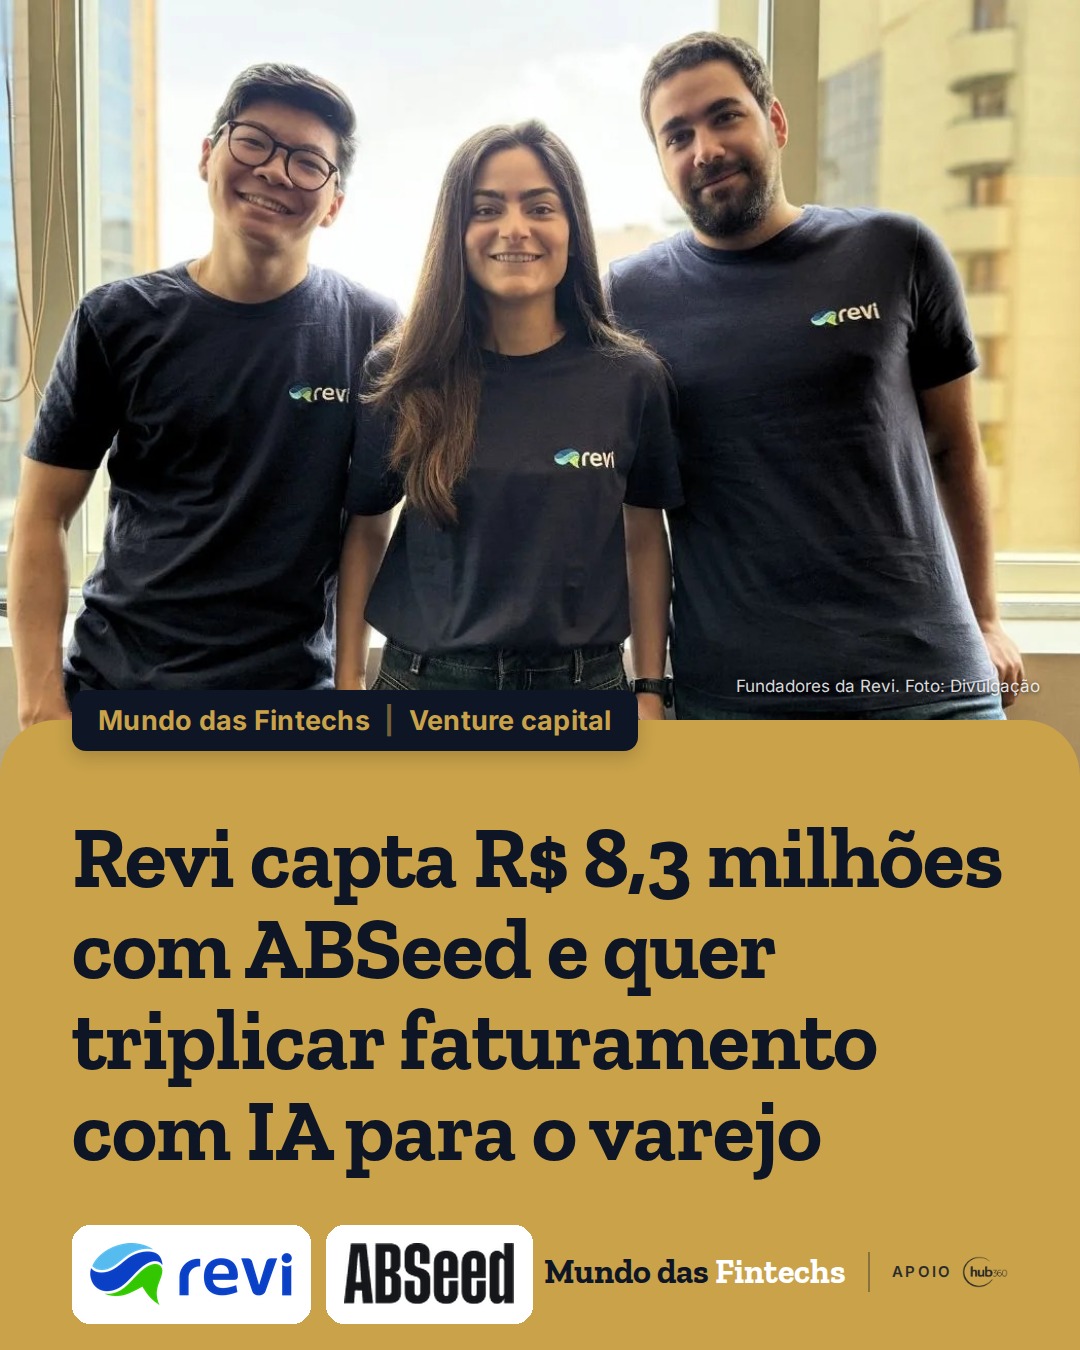
Revi capta R$ 8,3 milhões em rodada liderada pela ABSeed e projeta triplicar o faturamento, para R$ 18 milhões, com agentes de IA para o varejo
Startup fundada por Nicholas Love, Juliana Haddad e Marcelo Miyachi atende cerca de 500 clientes, como Aura Beauty, Baw Clothing e Grupo Rosset, e quer entrar nas grandes redes de lojas físicas
- Venture capital
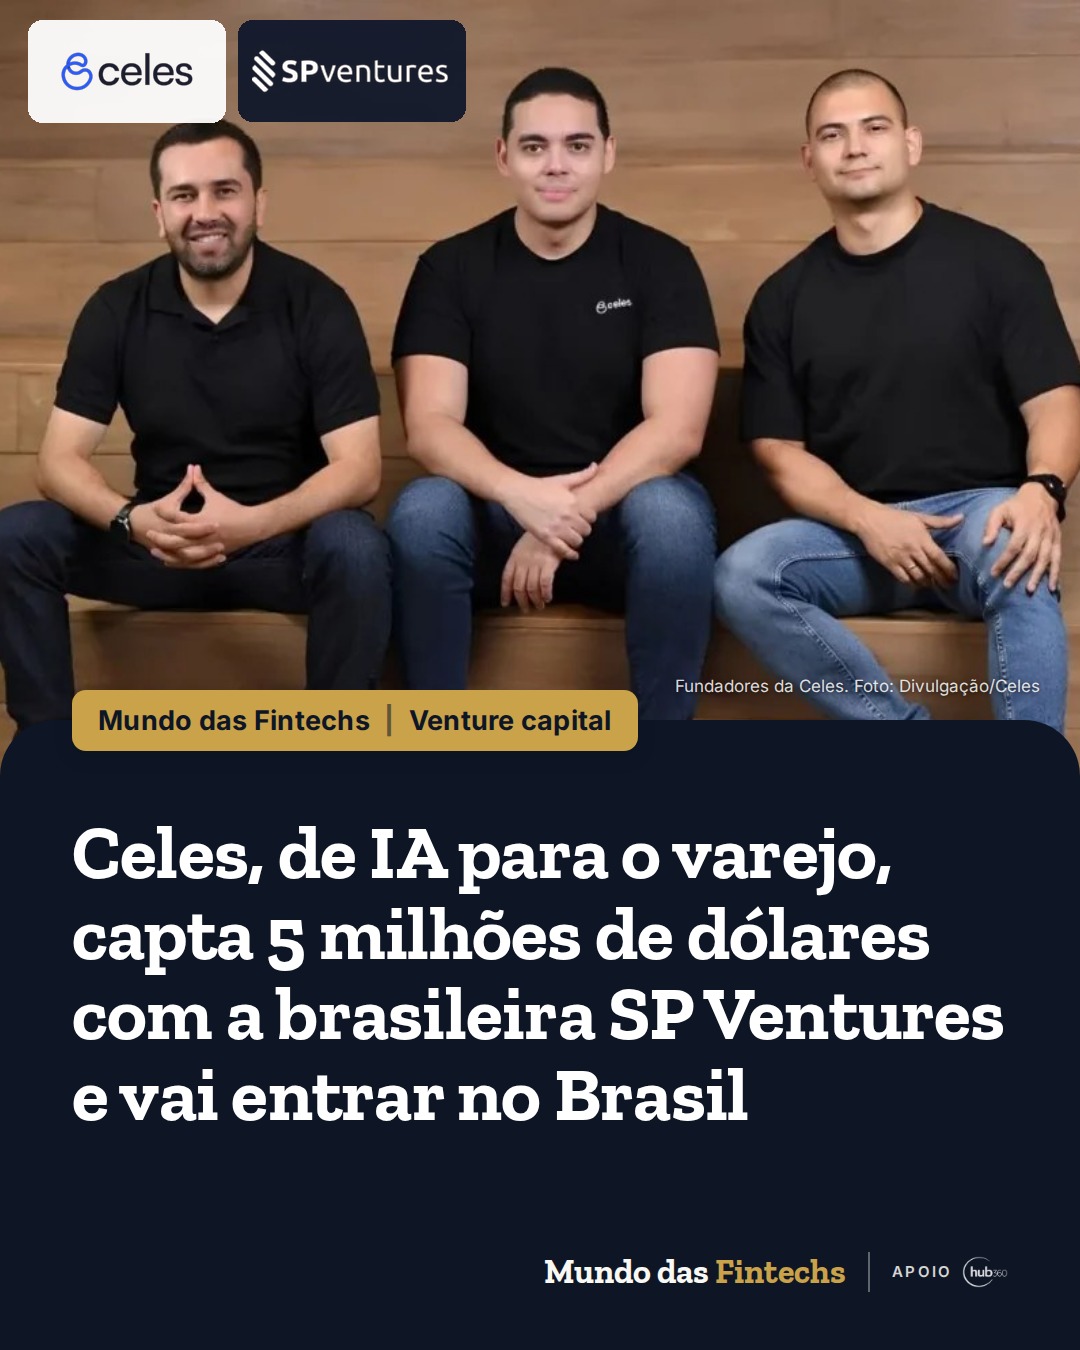
Celes, startup colombiana de IA para o varejo, capta 5 milhões de dólares com a brasileira SP Ventures e vai entrar no Brasil
Plataforma faz 55 milhões de previsões de demanda por dia para mais de 8.500 lojas em oito países e decide sozinha mais de 90% das reposições de estoque; clientes incluem Olímpica, FEMSA Salud e Tiendas Neto
- Insurtech
Darwin Seguros lança cotador digital de RC Profissional e reafirma meta de faturar mais de R$ 250 milhões em 2026, mais que o dobro de 2025
Seguradora de Edson Toguchi e Beto Souza Barros já tem 80% da carteira em seguros corporativos e passa a emitir apólices de E&O em uma única jornada digital para corretores a partir de novembro