Selic chega mais forte ao rotativo e ao crédito ao consumo, mostra estudo do Banco Central
Pesquisa sobre transmissão da política monetária, com dados de março de 2011 a junho de 2025, aponta repasse menor no crédito direcionado e efeito relevante nas emissões de debêntures
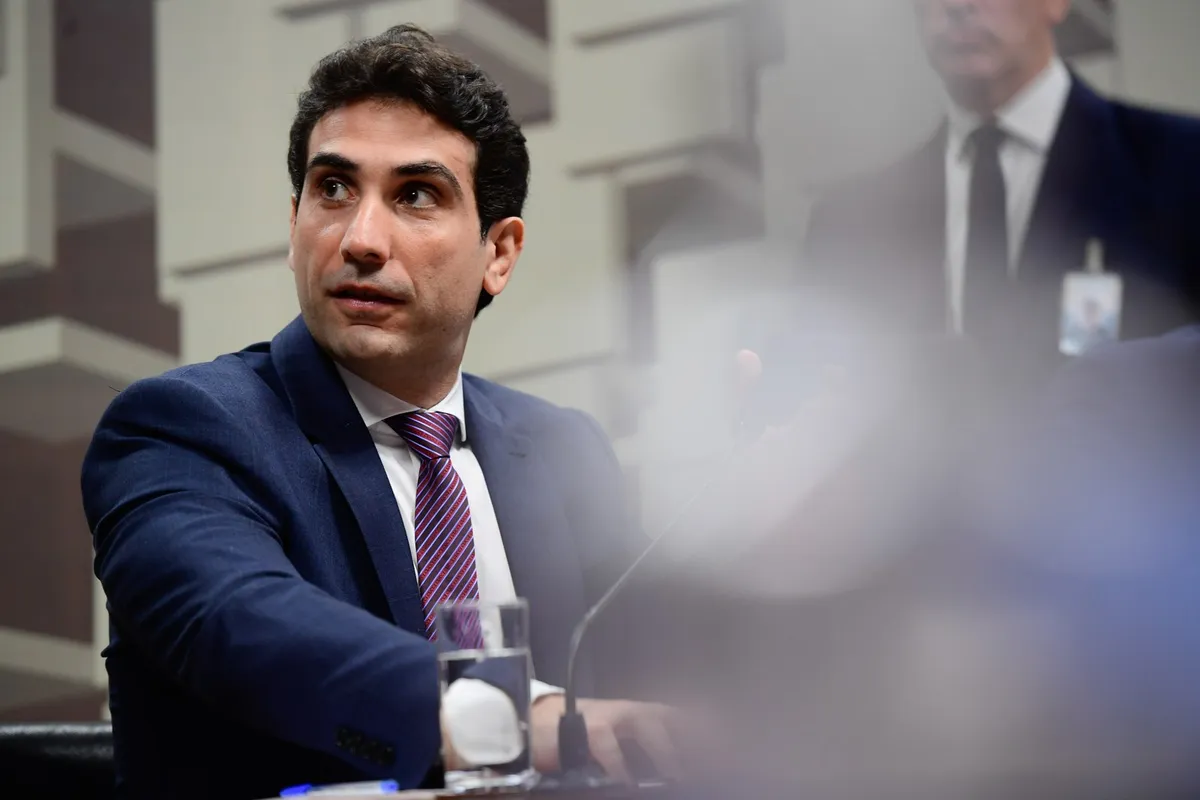
Gabriel Galípolo, presidente do Banco Central, em audiência no Senado. Foto: Saulo Cruz/Agência Senado (CC BY 2.0)
Um estudo de transmissão da política monetária divulgado pelo Banco Central em 18 de novembro de 2026 mostra que as mudanças da Selic chegam com mais força aos juros do crédito rotativo do cartão e do crédito ao consumo sem garantias, enquanto uma parcela relevante do crédito, a de recursos direcionados, fica relativamente protegida das variações da taxa básica.
O trabalho, chamado “Transmissão da Política Monetária por meio do Crédito: evidência teórica e empírica”, foi assinado pelos departamentos de Estudos e Pesquisas (Depep) e de Assuntos Internacionais (Derin) do BC e analisa dados brasileiros de março de 2011 a junho de 2025. Segundo o estudo, o repasse da Selic é maior nas modalidades de crédito livre e com elevada flexibilidade contratual, e significativamente menor no crédito direcionado, que tem taxas reguladas e fontes específicas de funding.
Nas linhas direcionadas e nas que têm teto de juros, como o consignado, o ajuste tende a acontecer pelo volume concedido, e não pela taxa. “Em modalidades com recursos livres, mas com tetos de juros ou rigidez contratual, como o crédito consignado, a transmissão via taxas é limitada, e o ajuste tende a ocorrer pelo volume, evidenciando a importância de se analisar conjuntamente os efeitos sobre preços e quantidades”, diz o texto do estudo divulgado em 18/11. O BC ressalva que, como as taxas médias do rotativo e do crédito ao consumo já são muito altas, o efeito relativo do repasse nessas linhas tende a ser limitado.
O estudo também compara o Brasil com oito países (Alemanha, Austrália, Chile, Colômbia, Estados Unidos, França, México e Reino Unido) e aponta grande diferença de repasse entre as modalidades. Em geral, no crédito imobiliário o repasse é parcial e menor, no crédito ao consumo é mais alto e no crédito comercial tende a ficar próximo de um para um.
“Em modalidades com recursos livres, mas com tetos de juros ou rigidez contratual, como o crédito consignado, a transmissão via taxas é limitada, e o ajuste tende a ocorrer pelo volume.”
Estudo do Banco Central assinado pelos departamentos de Estudos e Pesquisas (Depep) e de Assuntos Internacionais (Derin), divulgado em 18/11
Outro ponto é o mercado de capitais. De acordo com o BC, a política monetária afeta de forma significativa as emissões de debêntures, com efeitos em alguns casos mais intensos que os observados no crédito bancário. Como boa parte dos títulos de dívida é indexada ao DI, a Selic passa de forma mecânica para o custo de financiamento das empresas, inclusive sobre o estoque já emitido.
Para o BC, a transmissão da política monetária no Brasil depende de uma combinação de fatores: concentração bancária, nível dos spreads, peso do crédito direcionado, flexibilidade dos contratos e papel do mercado de capitais. O estudo foi noticiado pelo InfoMoney e pelo Valor Econômico em 18 de novembro.
Por que importa. O estudo mostra onde a taxa de juros pesa de fato: crédito livre ao consumidor e dívida corporativa atrelada ao DI. Para fintechs de crédito, entender essa sensibilidade é o que permite precificar bem, escolher a modalidade certa e montar funding via FIDC e debêntures num mercado de capitais que o próprio BC diz ganhar relevância.
Fonte: InfoMoney e Valor Econômico (estudo do Banco Central). Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Regulação
Pesquisa do BC mostra 84% das instituições elaborando ou aprovando a política de qualidade de dados
Levantamento de outubro com 57 instituições sobre a Resolução Conjunta 18 (RC 18) aponta a rastreabilidade como o maior desafio; política e diretor responsável precisam estar prontos até 31 de dezembro
- Fundos
Resolução CVM 175: fundo com menos de 90 dias pode adiar a auditoria, mas não o balanço
Ofício Circular Conjunto CVM/SNC/SSE/SIN 1/2026, publicado em 17 de novembro, diz que o período inicial sem auditoria terá de ser auditado no ano seguinte
- Regulação
Capital mínimo do Banco Central: 268 instituições planejam reforçar capital
Outras 76 apontam fusões ou incorporações como estratégia; com a regra modular em vigor desde julho, o BC projeta até 560 instituições desenquadradas até janeiro de 2028, quando termina a transição
- Insurtech
Azos ganha aval da Susep para a Azos Seguradora após R$ 450 milhões em prêmios anualizados
Portaria publicada no Diário Oficial em 17 de novembro autoriza a Azos Seguradora a operar seguros de pessoas em todo o país, com capital de R$ 30 milhões