Resolução CVM 175: fundo com menos de 90 dias pode adiar a auditoria, mas não o balanço
Ofício Circular Conjunto CVM/SNC/SSE/SIN 1/2026, publicado em 17 de novembro, diz que o período inicial sem auditoria terá de ser auditado no ano seguinte
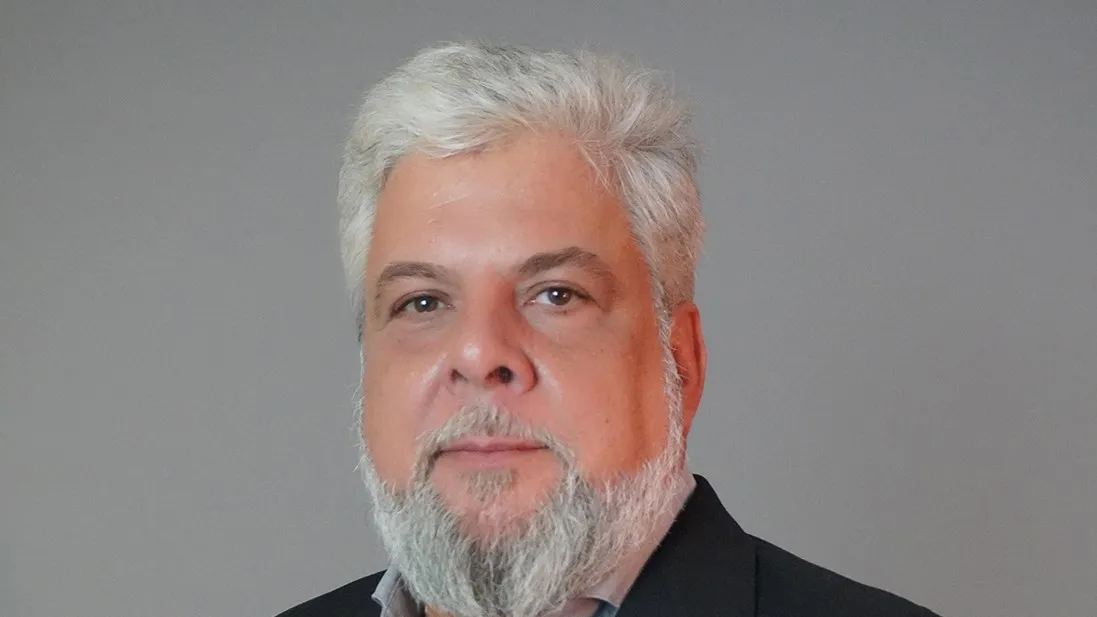
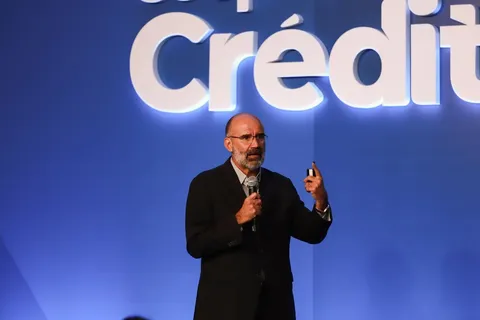
Claudio Maes, superintendente de Supervisão de Investidores Institucionais da CVM. Foto: Divulgação/CVM
A Comissão de Valores Mobiliários (CVM) publicou em 17 de novembro de 2026 o Ofício Circular Conjunto CVM/SNC/SSE/SIN 1/2026, que explica como aplicar a Resolução CVM 175 às demonstrações contábeis (o balanço e os resultados) de fundos e classes de cotas em atividade há menos de 90 dias. A regra prática: esses fundos ficam dispensados da auditoria no primeiro fechamento do exercício (o ano contábil do fundo), mas continuam obrigados a elaborar e divulgar as demonstrações, e esse período inicial terá de ser auditado no exercício seguinte.
O documento é das Superintendências de Normas Contábeis e de Auditoria (SNC), de Securitização e Agronegócio (SSE) e de Supervisão de Investidores Institucionais (SIN), esta comandada pelo superintendente Claudio Maes. Segundo a CVM, o objetivo é “uniformizar a aplicação da Resolução CVM 175 aos fundos de investimento e, quando aplicável, às respectivas classes de cotas”. O texto é dirigido aos administradores de fundos e aos auditores independentes registrados na autarquia e não altera a norma: divulga o entendimento conjunto das áreas técnicas sobre o artigo 69.
O parágrafo único do artigo 69 dispensa da auditoria anual o fundo ou a classe com menos de 90 dias de atividade na data de encerramento do exercício. Para a CVM, essa dispensa tem alcance estrito. O administrador continua obrigado a elaborar, divulgar, disponibilizar aos cotistas e, quando a regra da categoria pedir, enviar à CVM as demonstrações desse período inicial, informando com clareza o período coberto, o uso da dispensa e o fato de que os números não foram auditados.
No exercício seguinte, as demonstrações de 12 meses devem vir acompanhadas, como comparativo, das informações do período inicial, com nota explicando que se trata de um período inferior a 90 dias. E esse comparativo precisa estar auditado: a contratação do auditor para o novo exercício deve incluir o período anterior não auditado, e o relatório do auditor tem de cobrir os dois períodos. Não basta auditar só o saldo de abertura nem tratar o período inicial como acessório.
“Uniformizar a aplicação da Resolução CVM 175 aos fundos de investimento e, quando aplicável, às respectivas classes de cotas”
Áreas técnicas da CVM, em comunicado sobre o Ofício Circular Conjunto CVM/SNC/SSE/SIN 1/2026, publicado em 17 de novembro
Se o período inicial ficar sem auditoria, o auditor deve registrar isso no relatório, e o administrador estará descumprindo, pelo menos, o artigo 83, inciso III, da Resolução 175, sujeito às medidas de supervisão. O ofício traz ainda uma tabela de orientação prática com o tratamento esperado em cada situação. Este documento é diferente do Ofício-Circular nº 1/2026/CVM/SNC/GNA, assinado em 2 de setembro, que tratou do lastro de FIDC, CRI e CRA.
Por que importa. com a indústria de fundos lançando classes novas o tempo todo, sobretudo FIDCs de fintechs e originadores de crédito, a CVM deixa claro que nenhum período pode ficar sem balanço e sem auditoria. Administradoras, auditorias e fintechs de infraestrutura de fundos que organizarem desde o primeiro dia os registros, conciliações e memórias de cálculo de cada classe podem vender esse controle como serviço para gestoras que estão estreando produtos. Para a fintech que lança um FIDC, a conta prática é orçar no segundo ano uma auditoria que cubra também o período inicial.
Fonte: CVM. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Regulação
Capital mínimo do Banco Central: 268 instituições planejam reforçar capital
Outras 76 apontam fusões ou incorporações como estratégia; com a regra modular em vigor desde julho, o BC projeta até 560 instituições desenquadradas até janeiro de 2028, quando termina a transição
- Insurtech
Azos ganha aval da Susep para a Azos Seguradora após R$ 450 milhões em prêmios anualizados
Portaria publicada no Diário Oficial em 17 de novembro autoriza a Azos Seguradora a operar seguros de pessoas em todo o país, com capital de R$ 30 milhões
- Securitização
CVM lista sete eventos que obrigam securitizadoras a divulgar fato relevante de CRI e CRA
Ofício Circular SSE 4/2026, publicado em 16 de novembro, lista sete tipos de evento que pedem divulgação e exige controles em conjunto com agentes fiduciários, custodiantes e registradoras
- Regulação
CNJ cria central nacional para impedir venda duplicada de precatórios
Resolução exige escritura pública, registro eletrônico e homologação para que a venda de precatório valha nos tribunais; texto entra em vigor 30 dias após a publicação