Asaas pagou R$ 150 milhões pela Helena CRM: regra de capital do BC acelera M&A e muda o valuation das fintechs
Custo de compliance passa a pesar mais que múltiplos de TPV, há vendas por valor simbólico e a maioria das operações é de aquisição integral ou de investimento estratégico, dizem advogados e assessores
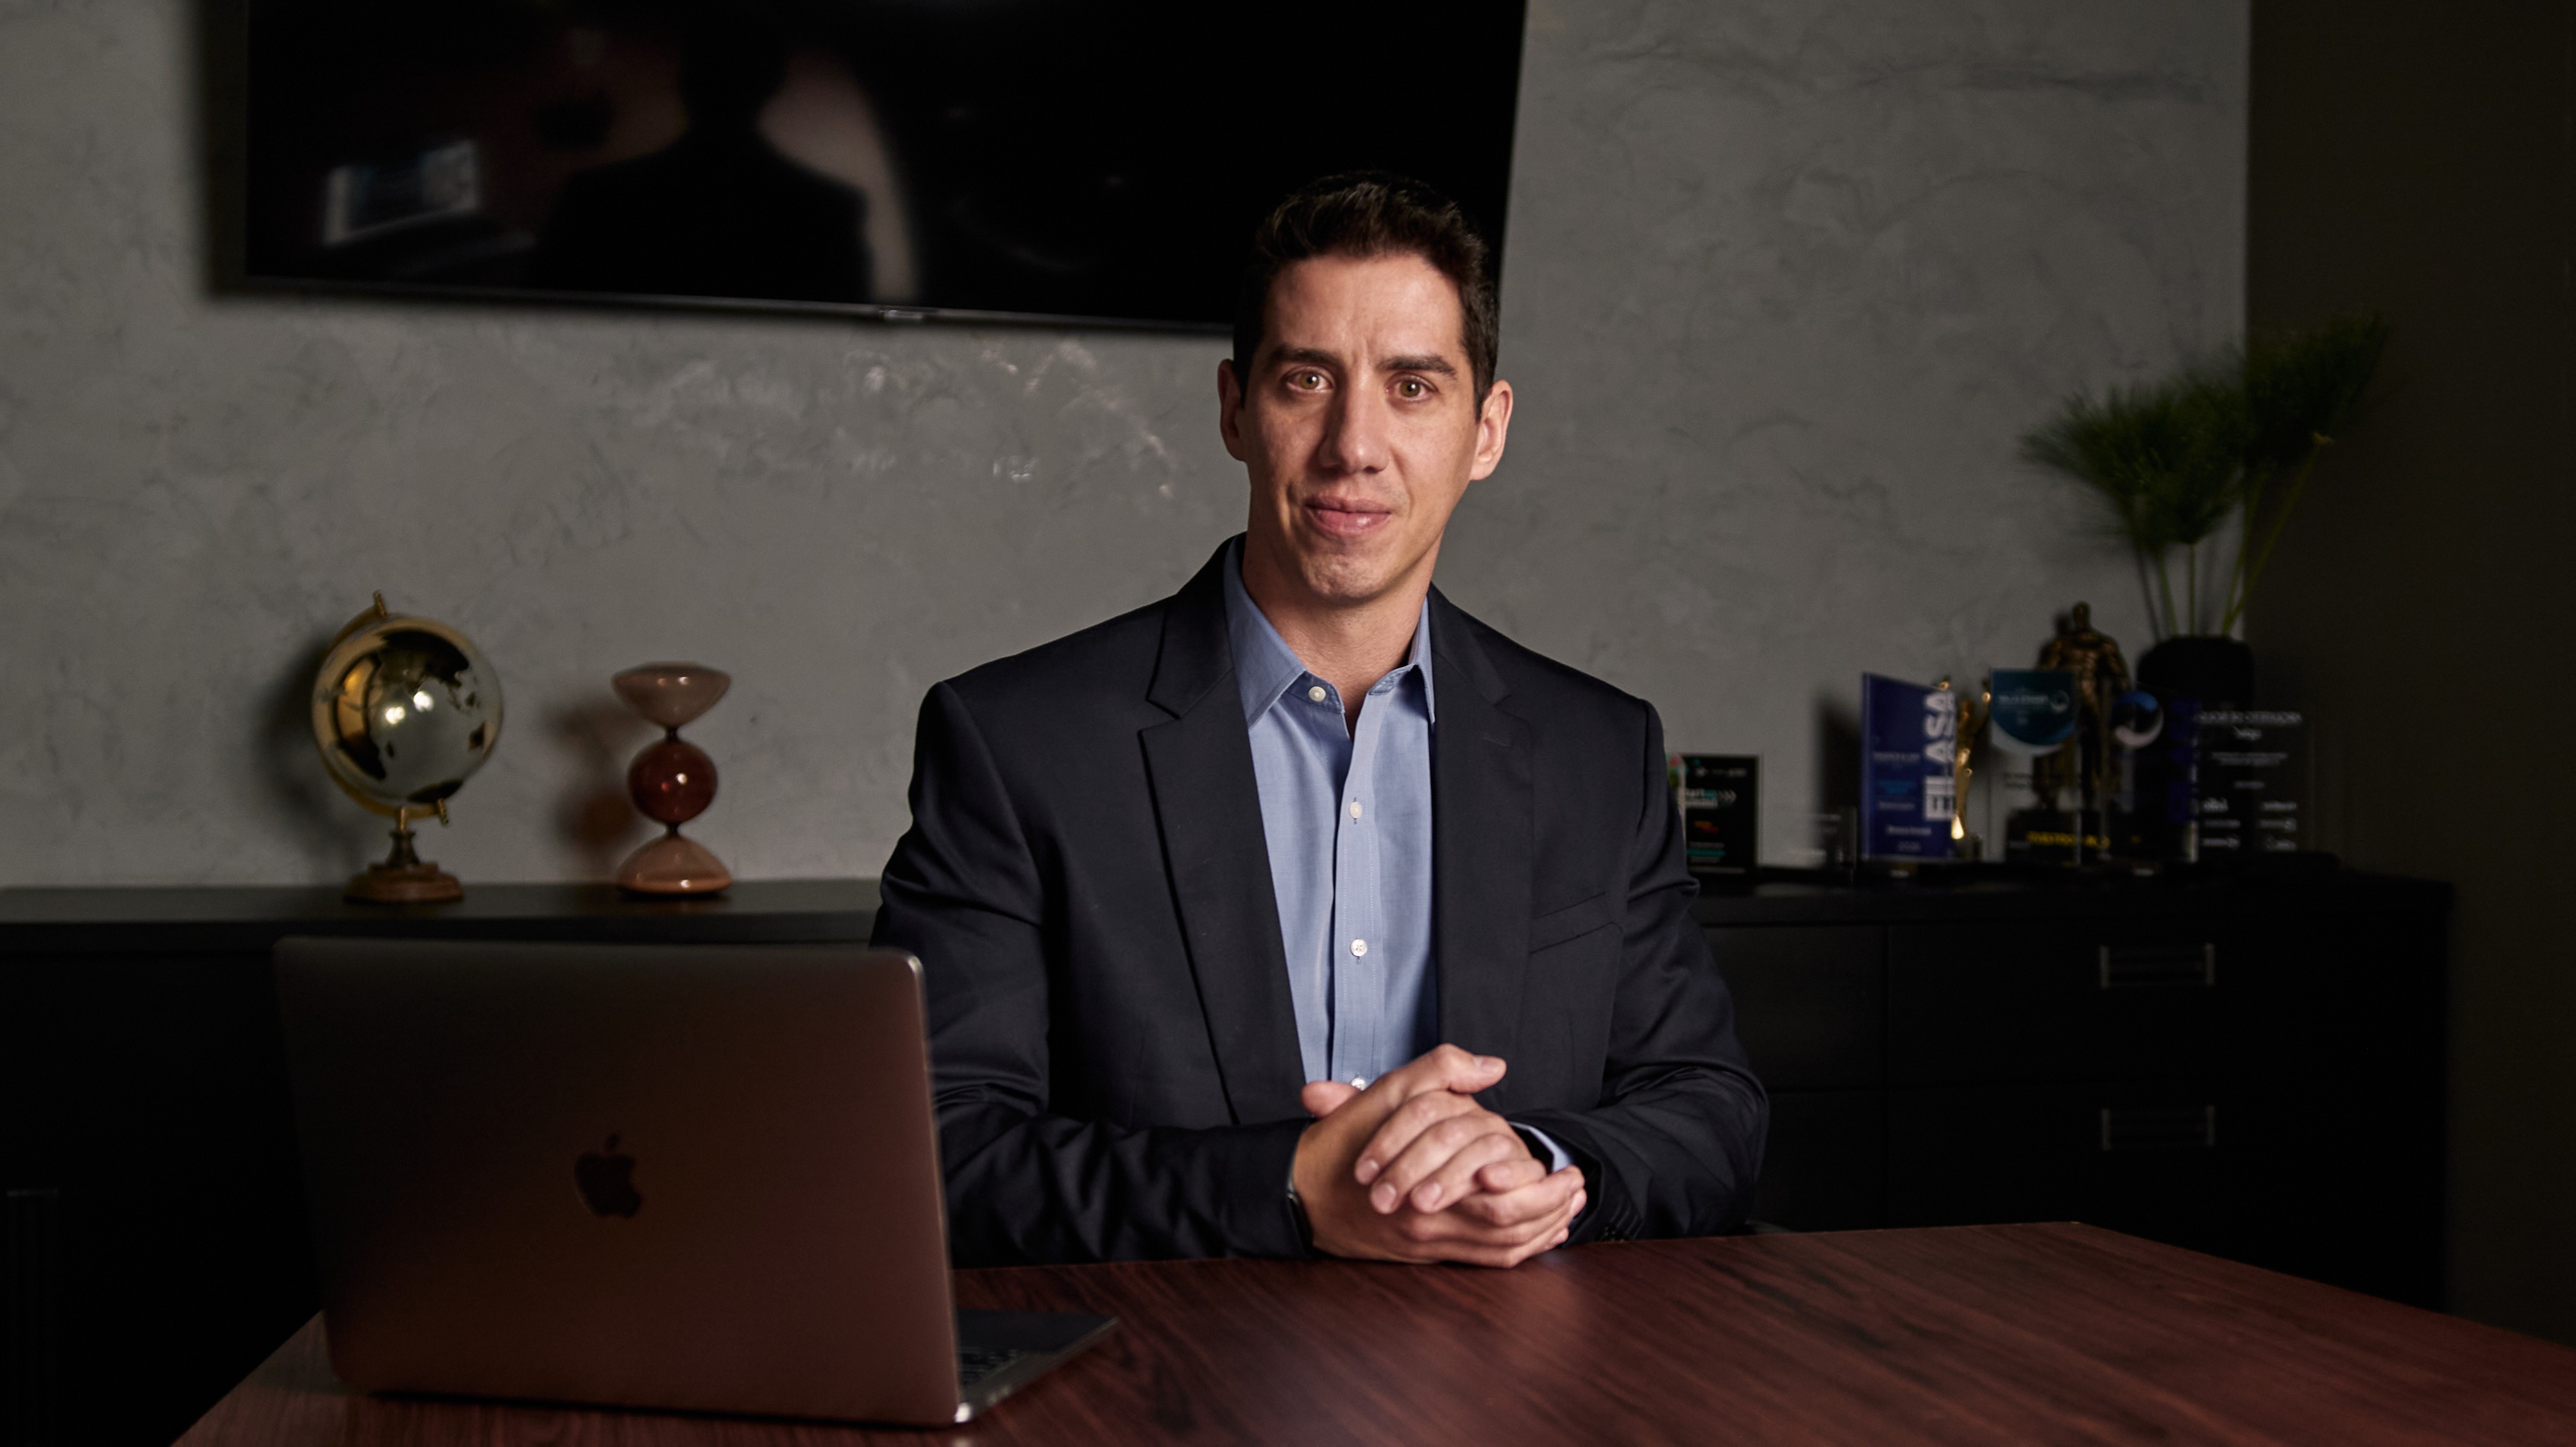
Antônio Patrus, CEO da Bossa Invest (Divulgação/Bossa Invest)
As novas exigências de capital mínimo, governança e tecnologia do Banco Central já mudam o preço das fintechs e abrem espaço para fusões e aquisições, segundo advogados, assessores e investidores ouvidos pelo Finsiders Brasil em reportagem publicada na quinta-feira (22). Os especialistas ainda não veem uma onda generalizada de compras motivadas só pelas regras, mas dizem que o mercado já revisa preços e se prepara para uma fase de concentração.
Antônio Patrus, CEO da Bossa Invest, cita um exemplo de consolidação já em curso: a compra da Helena CRM pelo Asaas, por R$ 150 milhões, em junho. “O interesse não está apenas no faturamento, mas também na carteira de clientes, na capacidade de distribuição e nas soluções tecnológicas que podem ser integradas à operação do comprador”, disse. As fintechs representam 11% do portfólio da gestora, que vê oportunidade em startups que combinam inovação, eficiência e escala.
A mudança mais concreta está na conta do valuation. Segundo Mary Mizuno, CEO da SoM&A, assessoria de compra e venda de pequenas e médias empresas, os investidores olhavam antes para múltiplos de faturamento ou de volume transacionado (TPV); agora os custos de compliance ganham peso, tanto o investimento em infraestrutura e tecnologia (Capex) quanto as despesas recorrentes para cumprir as regras (Opex). Ela também identifica vendas por valores simbólicos e operações voltadas a ajuste de capital, que precisam ser analisadas caso a caso.
Para Mary, o aperto regulatório é um dos principais motores de M&A no setor em 2025 e 2026, com mais força entre instituições de pagamento emissoras de moeda eletrônica, subcredenciadoras, credenciadoras menores e fintechs de crédito, como as Sociedades de Crédito Direto (SCDs) e as Sociedades de Empréstimo entre Pessoas (SEPs). Houve, segundo ela, uma corrida por assessoria regulatória, jurídica e de tecnologia, em boa parte para diagnósticos de viabilidade: decidir se vale arcar com a adequação ou migrar para uma estrutura parceira de Banking as a Service (BaaS).
“O interesse não está apenas no faturamento, mas também na carteira de clientes, na capacidade de distribuição e nas soluções tecnológicas que podem ser integradas à operação do comprador.”
Antônio Patrus, CEO da Bossa Invest
Pedro Nasi, sócio do Machado Meyer Advogados, vê tendência de aumento das operações de mudança de controle e de investimentos estratégicos, sobretudo em fintechs pequenas e médias, puxada pelos novos patamares de capital social integralizado e patrimônio líquido. “A maior parte das operações que temos acompanhado até o momento envolve a aquisição integral das instituições reguladas ou investimentos de parceiros estratégicos nessas instituições”, afirmou. A expectativa dele é que o movimento ganhe força à medida que as empresas avancem pelas etapas do regime de transição.
Daniela Poli Vlavianos, sócia do Poli, Porto & Andreghetto Advogados, diz que a empresa que precisa fazer investimentos elevados em capital, governança, tecnologia e controles internos, sem previsão no planejamento, pode perder valor de mercado. A consolidação, segundo ela, dilui o custo de conformidade numa base maior de clientes, mas as regras não explicam sozinhas a concentração: financiamento, rentabilidade e interesse estratégico dos investidores também pesam.
Thiago do Amaral Santos, sócio do Barcellos Tucunduva Advogados, lembra que a autorização do BC não pode ser vendida ou transferida entre empresas, porque fica vinculada à pessoa jurídica autorizada. O caminho é comprar o controle da instituição: “Na aquisição de controle, a instituição permanece titular da autorização, mas passa a ter novos controladores”, explicou. Comprar só carteiras, contratos ou ativos não leva a licença junto. Segundo ele, parte das instituições de pagamento e SCDs que desistem de operações reguladas passa a atuar em parceria com instituições autorizadas, concentrada em distribuição, indicação de clientes ou tecnologia.
O lado da oferta de licenças baratas e da migração para o BaaS, com o capital mínimo de instituição de pagamento chegando a R$ 32,8 milhões, foi tema de reportagem anterior do Mundo das Fintechs.
Por que importa. Por que importa: para quem tem ou quer abrir uma fintech, a conta mudou. Quem pensa em vender precisa mostrar compliance em dia, porque o comprador desconta do preço o Capex e o Opex que terá de bancar; quem quer entrar no mercado tende a sair mais barato comprando o controle de uma instituição já autorizada, ou operando via BaaS, do que pedindo licença do zero.
Fonte: Finsiders Brasil. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito PME
Finza, da Blips, que já originou R$ 750 milhões, financia máquinas na fábrica e usa o próprio equipamento como garantia
Fintech faz a análise de crédito durante a negociação com a indústria, lê o fluxo de caixa via Open Finance e aliena a máquina ao financiamento; meta é carteira de R$ 40 milhões em 2026
- Cartões
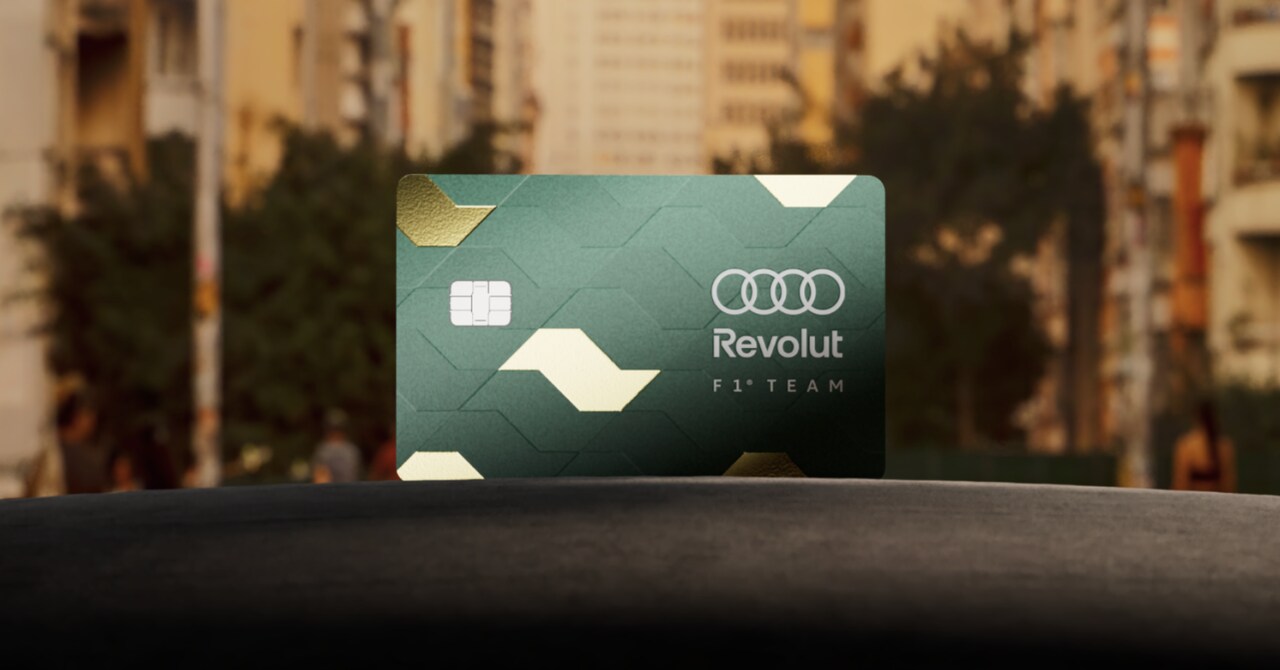
Revolut lança cartão do GP de São Paulo de F1 por R$ 119 e diz crescer no Brasil mais rápido do que nunca
Edição limitada com o Piso Paulista e o logo da Audi Revolut F1 Team chega antes da corrida de 6 a 8 de novembro; fintech britânica estendeu o crédito a todos os planos e zerou o IOF no câmbio
- Executivos
Nubank perde VP de tecnologia: Eric Young sai após pouco mais de 1 ano para a Meta, e David Vélez assume a área
Executivo fica até 12 de novembro e vai liderar infraestrutura nos Superintelligence Labs da dona do Facebook; fundador e CEO supervisiona tecnologia ao lado do VP de segurança, John Walton
- FIDC
Valora, de Daniel Pegorini, usa IA para ler 10 anos de dados de mais de 150 FIDCs e acompanhar R$ 36 bilhões
Gestora alimenta agentes com base própria de mais de 50 índices por fundo, aponta desvios de inadimplência e cortou de dois dias para 15 minutos a produção das lâminas