Transfeera vê capital mínimo ir de R$ 2 milhões para perto de R$ 11 milhões até 2028, e rentabilidade do BaaS força consolidação
Regras do BC e do CMN obrigam a rever mais de 75% dos contratos e podem encarecer o serviço em até 5%; operação leva de 12 a 24 meses para empatar, segundo executivos ouvidos pela Capital Aberto
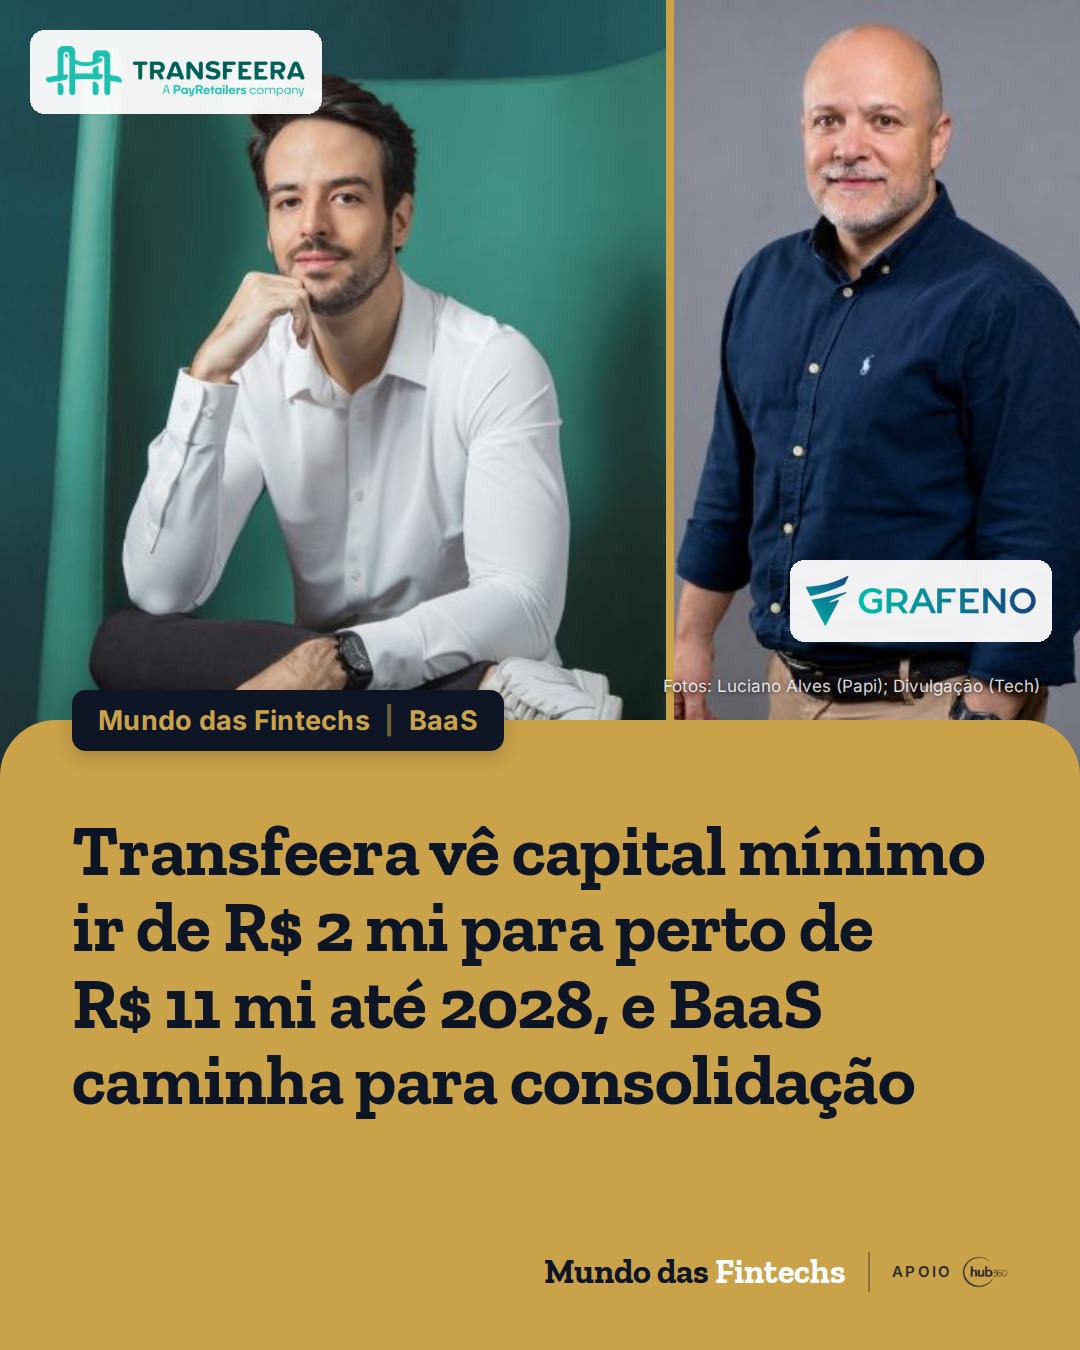
Victor Papi (Transfeera): Luciano Alves; Cleiton Tech (Grafeno): Divulgação
A rentabilidade do BaaS (Banking as a Service) virou desafio para os provedores de infraestrutura financeira no Brasil, e as regras novas do Banco Central e do CMN podem reduzir de forma significativa o número de fornecedores, segundo reportagem da Capital Aberto publicada nesta quinta-feira (5). Victor Papi, general manager da Transfeera, estima que a exigência de capital de uma instituição de pagamento como a dele, antes de R$ 2 milhões, pode se aproximar de R$ 11 milhões com a transição até 2028.
Segundo Papi, a ABBaaS (Associação Brasileira de Banking as a Service) projeta que o número de provedores, estimado em mais de 100, poderá cair para cerca de 40 até o fim de 2026. “Vai ter menos gente oferecendo e mais gente usando”, afirmou o executivo.
A conta vem da Resolução Conjunta nº 14, de novembro de 2025, que passou a calcular o capital mínimo pelas atividades exercidas e pelos riscos de cada instituição. No mesmo mês, a Resolução Conjunta nº 16 criou regras próprias para o BaaS: a instituição regulada continua responsável pelo serviço mesmo quando ele chega ao cliente pela marca de outra empresa, e há exigências de governança, transparência, controles internos e cobrança de tarifas.
Papi cita estudo da Tendências Consultoria para a ABBaaS segundo o qual mais de 75% dos contratos de BaaS precisarão ser revistos, na avaliação das empresas ouvidas. Os provedores maiores do levantamento estimam que o custo para os clientes pode subir até 5%. Para os menores, a necessidade de mais capital e de controles pode comprometer a viabilidade.
“A conta simplesmente não fecha se a operação depender apenas de tarifa de conta ou fee de transação, sem estar ancorada em uma tese forte de crédito ou em um ecossistema B2B consolidado”
Cleiton Tech, gerente comercial da Grafeno, à Capital Aberto
Cleiton Tech, gerente comercial da Grafeno, diz que uma operação de BaaS pode levar de 12 a 24 meses para chegar ao ponto de equilíbrio, conforme a escala, o modelo de receita e a base de clientes. Segundo ele, a Grafeno tem mais de 150 plataformas no modelo white label, e parte das 31 operações pioneiras anunciadas pela empresa em 2022 foi encerrada, absorvida ou reformulada.
Os dois executivos dizem que a demanda mudou de perfil: em vez de bancos digitais de nicho que dependem de tarifa, crescem clientes com fluxo financeiro próprio, como redes de franquias, marketplaces, softwares de gestão, FIDCs, securitizadoras e factorings. Papi cita a rede de brechós Peça Rara, atendida pela Transfeera, que padronizou as taxas cobradas dos franqueados e ganhou uma fonte extra de receita. “Toda conta aberta tem custo de verificação, monitoramento e compliance. Se o cliente abre e não movimenta, esse custo fica com alguém”, afirmou Papi.
No mundo, a Fortune Business Insights estima o mercado de BaaS em US$ 22,68 bilhões em 2025, com projeção de US$ 108,03 bilhões em 2034. No Brasil, estimativa da TOTVS citada por Papi aponta mercado potencial de até US$ 10 bilhões em 2030.
Por que importa. Com capital mínimo mais alto e mais de 75% dos contratos em revisão, o BaaS deixa de ser negócio de tarifa e passa a ser de crédito e de fluxo B2B. Para quem quer montar fintech, a oportunidade está em embutir conta, cobrança e crédito em quem já movimenta dinheiro todo dia, como franquias, softwares de gestão e FIDCs, e ganhar no volume que passa por ali.
Fonte: Capital Aberto. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito
PicPay e crédito: CFO André Cazotto quer levar fatia nos clientes de 5% para até 12% e descarta EUA
Banco digital fica com só 5% a 6% do crédito que seus clientes tomam no mercado, tem 45 milhões de contas ativas e custo de cerca de US$ 1 por cliente ao mês; expansão fora do Brasil fica para depois de pelo menos dois a três anos
- Consórcio
Concash, do BTG, vê venda de cota de consórcio fechar em 71,9% dos casos com mais de 40% do contrato pago
Levantamento com mais de 13 mil negociações em 2026 mostra que a venda de cota não é só saída de quem não consegue pagar; entre contratos com até 2% pagos, a conversão foi de 50,5%
- Crédito privado
Grupo Lev emite R$ 65 milhões em notas comerciais com Itaú BBA e Santander e troca o Finimp pelo mercado de capitais
Dona das bicicletas elétricas Lev e das scooters Onn pagou CDI mais 3,9% ao ano por quatro anos, espera cortar R$ 10 milhões por ano em juros e se prepara para receber um sócio
- Tecnologia
Zup, do grupo Itaú, vira parceira Select da Anthropic e cresce 31% em receita de novos clientes em 2026
Empresa de tecnologia com faturamento acima de R$ 1 bilhão atende mais de 60 clientes, como Itaú, Porto e Ouribank, e já certificou 92% do quadro em inteligência artificial