João Baptista Peixoto Neto, da Ouro Preto: banco gasta 75% menos capital de Basileia ao comprar cota sênior de FIDC do que ao emprestar direto
Na cota sênior de FIDC, o fator de ponderação de risco cai de 1,0 para 0,25; dos R$ 14 trilhões que os bancos administram, só R$ 6,5 trilhões a R$ 7 trilhões estão em crédito direto
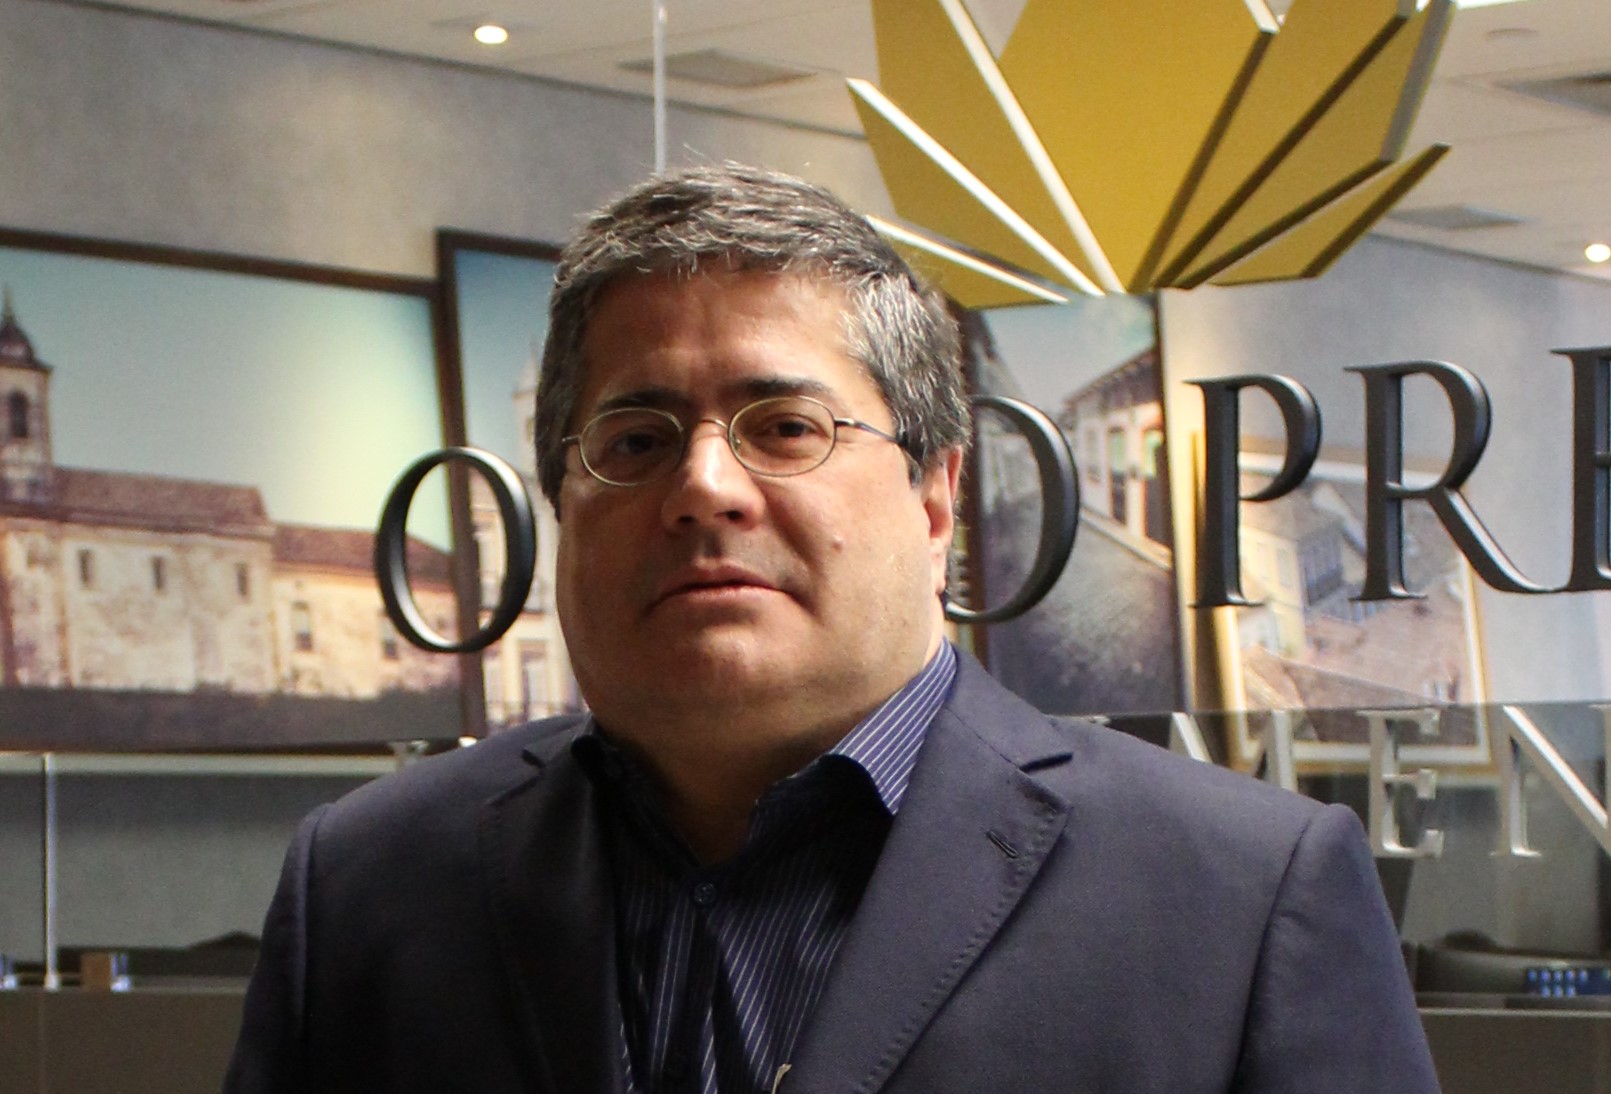
João Baptista Peixoto Neto, CEO e sócio-fundador da Ouro Preto Investimentos. Foto: Divulgação/Ouro Preto
Os bancos comerciais brasileiros estão deixando de ser só credores diretos de empresas e famílias para virar investidores de fundos de investimento em direitos creditórios (FIDCs), concentrados nas cotas da classe sênior. A explicação está na regra de capital do Banco Central, segundo análise de João Baptista Peixoto Neto, CEO e sócio-fundador da gestora Ouro Preto Investimentos, publicada pelo Money Times na sexta-feira (24).
Pelas normas de Basileia aplicadas no Brasil, o empréstimo direto a pessoa física ou jurídica tem fator de ponderação de risco 1,0, equivalente ao valor total da operação. Quando o banco aplica em cota sênior de um FIDC, o fator cai para 0,25. Na prática, a necessidade de capital regulatório é 75% menor do que no crédito tradicional, o que preserva os índices de solvência e a capacidade de alavancagem da instituição.
A preferência pela cota sênior vem da estrutura do fundo. Os FIDCs dividem as cotas em sênior, mezanino e subordinada; a subordinada, em geral nas mãos do cedente ou do organizador da operação, absorve primeiro as perdas e a inadimplência da carteira, protegendo o rendimento de quem está na ponta sênior.
Segundo o autor, o sistema bancário administra cerca de R$ 14 trilhões, dos quais R$ 6,5 trilhões a R$ 7 trilhões estão em crédito direto; o restante fica em títulos públicos e operações compromissadas. Com isso, os bancos usam a originação de gestoras especializadas, de empresas e de plataformas de tecnologia financeira e transferem ao fundo e às cotas subordinadas a gestão primária do risco.
“”
A projeção dele é que, na próxima década, os bancos comerciais se consolidem como os maiores cotistas e financiadores da indústria de FIDCs. Peixoto Neto é formado em Direito pela USP, esteve entre os primeiros colocados do ranking da Uqbar em estruturação de FIDCs de 2006 a 2019, com mais de 300 fundos estruturados, e integra os comitês de FII e de FIDC da Anbima.
Por que importa. Se o banco precisa de 75% menos capital para comprar cota sênior do que para emprestar direto, quem origina crédito e entra com a cota subordinada vira o parceiro preferido de uma montanha de dinheiro parado em título público. É aí que a fintech de crédito ganha: ela fica com o cliente, a tecnologia de análise e o spread da subordinada, e o banco entra com o funding barato na sênior.
Fonte: Money Times. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- INFRAESTRUTURA DE FUNDOS
Rio Bravo, de Paulo Bilyk, traz R$ 1,1 bilhão novo para a administração fiduciária em 2026 e vai entrar em FIDCs e em CRI e CRA em 2027
Gestora espera somar mais R$ 430 milhões até dezembro com os fundos da JPP; a área fiduciária já responde por cerca de R$ 5 bilhões dos R$ 10,4 bilhões administrados
- CRÉDITO PRIVADO
Uqbar: 120 FIDCs com R$ 72,2 bilhões sumiram da base da CVM em setembro, e os 5 maiores são da CBSF Trust, ex-Reag
Fundos constam como “em funcionamento normal” no cadastro, mas não entregaram o informe mensal de setembro; o Anna FIC NP, sozinho, soma R$ 15,7 bilhões
- CRÉDITO PRIVADO
Euro Securitizadora, do Grupo Euro17, tem bens bloqueados pela Justiça por calote em debêntures de 4.200 investidores e passivo de R$ 741 milhões
Juiz da 11ª Vara Cível de São Paulo mandou bloquear as contas da securitizadora da Faria Lima pelo Sisbajud, no modo “teimosinha”, a pedido de uma investidora que aplicou R$ 250 mil; advogado vê caminho aberto para centenas de ações
- CARTÕES
Porto Bank, de 4,3 milhões de clientes, renova por 3 anos com a Mastercard e põe a McLaren nos cartões digitais Gold, Platinum e Black
O novo visual vale nas carteiras digitais e no cartão virtual do App Porto até 31 de dezembro, a duas semanas do GP de São Paulo; o banco do Grupo Porto tem R$ 22,8 bilhões em ativos de crédito