Euro Securitizadora, do Grupo Euro17, tem bens bloqueados pela Justiça por calote em debêntures de 4.200 investidores e passivo de R$ 741 milhões
Juiz da 11ª Vara Cível de São Paulo mandou bloquear as contas da securitizadora da Faria Lima pelo Sisbajud, no modo “teimosinha”, a pedido de uma investidora que aplicou R$ 250 mil; advogado vê caminho aberto para centenas de ações
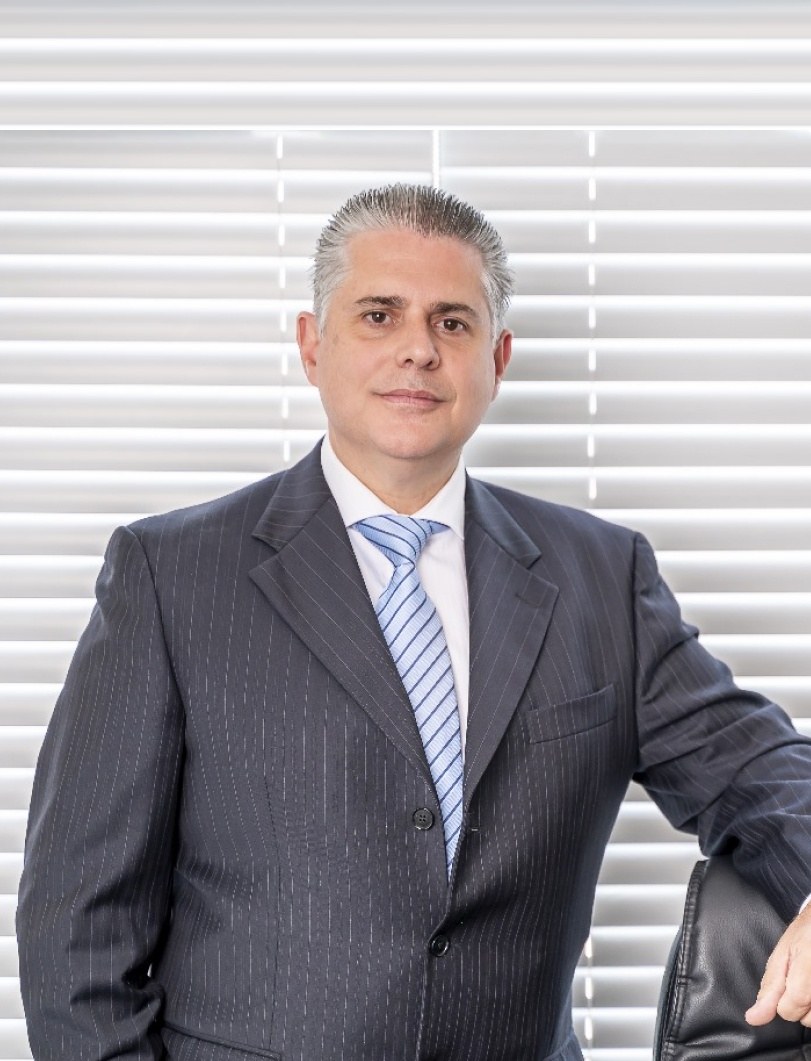
Luiz Alfredo Bianconi, sócio fundador do Bianconi Advogados. Foto: Divulgação/Bianconi Advogados
O juiz Luiz Gustavo Esteves, da 11ª Vara Cível do Foro Central de São Paulo, determinou o arresto imediato dos ativos financeiros da Euro Securitizadora S.A., empresa do Grupo Euro17 com sede na Avenida Faria Lima. O bloqueio será feito pelo Sisbajud, o sistema de busca de ativos do Judiciário, na modalidade de reiteração programada, a chamada “teimosinha”, que repete a ordem nas contas da empresa até achar dinheiro. Se não der certo, a decisão prevê a busca de veículos pelo Renajud. O caso foi noticiado pelo ConJur na quinta-feira (23).
A ação foi aberta por uma investidora que subscreveu, em abril de 2025, R$ 250 mil em debêntures da securitizadora, com promessa de remuneração de até 1,70% ao mês. Segundo a decisão, a empresa parou de pagar remunerações e resgates a partir de 1º de junho de 2026, o que afetou mais de 4.200 investidores e levou a um passivo superior a R$ 741 milhões. A investidora pediu a aplicação do Código de Defesa do Consumidor, a declaração de ineficácia da cláusula de arbitragem e o arresto pelo Sisbajud.
Para o juiz, o boletim de subscrição e o comprovante de transferência bastaram para mostrar a probabilidade do direito, e a jurisprudência do Superior Tribunal de Justiça permite resolver o contrato antes do vencimento quando fica evidente que o devedor não vai pagar (o chamado inadimplemento antecipado). A falta de resposta à notificação extrajudicial, as notícias sobre a paralisação dos pagamentos e o volume de execuções cíveis confirmaram o risco. O magistrado também apontou que os sócios administradores criaram recentemente uma holding, o que, para ele, indica risco de dissipação do patrimônio.
O advogado Luiz Alfredo Bianconi, do Bianconi Advogados, que representou a investidora, chamou a decisão de marco e disse que ela pode abrir caminho para centenas de ações semelhantes. Depois da decisão, o Grupo Euro17 anunciou uma nova etapa de seu plano de reestruturação, para “compreender cada situação de forma individualizada, avaliar alternativas de composição e buscar tratativas compatíveis com a capacidade econômico-financeira momentânea da companhia”, segundo nota da empresa.
“Ela [a decisão] reconhece formalmente a inadimplência generalizada, o risco de insolvência e a necessidade de medidas urgentes. Isso abre caminho para que outros credores obtenham decisões semelhantes”
Luiz Alfredo Bianconi, sócio fundador do Bianconi Advogados
Na mesma semana, o grupo pediu recuperação judicial com passivo declarado de R$ 1,72 bilhão e 5.034 credores, como o Mundo das Fintechs mostrou. Segundo a petição, a carteira de crédito do grupo, que empresta para pessoas físicas das classes C e D pelo celular, foi financiada quase toda com debêntures privadas vendidas diretamente a pessoas físicas, sem garantia real, sem agente fiduciário independente e sem um FIDC que separasse a carteira do balanço da securitizadora.
Por que importa. O caso Euro17 mostra que, em crédito, quem ganha dinheiro com segurança é quem separa a carteira do balanço. Para uma fintech de crédito, captar por um FIDC, com administrador, custodiante e cotas registradas, sai mais caro que vender debênture direto ao investidor, mas é o que dá acesso a dinheiro grande e protege o negócio quando a inadimplência sobe. E há espaço para fintechs de infraestrutura que oferecem essa estrutura pronta para quem empresta.
Fonte: ConJur. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- CRÉDITO PRIVADO
Uqbar: 120 FIDCs com R$ 72,2 bilhões sumiram da base da CVM em setembro, e os 5 maiores são da CBSF Trust, ex-Reag
Fundos constam como “em funcionamento normal” no cadastro, mas não entregaram o informe mensal de setembro; o Anna FIC NP, sozinho, soma R$ 15,7 bilhões
- CARTÕES
Porto Bank, de 4,3 milhões de clientes, renova por 3 anos com a Mastercard e põe a McLaren nos cartões digitais Gold, Platinum e Black
O novo visual vale nas carteiras digitais e no cartão virtual do App Porto até 31 de dezembro, a duas semanas do GP de São Paulo; o banco do Grupo Porto tem R$ 22,8 bilhões em ativos de crédito
- REGULAÇÃO
Novo SAC obriga bancos e fintechs a ter atendimento humano no chat das 8h às 20h, inclusive no fim de semana, a partir de 2 de novembro
Decreto 13.135 inclui expressamente quem oferece serviço financeiro, de pagamento ou de crédito por meio digital sob supervisão do Banco Central; o prazo de adaptação é de 20 dias, contra 180 na regra anterior
- LICENÇAS DO BC
Revolut mais que triplica o capital no Brasil, para R$ 326,9 milhões, e BC libera a Ainar, nova fintech de crédito e cartão
No mesmo bloco do Diário Oficial de 20/10, a Bullla deixou de ser plataforma de empréstimo entre pessoas e a BPCE Equipment Solutions virou banco múltiplo