Comunicado 46.227: Banco Central manda auditor checar cessão de carteira a securitizadora quando o banco compra os títulos lastreados nela
Se o cedente ficou com os riscos, a carteira continua no balanço, com provisão e registro no SCR; o BC também mira despesas antecipadas, como o custo de cartões não ativados
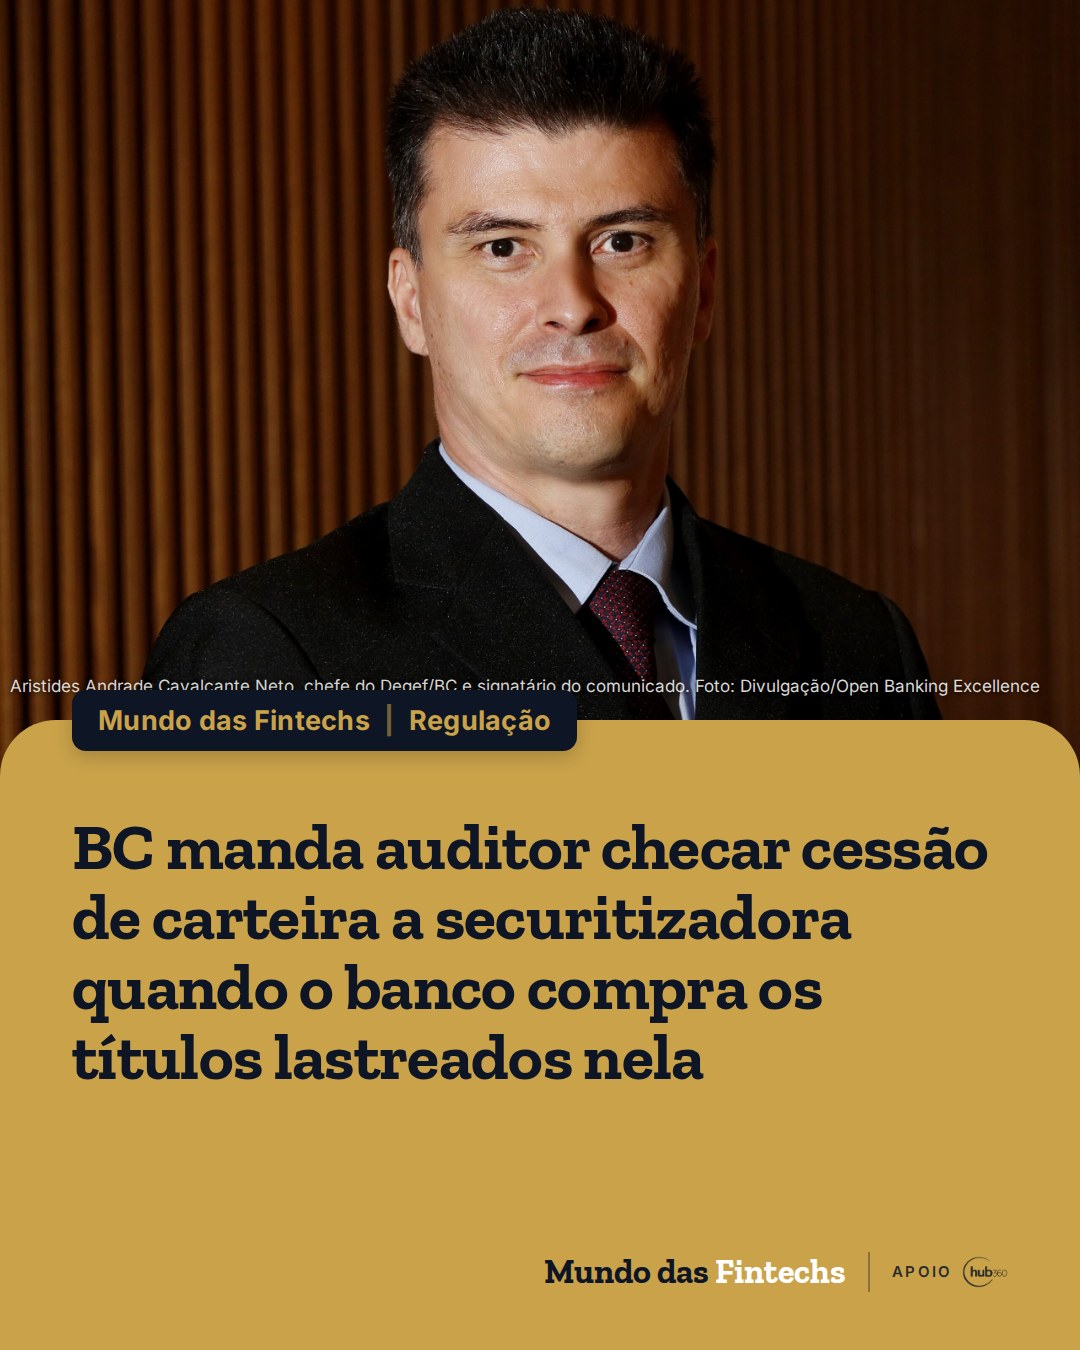
Aristides Andrade Cavalcante Neto, chefe do Departamento de Gestão Estratégica e Supervisão Especializada do BC, um dos signatários do comunicado. Foto: Divulgação/Open Banking Excellence
O Banco Central publicou na quarta-feira (4) o Comunicado 46.227, que pede aos auditores independentes atenção especial a operações em que bancos, fintechs e demais instituições autorizadas cedem carteiras de crédito e outros ativos financeiros a companhias securitizadoras e, ao mesmo tempo ou logo depois, compram os títulos lastreados nesses mesmos ativos. Segundo o texto, as instituições supervisionadas têm realizado esse tipo de operação. O comunicado é assinado pelos chefes de quatro departamentos de supervisão e monitoramento do BC.
O auditor deve avaliar, com base na Resolução CMN 4.966, de 2021, ou na Resolução BCB 352, de 2023, se a instituição que cedeu a carteira manteve na prática os riscos e os benefícios dos créditos. Se a conclusão for de retenção substancial, o BC lista os efeitos: os ativos continuam no balanço da cedente, as obrigações da operação viram passivo, a instituição precisa constituir provisão para risco de crédito e os dados seguem sendo informados ao Sistema de Informações de Crédito (SCR).
O comunicado trata ainda do uso dos títulos comprados como lastro de operações compromissadas para captar recursos. Nesse caso, diz o BC, a conclusão não muda, porque o compromisso de recompra exige manter os títulos de securitização na contabilidade. Inadequações nos critérios contábeis devem ser levadas em conta pelo auditor no relatório e nas comunicações exigidas pela regulamentação.
O segundo ponto são as despesas antecipadas. Só podem ser lançados nessa conta os pagamentos feitos antes de receber bens ou serviços e os custos de obter ou cumprir contrato com cliente que atendam ao pronunciamento CPC 47; a expectativa de benefício futuro não basta. O BC aponta como erros a evitar custos sem ligação direta com um contrato, direitos de exclusividade e gastos com software que deveriam ser tratados como intangíveis, com efeito no capital regulamentar, e custos de transação que devem entrar na taxa efetiva de juros ou no resultado do período. Também diz que não é adequado amortizar o custo de confecção e envio de cartões só pelo prazo de validade, sem considerar cartões não ativados ou cancelados.
“Os auditores devem avaliar (...) em que medida houve retenção substancial dos riscos e benefícios dos ativos financeiros cedidos”
Comunicado 46.227 do Banco Central
O terceiro ponto vale para instituições que são companhias abertas ou líderes de conglomerados dos segmentos S1 e S2: elas devem divulgar, junto com as demonstrações consolidadas de 2026 no padrão internacional, o relatório de informações financeiras relacionadas à sustentabilidade, com asseguração razoável do auditor segundo os pronunciamentos CBPS 01 e CBPS 02. O Carta Circular noticiou o comunicado na quinta-feira (5).
Por que importa. Securitizar carteira é um dos jeitos mais usados por fintechs de crédito para girar capital e crescer sem esperar o cliente pagar. O recado do BC é que a cessão só alivia o balanço quando o risco sai de verdade. Quem montar a estrutura certa, com o investidor de fora ficando com o risco via FIDC ou securitizadora, ganha espaço para emprestar mais e pode vender essa estruturação a outras instituições.
Fonte: Banco Central (Comunicado 46.227). Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito
PicPay e crédito: CFO André Cazotto quer levar fatia nos clientes de 5% para até 12% e descarta EUA
Banco digital fica com só 5% a 6% do crédito que seus clientes tomam no mercado, tem 45 milhões de contas ativas e custo de cerca de US$ 1 por cliente ao mês; expansão fora do Brasil fica para depois de pelo menos dois a três anos
- Consórcio
Concash, do BTG, vê venda de cota de consórcio fechar em 71,9% dos casos com mais de 40% do contrato pago
Levantamento com mais de 13 mil negociações em 2026 mostra que a venda de cota não é só saída de quem não consegue pagar; entre contratos com até 2% pagos, a conversão foi de 50,5%
- Crédito privado
Grupo Lev emite R$ 65 milhões em notas comerciais com Itaú BBA e Santander e troca o Finimp pelo mercado de capitais
Dona das bicicletas elétricas Lev e das scooters Onn pagou CDI mais 3,9% ao ano por quatro anos, espera cortar R$ 10 milhões por ano em juros e se prepara para receber um sócio
- Tecnologia
Zup, do grupo Itaú, vira parceira Select da Anthropic e cresce 31% em receita de novos clientes em 2026
Empresa de tecnologia com faturamento acima de R$ 1 bilhão atende mais de 60 clientes, como Itaú, Porto e Ouribank, e já certificou 92% do quadro em inteligência artificial