Drumwave quer que o dado vire poupança e que o banco custodie e faça render o dado do cliente, diz CEO André Vellozo
No podcast MVP, o fundador da Drumwave diz que um americano já consegue receber US$ 25 pelo próprio dado e que 2027 é o ano da aposta
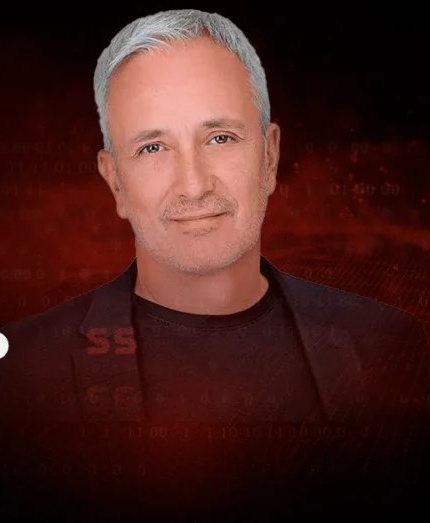
André Vellozo, CEO e fundador da Drumwave. Foto: Reprodução/Startups
A Drumwave quer transformar o dado pessoal em uma espécie de poupança, com o banco no papel de custodiante. A proposta foi detalhada pelo CEO e fundador da empresa, André Vellozo, no episódio 125 do podcast MVP, do portal Startups, publicado nesta quarta-feira (4).
O modelo funciona assim, segundo o executivo: o usuário é dono do dado e o aloca em um plano. Quem quiser usar esse dado licencia e paga o plano, e o plano paga o dono, com saída para uma conta bancária, um fundo de educação ou um seguro. De acordo com Vellozo, um americano já consegue hoje pedir e receber US$ 25 pelo próprio dado. A empresa lançou no Brasil a dWallet, carteira para guardar e gerenciar os dados.
Na tese da Drumwave, o banco é peça central. A instituição que já custodia o dinheiro do cliente passaria a custodiar também o dado dele e a fazê-lo render. Hoje, para analisar crédito, o banco compra dado de birôs. “Juro cresce o dinheiro e dado come o dinheiro”, disse Vellozo. No modelo da Drumwave, segundo ele, os dois crescem.
O executivo afirma que trabalha nessa tese há dez anos e que 2027 sempre foi a meta da empresa. Ele vê três condições já presentes: a convergência tecnológica trazida pela inteligência artificial, consumidores que sabem que dado tem valor e governos discutindo regulação no mundo todo.
“Juro cresce o dinheiro e dado come o dinheiro.”
André Vellozo, CEO e fundador da Drumwave
Sobre regulação, Vellozo diz que tentar regular a IA pelos resultados dos modelos é “uma perda de tempo absoluta”, porque a tecnologia atravessa setores muito diferentes. O caminho, para ele, é regular a entrada: “Regula o input, o dado”.
Por que importa. No Brasil, o Open Finance já criou o hábito de o cliente autorizar o uso dos próprios dados. O passo seguinte é pagar por isso: quem montar a carteira, o consentimento e o repasse entre o dono do dado e quem compra para analisar crédito fica com uma fatia de um mercado que hoje fica com os birôs.
Fonte: Startups. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito
TMB, fintech de parcelamento, diz que bancos fecharam a torneira do crédito e que a IA abre espaço para quem aprova bons pagadores
Para Reinaldo Boesso, CEO e cofundador da TMB, a inadimplência empurra os bancos para consignado e operações com garantia e deixa fora clientes que têm capacidade de pagar
- Pagamentos
Pix já paga a China no varejo, mas importações de US$ 38,5 bilhões no semestre ainda dependem do SWIFT, diz diretor da Coins.xyz
Em artigo no Finsiders, Guilherme Bissoli defende um corredor Pix-China liquidado em stablecoin e diz que ele chegará ao B2B em etapas, puxado por empresas de pagamento, não por bancos centrais
- Pagamentos
Booking.com libera parcelamento sem juros em até 6 vezes nas hospedagens no Brasil, e hotel recebe o valor integral
Plataforma assume o parcelamento no cartão de crédito brasileiro; pesquisa encomendada por ela diz que 81% dos viajantes veem o parcelado como forma de tornar a viagem acessível
- Regulação
Pix para idosos: comissão da Câmara aprova autenticação em dois fatores grátis em bancos e fintechs para clientes com 60 anos ou mais
PL 1453/26 manda instituições financeiras acionarem verificação extra em transações atípicas, como transferências, crédito e troca de cadastro; regras ficam com o Banco Central