TMB, fintech de parcelamento, diz que bancos fecharam a torneira do crédito e que a IA abre espaço para quem aprova bons pagadores
Para Reinaldo Boesso, CEO e cofundador da TMB, a inadimplência empurra os bancos para consignado e operações com garantia e deixa fora clientes que têm capacidade de pagar
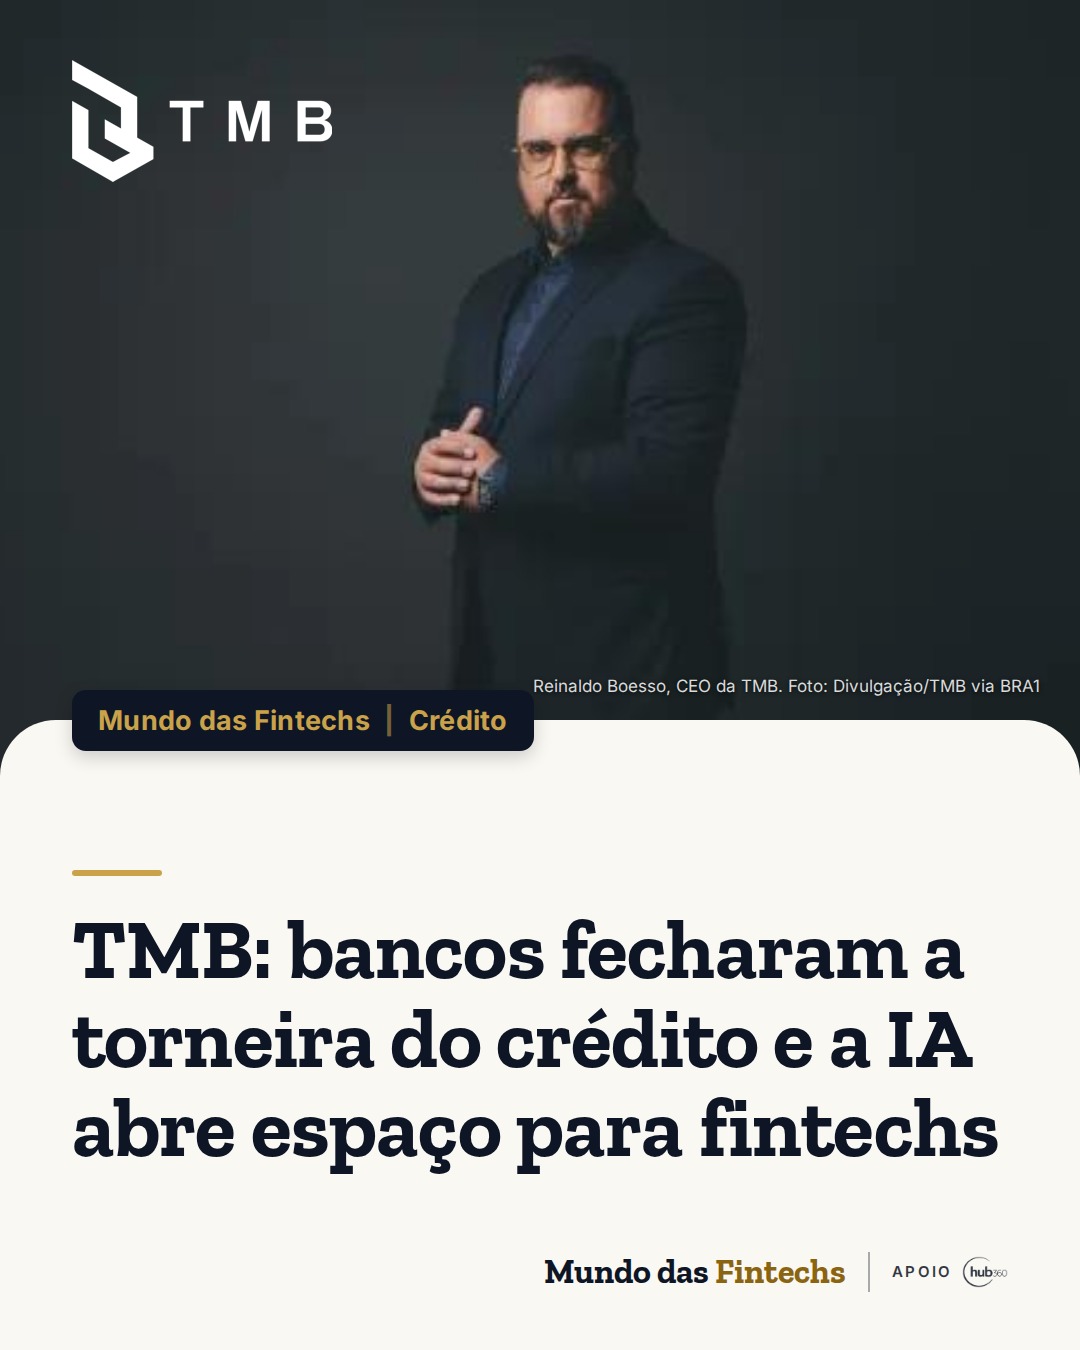
Reinaldo Boesso, CEO e cofundador da TMB. Foto: Divulgação/TMB via BRA1
A TMB, fintech de parcelamento para o mercado digital, avalia que os grandes bancos fecharam a torneira do crédito para quem não tem garantia e que essa lacuna abre espaço para fintechs que usam inteligência artificial na análise de risco. A avaliação é de Reinaldo Boesso, CEO e cofundador da empresa, em declarações publicadas pelo portal BRA1 nesta quarta-feira (4).
Segundo o texto, o aumento da inadimplência levou os bancos tradicionais a concentrar as novas operações em modalidades consideradas mais seguras, como crédito consignado, financiamento imobiliário e operações com garantia. Na prática, pessoas físicas e empresas fora dos perfis de menor risco perdem acesso.
Para Boesso, o movimento deve se intensificar nos próximos anos. “O mercado bancário está priorizando a previsibilidade e adotando critérios de aprovação mais conservadores”, disse. Na visão dele, o mercado tradicional tende a ficar cada vez mais seletivo, o que exige modelos capazes de identificar bons pagadores além dos critérios convencionais.
Na TMB, a análise das operações usa inteligência artificial e mecanismos de prevenção a fraudes. Depois da liberação, a tecnologia acompanha os pagamentos, opera o antifraude e organiza a cobrança, priorizando os casos que exigem atenção. “O desafio não é simplesmente ampliar o acesso ao parcelamento. É identificar quem realmente tem condições de assumir aquele compromisso”, afirmou o executivo.
“Muitos clientes encontram dificuldades para obter recursos, não necessariamente por falta de capacidade de pagamento, mas porque os modelos tradicionais estão mais restritivos.”
Reinaldo Boesso, CEO e cofundador da TMB
Boesso diz que, em vez de decisões baseadas só em renda, patrimônio ou relacionamento bancário, modelos apoiados em dados de comportamento e histórico de pagamento devem redesenhar a concessão. Para as empresas que vendem, mais opções de crédito e de pagamento significam mais conversão de vendas, segundo ele. Os bancos, afirma, seguem com papel importante nas operações que atendem aos seus critérios, e as fintechs de parcelamento devem ganhar espaço com o consumidor que não encontra alternativa nos canais convencionais.
Por que importa. Quando o banco só empresta com garantia, sobra um consumidor que tem renda e paga em dia, mas não passa no filtro tradicional. A fintech que aprova esse cliente com dados próprios ganha nas duas pontas: cobra do lojista que quer vender mais no parcelado e fica com o juro de uma carteira que o banco deixou na mesa. O ativo do negócio é o modelo de risco, não o balanço.
Fonte: BRA1. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Open Finance
Drumwave quer que o dado vire poupança e que o banco custodie e faça render o dado do cliente, diz CEO André Vellozo
No podcast MVP, o fundador da Drumwave diz que um americano já consegue receber US$ 25 pelo próprio dado e que 2027 é o ano da aposta
- Pagamentos
Pix já paga a China no varejo, mas importações de US$ 38,5 bilhões no semestre ainda dependem do SWIFT, diz diretor da Coins.xyz
Em artigo no Finsiders, Guilherme Bissoli defende um corredor Pix-China liquidado em stablecoin e diz que ele chegará ao B2B em etapas, puxado por empresas de pagamento, não por bancos centrais
- Pagamentos
Booking.com libera parcelamento sem juros em até 6 vezes nas hospedagens no Brasil, e hotel recebe o valor integral
Plataforma assume o parcelamento no cartão de crédito brasileiro; pesquisa encomendada por ela diz que 81% dos viajantes veem o parcelado como forma de tornar a viagem acessível
- Regulação
Pix para idosos: comissão da Câmara aprova autenticação em dois fatores grátis em bancos e fintechs para clientes com 60 anos ou mais
PL 1453/26 manda instituições financeiras acionarem verificação extra em transações atípicas, como transferências, crédito e troca de cadastro; regras ficam com o Banco Central