Edanpay e NTX Pay dizem que mercado de maquininhas virou porta para o crédito; cartões somam R$ 2,3 trilhões no semestre
Executivos de Edanpay, NTX Pay, TMB e Asaas explicam à Finsiders por que tantas empresas querem pôr a própria marca no balcão do lojista e quem deve sobreviver à disputa
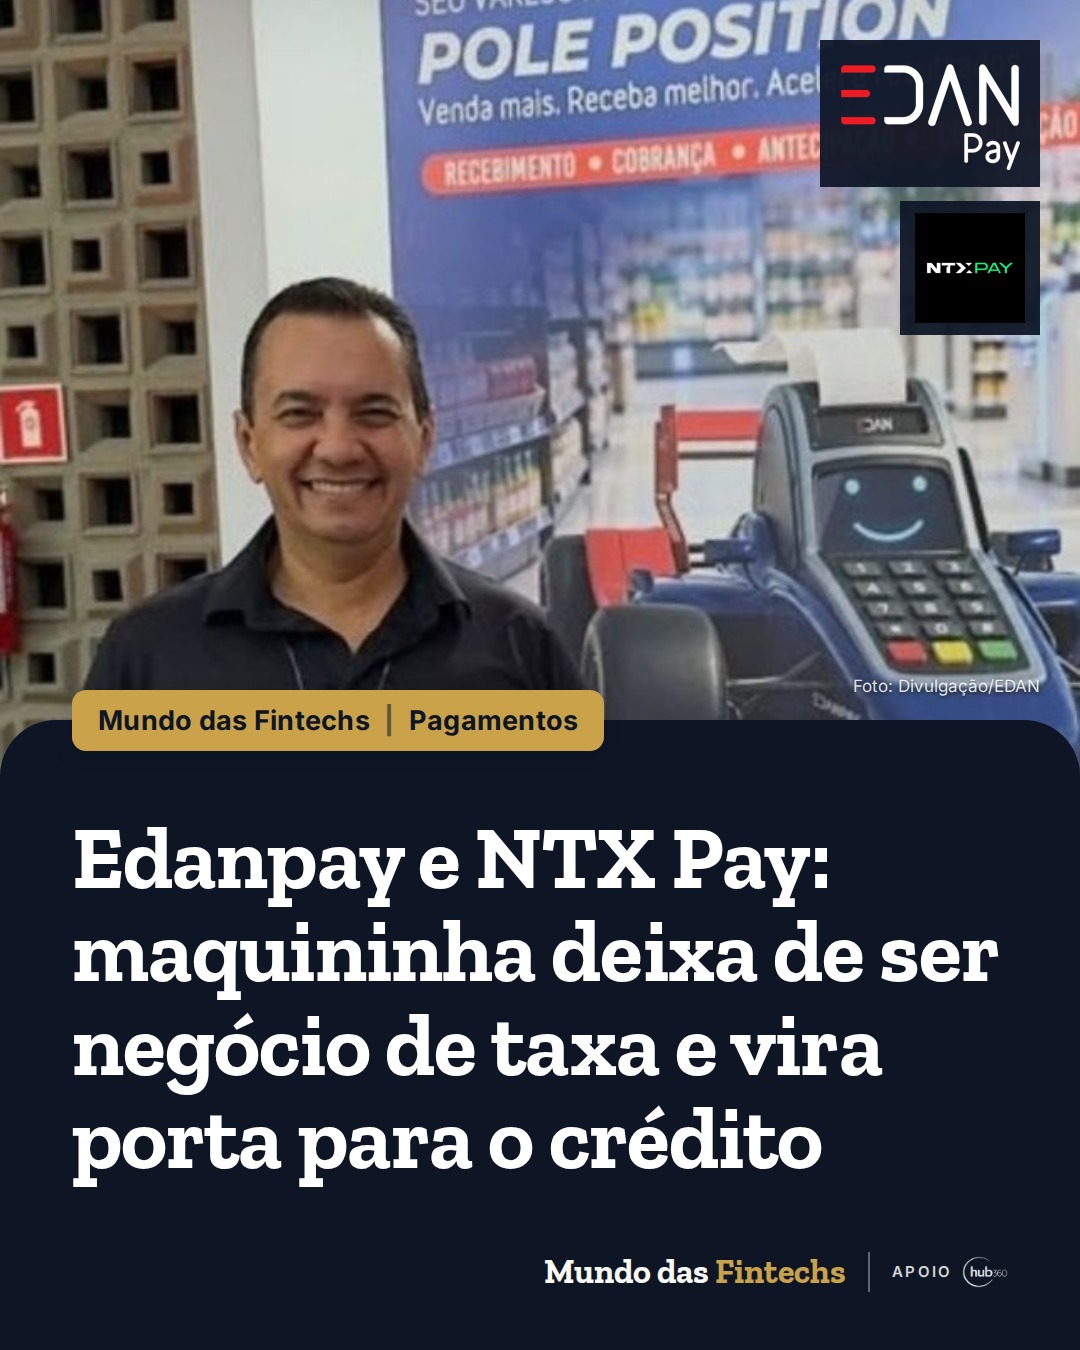
Eduardo Sgobbi, presidente da Edanpay: Divulgação/EDAN
O mercado de maquininhas virou porta de entrada para vender conta, crédito e antecipação de recebíveis a pequenas e médias empresas, e não apenas um negócio de taxa por venda. É o que dizem executivos de Edanpay, NTX Pay, TMB e Asaas em reportagem da Finsiders publicada nesta quinta-feira (5), que explica por que corretoras, bancos, carteiras digitais e até aplicativos de delivery passaram a disputar o balcão do lojista.
Segundo a reportagem, XP, BTG Pactual, PicPay, iFood e Stark Bank estão entre as empresas que lançaram ou ampliaram suas maquininhas, e o Asaas foi o mais recente a entrar. O tamanho do mercado ajuda a explicar o apetite: no primeiro semestre, as compras com cartões somaram R$ 2,3 trilhões no Brasil, alta de 8% sobre o mesmo período de 2025, segundo a Abecs. O número inclui compras presenciais e online.
Para Eduardo Sgobbi, presidente da Edanpay, quem processa a venda passa a conhecer o faturamento do lojista e ganha munição para oferecer outros produtos. Reinaldo Boesso, CEO e cofundador da TMB, fintech de pagamentos para infoprodutores, diz que quem processa o pagamento passa a estar presente no momento da venda e pode oferecer conta, antecipação e ferramentas de gestão. Ele ressalva que vender muito não significa ter margem ou dinheiro sobrando para assumir novos compromissos.
O Asaas lançou em 14 de outubro a Asaas Smart, terminal que leva para o balcão a lógica do Asaas Tap, aplicativo que transforma o celular em maquininha. A empresa tem mais de 300 mil clientes ativos e projeta R$ 237 milhões em volume de pagamentos presenciais neste ano, somando os dois produtos. Segundo Eduardo Kruger, diretor-executivo de produto (CPO) do Asaas, a ideia é atender o lojista que hoje usa uma empresa para o cartão no balcão e outra para boletos, Pix e cobranças.
“A maquininha deixou de ser negócio de taxa e virou fonte de negócios e informação. Quem captura a venda sabe quanto o lojista fatura, quando recebe e de quem recebeu”
Eduardo Sgobbi, presidente da Edanpay, à Finsiders
A reportagem descreve três caminhos para entrar no jogo, segundo Sgobbi: parceria com empresas de infraestrutura (a adquirência da XP Empresas Pay fica com a Fiserv, e a Asaas Smart usa tecnologia da Adyen), a compra de uma operação pronta, como fez o BTG com a Justa, e a especialização por setor, como a “maquinona” do iFood para restaurantes.
Victor Nery, CEO da infraestrutura de pagamentos NTX Pay, lembra que quem fornece a maquininha não ganha exclusividade sobre o cliente: o sistema de registro de recebíveis permite que outras instituições disputem o crédito do mesmo lojista. Na antecipação e no crédito, diz ele, pesam o custo dos recursos e o risco, e ser um novo entrante não garante dinheiro mais barato. Nery vê espaço para uma nova rodada de consolidação entre operações com pouca diferenciação.
Sgobbi tem uma previsão mais dura: segundo ele, sobrevive quem tem base própria, funding barato e especialização, e quem só aluga maquininha vai ser comprado ou sair. Ele também aponta o split payment da reforma tributária, a partir de 2027, como um novo teste de tecnologia e conciliação para as operações menores. Segundo o Banco Central, citado pela Finsiders, a taxa média de desconto nas vendas a crédito caiu de 2,24% no primeiro semestre de 2025 para 2,11% no mesmo período deste ano; Nery pondera que não dá para atribuir essa queda apenas aos lançamentos recentes.
Por que importa. O dinheiro do mercado de maquininhas está menos na taxa e mais no que vem depois: quem vê as vendas do lojista tem mais informação para decidir a quem emprestar, embora o lojista possa buscar crédito em outra instituição. Para uma fintech, o caminho é não brigar por preço com as grandes, e sim usar uma infraestrutura pronta, escolher um nicho (restaurante, clínica, infoprodutor) e ganhar com conta, antecipação e crédito sobre esse fluxo.
Fonte: Finsiders Brasil. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito
PicPay e crédito: CFO André Cazotto quer levar fatia nos clientes de 5% para até 12% e descarta EUA
Banco digital fica com só 5% a 6% do crédito que seus clientes tomam no mercado, tem 45 milhões de contas ativas e custo de cerca de US$ 1 por cliente ao mês; expansão fora do Brasil fica para depois de pelo menos dois a três anos
- Consórcio
Concash, do BTG, vê venda de cota de consórcio fechar em 71,9% dos casos com mais de 40% do contrato pago
Levantamento com mais de 13 mil negociações em 2026 mostra que a venda de cota não é só saída de quem não consegue pagar; entre contratos com até 2% pagos, a conversão foi de 50,5%
- Crédito privado
Grupo Lev emite R$ 65 milhões em notas comerciais com Itaú BBA e Santander e troca o Finimp pelo mercado de capitais
Dona das bicicletas elétricas Lev e das scooters Onn pagou CDI mais 3,9% ao ano por quatro anos, espera cortar R$ 10 milhões por ano em juros e se prepara para receber um sócio
- Tecnologia
Zup, do grupo Itaú, vira parceira Select da Anthropic e cresce 31% em receita de novos clientes em 2026
Empresa de tecnologia com faturamento acima de R$ 1 bilhão atende mais de 60 clientes, como Itaú, Porto e Ouribank, e já certificou 92% do quadro em inteligência artificial