Magalu paga R$ 926 milhões, encerra sua única debênture negociada no mercado e mira dívida bruta perto de R$ 4 bilhões no fim de 2026
A 10ª emissão, de R$ 2 bilhões a CDI mais 1,25 ponto, chegou a ser negociada a CDI mais 10 a 11 pontos no secundário; o que resta da dívida está em emissões privadas, com R$ 1 bilhão de IFC e BID
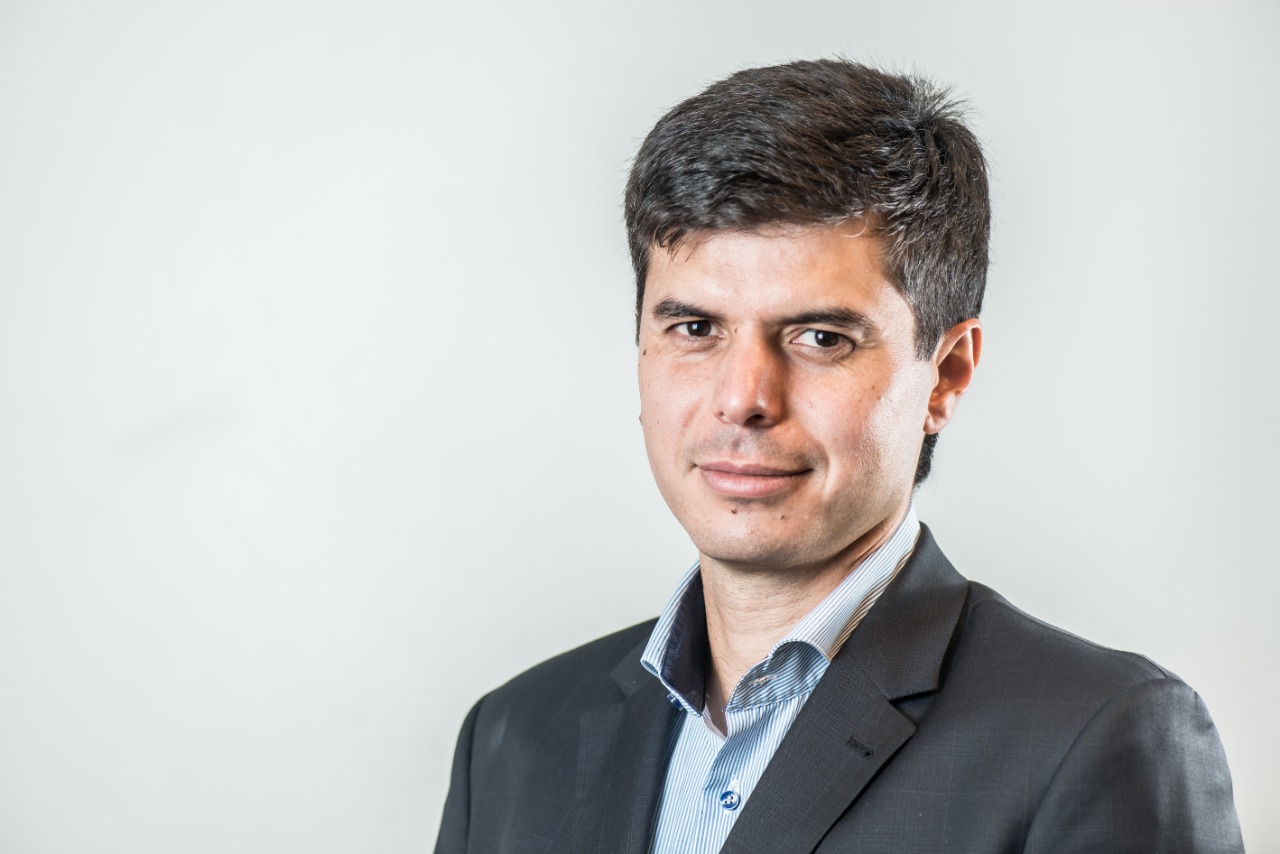
Frederico Trajano, CEO do Magalu. Foto: Magazine Luiza - Magalu/Flickr (CC BY 2.0)
O Magalu liquidou a 10ª emissão de debêntures com um pagamento de R$ 926 milhões, sendo R$ 860 milhões de principal e R$ 66 milhões de juros. Com isso, a varejista encerrou na semana passada a única emissão que ainda circulava no mercado, segundo o Pipeline, do Valor, que publicou a informação na quinta-feira (22).
A emissão tinha sido de R$ 2 bilhões, paga em duas parcelas de amortização: a primeira, de 50% do valor, em outubro de 2025, e a segunda neste mês. O pagamento já estava no cronograma da companhia e faz parte da estratégia de redução do endividamento.
Os papéis foram emitidos a CDI mais 1,25 ponto percentual ao ano, mas chegaram a ser negociados no mercado secundário a CDI mais 10 a 11 pontos, num período de maior aversão ao risco, lembrou a diretora de Relações com Investidores, Vanessa Rossini.
A companhia prevê terminar 2026 com endividamento bruto perto de R$ 4 bilhões, contra R$ 4,9 bilhões no fim do primeiro semestre. A dívida que sobra fica concentrada em emissões privadas: cerca de R$ 1 bilhão vem de financiamentos com o IFC, braço de investimentos do Banco Mundial, e com o Banco Interamericano de Desenvolvimento (BID). O caixa líquido fica em torno de R$ 800 milhões, e os próximos vencimentos estão distribuídos entre 2027 e 2030.
“O Magalu manteve uma disciplina financeira e comercial muito rigorosa. Não estão sendo anos fáceis para o varejo, com juros de dois dígitos desde 2022, e preservar as margens é fundamental para preservar o caixa da companhia”
Vanessa Rossini, diretora de Relações com Investidores do Magalu, ao Pipeline
Para reforçar a liquidez, a varejista conta com o quarto trimestre, puxado por Black Friday e Natal. “No quarto trimestre, pagamos dívida e usamos parte do caixa para fazer esse pagamento. A tendência é terminarmos o ano com uma posição de liquidez robusta”, disse Vanessa ao Pipeline. O Magalu é comandado pelo CEO Frederico Trajano.
Por que importa. Quando uma empresa grande troca debênture negociada em bolsa por dívida privada e multilateral, o recado é que o crédito com prazo longo e custo previsível vale ouro com juro de dois dígitos. Para o varejo médio e para os lojistas que não chegam ao IFC, quem estrutura crédito privado sob medida, como FIDC de recebíveis de cartão e antecipação para sellers, tem um mercado enorme pela frente.
Fonte: Pipeline (Valor Econômico). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- FIDCs
Jamir Crevelaro, fundador do FIDC LinkBank, cria confraria que já reúne centenas de gestores, investidores e empresários do crédito estruturado
A Confraria Nacional do Mercado Financeiro FIDCs fez mais um encontro na quinta-feira (22), em São Paulo, para aproximar quem tem capital de quem estrutura ou precisa de crédito
- CRÉDITO PRIVADO
CVM diz que nota fiscal e XML não bastam para provar lastro de FIDC, CRI e CRA e cria 3 novas exigências para os auditores
Ofício-Circular 1/2026 da área de auditoria da CVM, de 2 de setembro, manda conferir a existência real do crédito, os controles de gestores e securitizadoras e a provisão por perda esperada; análise do VBSO Advogados detalha o impacto
- INFRAESTRUTURA DE FUNDOS
Rio Bravo, de Paulo Bilyk, traz R$ 1,1 bilhão novo para a administração fiduciária em 2026 e vai entrar em FIDCs e em CRI e CRA em 2027
Gestora espera somar mais R$ 430 milhões até dezembro com os fundos da JPP; a área fiduciária já responde por cerca de R$ 5 bilhões dos R$ 10,4 bilhões administrados
- CRÉDITO PRIVADO
João Baptista Peixoto Neto, da Ouro Preto: banco gasta 75% menos capital de Basileia ao comprar cota sênior de FIDC do que ao emprestar direto
Na cota sênior de FIDC, o fator de ponderação de risco cai de 1,0 para 0,25; dos R$ 14 trilhões que os bancos administram, só R$ 6,5 trilhões a R$ 7 trilhões estão em crédito direto