CVM diz que nota fiscal e XML não bastam para provar lastro de FIDC, CRI e CRA e cria 3 novas exigências para os auditores
Ofício-Circular 1/2026 da área de auditoria da CVM, de 2 de setembro, manda conferir a existência real do crédito, os controles de gestores e securitizadoras e a provisão por perda esperada; análise do VBSO Advogados detalha o impacto
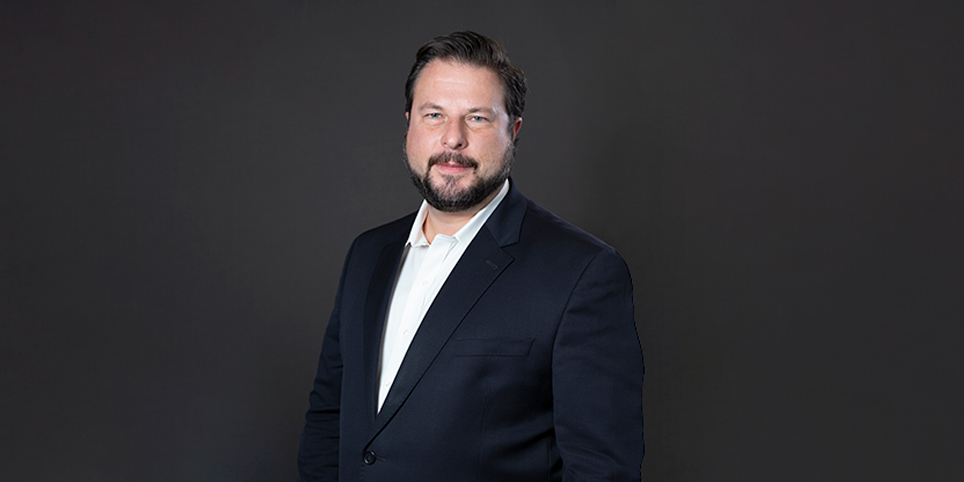
Erik Oioli, sócio-gestor do VBSO Advogados. Foto: Divulgação/VBSO
A Superintendência de Normas Contábeis e de Auditoria (SNC) da Comissão de Valores Mobiliários (CVM) elevou o nível de prova que os auditores independentes precisam exigir dos FIDCs e das securitizações de CRI e CRA. No Ofício-Circular nº 1/2026/CVM/SNC/GNA, assinado em 2 de setembro, a área técnica afirma que documentos formais, como a nota fiscal de venda ou o arquivo XML, não bastam sozinhos para provar que o direito creditório comprado pelo fundo existe. O alcance do documento foi detalhado em análise do escritório VBSO Advogados publicada na sexta-feira (23).
Segundo o VBSO, o ofício não cria obrigação regulatória nova, mas muda o padrão que a CVM vai usar para supervisionar e fiscalizar os auditores. Para FIDCs, CRI e CRA, ele reafirma as orientações do Ofício-Circular CVM/SIN/SNC nº 1/2012 e acrescenta três diretrizes novas.
A primeira é a de substância sobre forma: o lastro precisa demonstrar a origem, a substância econômica, a exigibilidade e os elementos essenciais da relação entre credor e devedor, e não só o papel que a registra. A segunda manda o auditor entender e avaliar criticamente os controles do gestor, da securitizadora e dos demais prestadores que lidam com o risco da carteira, incluindo capacidade de pagamento dos devedores, inadimplência, renegociações, recompras, recomposição de subordinação e concentração por devedor, cedente, sacado ou grupo econômico.
A CVM também deixou claro que subordinação, retenção de risco pelo cedente ou outros reforços contratuais de crédito não dispensam, por si só, a avaliação do risco de perda. A terceira diretriz trata da mensuração: a provisão para perdas deve seguir o modelo de perdas esperadas, considerando garantias, histórico da carteira e renegociações. No caso de valores ligados a ações judiciais dentro de FIDCs, a expectativa de ganho não pode ser reconhecida no balanço se o direito for um ativo contingente, nos termos do CPC 25.
“A mera apresentação de nota fiscal de venda, desacompanhada de documentação complementar que comprove a efetiva constituição do crédito e a obrigação do devedor, não deve ser considerada, isoladamente, como evidência suficiente da existência do direito creditório”
Análise do VBSO Advogados sobre o Ofício-Circular 1/2026 da CVM
O ofício também trata de fundos de participações (FIPs) e imobiliários (FIIs). A área técnica encontrou, entre 2022 e 2024, auditorias de FIPs que não confirmaram se o fundo se qualificava como entidade de investimento, e apontou opiniões sobre a posse de imóveis baseadas em matrículas desatualizadas, guias de IPTU e contratos de locação.
A análise do VBSO é assinada pelos advogados Welson Lassali, Erik Oioli, José Alves Ribeiro Jr. e Henrique Vicentin Lisboa, das áreas de mercado de capitais e de mercado financeiro e fintechs do escritório. O endurecimento vem num momento em que a qualidade do lastro de FIDCs está no centro do debate do mercado de crédito privado.
Por que importa. Se nota fiscal e XML deixam de bastar, todo FIDC vai precisar provar com dados que a venda aconteceu, que o devedor existe e que a carteira é bem controlada. Quem oferece essa prova como serviço, cruzando duplicata escritural, Open Finance, registro em registradora e confirmação do sacado, passa a vender para gestoras, securitizadoras e auditorias uma peça que agora é exigida. É espaço aberto para fintech de dados e de infraestrutura de crédito.
Fonte: VBSO Advogados. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- INFRAESTRUTURA DE FUNDOS
Rio Bravo, de Paulo Bilyk, traz R$ 1,1 bilhão novo para a administração fiduciária em 2026 e vai entrar em FIDCs e em CRI e CRA em 2027
Gestora espera somar mais R$ 430 milhões até dezembro com os fundos da JPP; a área fiduciária já responde por cerca de R$ 5 bilhões dos R$ 10,4 bilhões administrados
- CRÉDITO PRIVADO
João Baptista Peixoto Neto, da Ouro Preto: banco gasta 75% menos capital de Basileia ao comprar cota sênior de FIDC do que ao emprestar direto
Na cota sênior de FIDC, o fator de ponderação de risco cai de 1,0 para 0,25; dos R$ 14 trilhões que os bancos administram, só R$ 6,5 trilhões a R$ 7 trilhões estão em crédito direto
- CRÉDITO PRIVADO
Uqbar: 120 FIDCs com R$ 72,2 bilhões sumiram da base da CVM em setembro, e os 5 maiores são da CBSF Trust, ex-Reag
Fundos constam como “em funcionamento normal” no cadastro, mas não entregaram o informe mensal de setembro; o Anna FIC NP, sozinho, soma R$ 15,7 bilhões
- CRÉDITO PRIVADO
Euro Securitizadora, do Grupo Euro17, tem bens bloqueados pela Justiça por calote em debêntures de 4.200 investidores e passivo de R$ 741 milhões
Juiz da 11ª Vara Cível de São Paulo mandou bloquear as contas da securitizadora da Faria Lima pelo Sisbajud, no modo “teimosinha”, a pedido de uma investidora que aplicou R$ 250 mil; advogado vê caminho aberto para centenas de ações