Estudo da Nexa Finance mostra que debêntures atreladas ao CDI rendem CDI menos 1,52% até setembro, e a culpa é da marcação a mercado, não do calote
Levantamento da gestora com o IDA-Liq DI, índice da Anbima, mostra que em abril, no auge dos resgates de R$ 31,3 bilhões dos fundos de crédito, as debêntures chegaram a ficar 2,8 pontos percentuais atrás do CDI
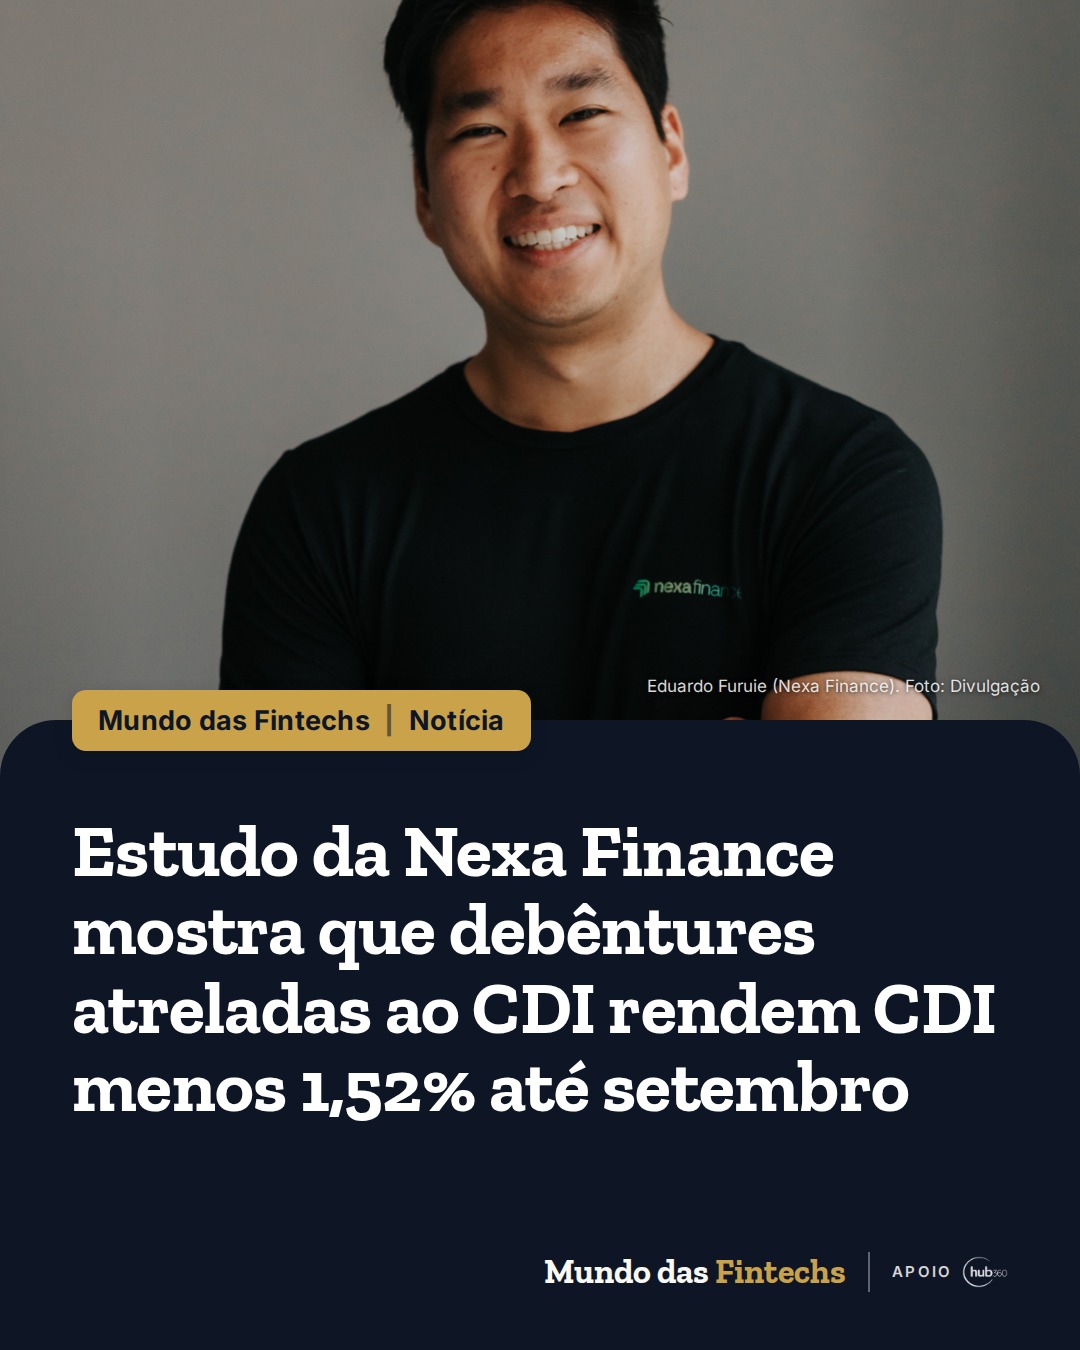
Eduardo Furuie, cofundador e CIO da Nexa Finance. Foto: Divulgação/Nexa Finance
As debêntures atreladas ao CDI negociadas no mercado secundário renderam menos que o próprio CDI de janeiro a setembro de 2026, segundo levantamento da gestora Nexa Finance, de Lucas Danicek (fundador e CEO) e Eduardo Furuie (cofundador e CIO), divulgado pelo Seu Dinheiro nesta sexta-feira (6) e repercutido pelo FIDC Data. O IDA-Liq DI, índice da Anbima que acompanha esses papéis, acumulou no período retorno equivalente ao CDI menos 1,52%.
Segundo a análise da gestora, o resultado abaixo da referência não vem de calote dos emissores, mas do risco de mercado. O índice não mede só a capacidade de pagamento das empresas: ele incorpora a variação diária do preço das debêntures nas negociações entre investidores, a chamada marcação a mercado. Quando as taxas exigidas pelos compradores sobem, o preço dos títulos já emitidos cai, e a carteira mostra perda mesmo com o emissor pagando em dia.
A Nexa Finance usa o estresse de abril como exemplo. Naquele episódio, os fundos de crédito tiveram resgates líquidos de R$ 31,3 bilhões em dois meses, e no pior momento das saídas o IDA-Liq DI chegou a ficar 2,8 pontos percentuais abaixo do CDI. Parte da diferença foi recuperada quando o mercado se estabilizou, mas o saldo até setembro seguiu negativo em 1,52% em relação ao CDI.
Pela avaliação da gestora, a perda da marcação a mercado só vira prejuízo de fato para quem vende a debênture ou resgata as cotas do fundo no meio da turbulência. Quem leva o papel até o vencimento recebe a taxa contratada, desde que o emissor honre os compromissos. O ponto central da análise de crédito, segundo o levantamento, continua sendo a capacidade de pagamento da empresa.
“”
O dado chega depois de um ano de oscilação intensa no preço das debêntures, reflexo de mudanças na percepção de risco e de movimentos de oferta e demanda no mercado secundário. Para gestoras de fundos de crédito e estruturadores, a separação entre risco de crédito e risco de mercado passa a pesar na leitura do desempenho desses ativos e na forma de explicar ao cotista por que a cota ficou no vermelho.
Por que importa. Por que importa: se até debênture de empresa que paga em dia rende abaixo do CDI quando o investidor foge na hora errada, ganha dinheiro quem resolve a liquidez e explica o risco. Fintechs e gestoras que estruturam crédito com prazo casado, como FIDCs e recebíveis securitizados carregados até o vencimento, ou que dão ao assessor ferramenta para mostrar a diferença entre marcação e calote, têm um mercado de bilhões que hoje sai pela porta nos momentos de estresse.
Fonte: Seu Dinheiro e FIDC Data. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito
PicPay e crédito: CFO André Cazotto quer levar fatia nos clientes de 5% para até 12% e descarta EUA
Banco digital fica com só 5% a 6% do crédito que seus clientes tomam no mercado, tem 45 milhões de contas ativas e custo de cerca de US$ 1 por cliente ao mês; expansão fora do Brasil fica para depois de pelo menos dois a três anos
- Consórcio
Concash, do BTG, vê venda de cota de consórcio fechar em 71,9% dos casos com mais de 40% do contrato pago
Levantamento com mais de 13 mil negociações em 2026 mostra que a venda de cota não é só saída de quem não consegue pagar; entre contratos com até 2% pagos, a conversão foi de 50,5%
- Crédito privado
Grupo Lev emite R$ 65 milhões em notas comerciais com Itaú BBA e Santander e troca o Finimp pelo mercado de capitais
Dona das bicicletas elétricas Lev e das scooters Onn pagou CDI mais 3,9% ao ano por quatro anos, espera cortar R$ 10 milhões por ano em juros e se prepara para receber um sócio
- Tecnologia
Zup, do grupo Itaú, vira parceira Select da Anthropic e cresce 31% em receita de novos clientes em 2026
Empresa de tecnologia com faturamento acima de R$ 1 bilhão atende mais de 60 clientes, como Itaú, Porto e Ouribank, e já certificou 92% do quadro em inteligência artificial