Porto Bank tem R$ 843 milhões em perdas com crédito no 3º trimestre, alta de 48%, com calote no cartão, e lucro recorrente da Porto cai 14%
Inadimplência acima de 90 dias do braço financeiro vai a 10,2%; Grupo Porto lucra R$ 713 milhões e passa a planejar 2027 com PIB zero
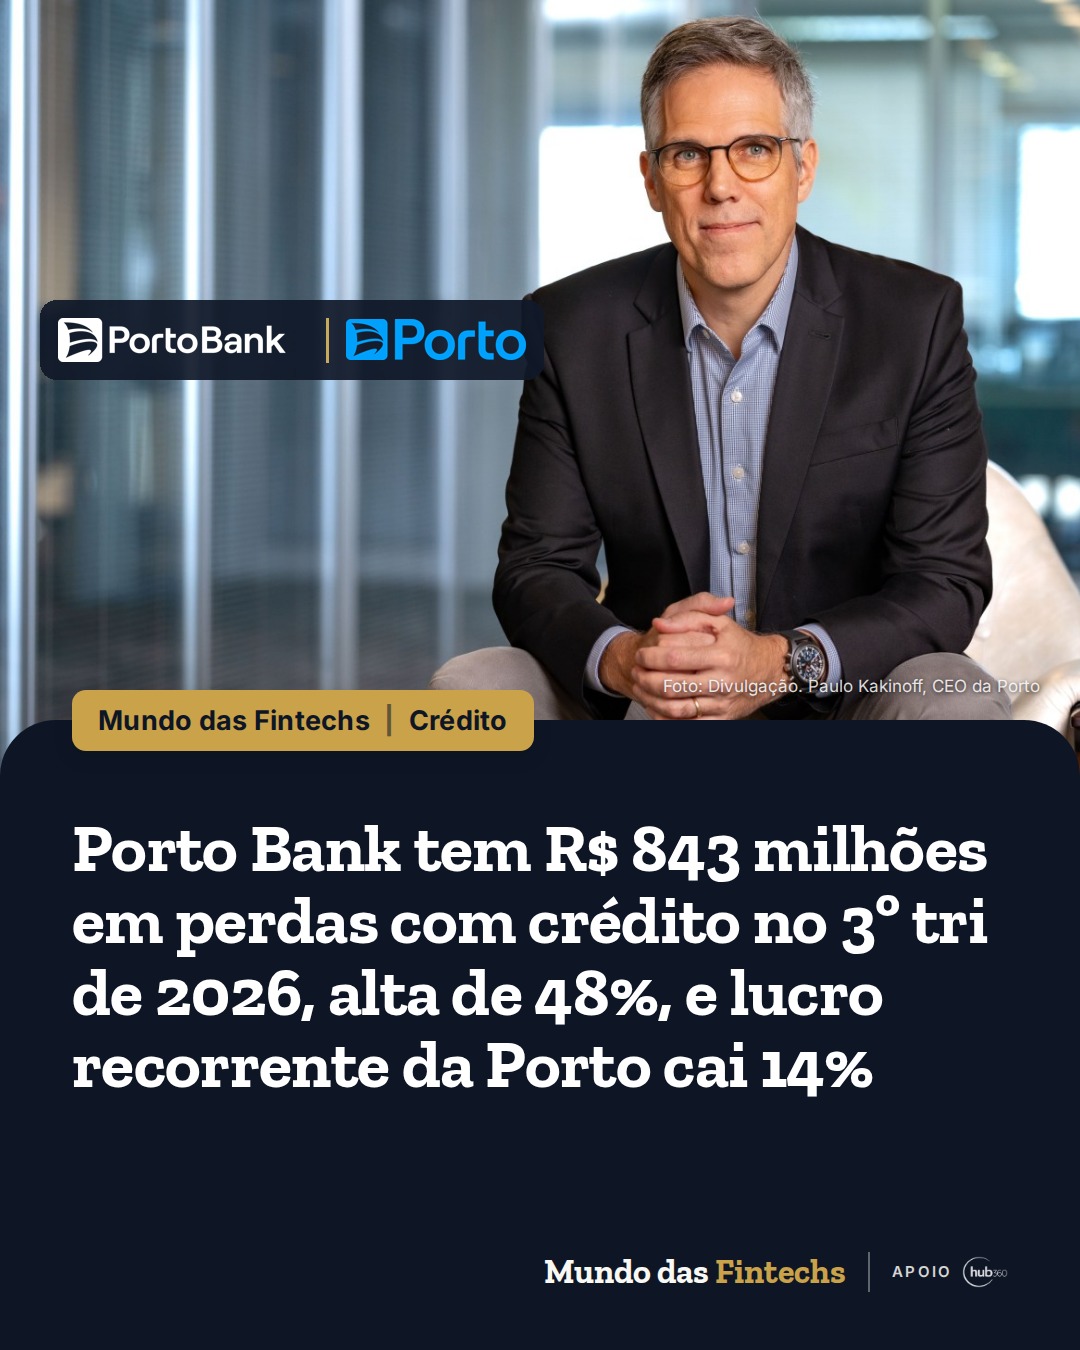
Divulgação
O Porto Bank, braço financeiro do Grupo Porto, registrou R$ 843 milhões em perdas com crédito no terceiro trimestre de 2026, alta de 48% sobre o mesmo período de 2025, com a deterioração concentrada na carteira de cartões de crédito. O resultado ajudou a derrubar em 14% o lucro líquido recorrente do grupo, que somou R$ 713 milhões, segundo o balanço divulgado nesta quinta-feira (5) e detalhado pela Exame.
No Porto Bank, o lucro líquido caiu 13%, para R$ 171 milhões, embora a receita tenha crescido 13%, para R$ 2 bilhões. A inadimplência acima de 90 dias chegou a 10,2%, ante 7,2% um ano antes, e o custo de crédito subiu de 8,6% para 12,3%. A margem financeira ajustada ao risco ficou negativa em 0,3%, contra 3,4% positivos no terceiro trimestre de 2025. A carteira de crédito somou R$ 23,7 bilhões, alta de 9,2% em um ano.
Segundo o diretor de Relações com Investidores, Domingos Falavina, a inadimplência de curto prazo melhorou, mas os atrasos acima de 90 dias continuam pressionados. O indicador de atrasos entre 15 e 90 dias, considerado antecedente, melhorou pelo segundo trimestre seguido. O CFO, Celso Damadi, afirmou que o problema não se estende a todas as operações do banco.
A Porto elevou a estimativa de perdas com crédito para 2026, de uma faixa entre R$ 3,1 bilhões e R$ 3,5 bilhões para R$ 3,4 bilhões a R$ 3,8 bilhões, e reduziu a projeção de receita do Porto Bank para R$ 7,5 bilhões a R$ 7,9 bilhões, ante R$ 7,7 bilhões a R$ 8,1 bilhões. O CEO Paulo Kakinoff disse que o aumento das provisões é preventivo e que o orçamento de 2027 parte da hipótese de PIB zero. “Quando passamos a estimar o que isso poderá representar para o custo de crédito, preventivamente apontamos um nível mais elevado de provisões neste ano”, afirmou.
“Estamos considerando como premissa um crescimento zero do PIB”
Paulo Kakinoff, CEO da Porto, em coletiva à imprensa
No consolidado, a receita do Grupo Porto cresceu 10%, para R$ 11 bilhões. Além do crédito, pesaram a menor receita financeira, com IPCA baixo e renda variável abaixo do Ibovespa, e a sinistralidade de 82% na Porto Saúde. Considerando efeitos não recorrentes, o lucro líquido foi de R$ 839 milhões, alta de 1%. A companhia encerrou setembro com 19 milhões de clientes.
Por que importa. Quando até o banco de uma seguradora com 19 milhões de clientes vê a inadimplência acima de 90 dias subir de 7,2% para 10,2%, puxada pelo cartão, quem ganha é quem ajuda a emprestar com menos risco. Há espaço para fintech que vende análise de crédito com dados alternativos, cobrança digital e renegociação, ou que monta carteira com garantia, como consignado e antecipação de recebíveis, onde a perda é menor que no cartão.
Fonte: Exame. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito
PicPay e crédito: CFO André Cazotto quer levar fatia nos clientes de 5% para até 12% e descarta EUA
Banco digital fica com só 5% a 6% do crédito que seus clientes tomam no mercado, tem 45 milhões de contas ativas e custo de cerca de US$ 1 por cliente ao mês; expansão fora do Brasil fica para depois de pelo menos dois a três anos
- Consórcio
Concash, do BTG, vê venda de cota de consórcio fechar em 71,9% dos casos com mais de 40% do contrato pago
Levantamento com mais de 13 mil negociações em 2026 mostra que a venda de cota não é só saída de quem não consegue pagar; entre contratos com até 2% pagos, a conversão foi de 50,5%
- Crédito privado
Grupo Lev emite R$ 65 milhões em notas comerciais com Itaú BBA e Santander e troca o Finimp pelo mercado de capitais
Dona das bicicletas elétricas Lev e das scooters Onn pagou CDI mais 3,9% ao ano por quatro anos, espera cortar R$ 10 milhões por ano em juros e se prepara para receber um sócio
- Tecnologia
Zup, do grupo Itaú, vira parceira Select da Anthropic e cresce 31% em receita de novos clientes em 2026
Empresa de tecnologia com faturamento acima de R$ 1 bilhão atende mais de 60 clientes, como Itaú, Porto e Ouribank, e já certificou 92% do quadro em inteligência artificial