Rio Grande do Sul estuda Letras de Risco de Seguro para catástrofes, com apoio da CNseg
Secretário da Reconstrução Gaúcha, Pedro Capeluppi, contou na COP31 que o estado quer ter dinheiro disponível logo após eventos extremos, sem depender só do orçamento; mapeamento de riscos com BNDES e Deloitte busca ajudar seguradoras a ampliar a cobertura
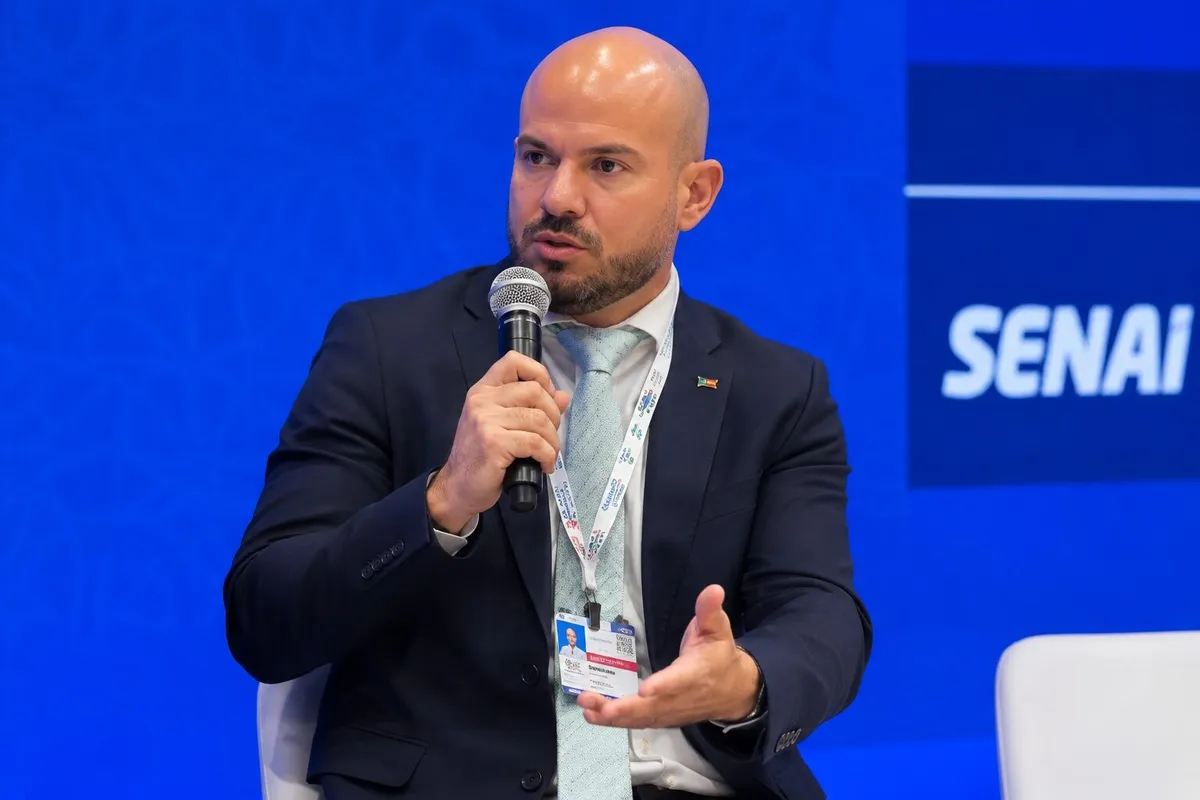
Pedro Capeluppi, secretário da Reconstrução Gaúcha, na COP31. Foto: Divulgação/Sonho Seguro
O governo do Rio Grande do Sul estuda usar Letras de Risco de Seguro (LRS) e outros instrumentos financeiros para ter recursos imediatos em caso de novas catástrofes climáticas, com apoio da CNseg (Confederação Nacional das Seguradoras) e de representantes do mercado segurador. A proposta foi apresentada pelo secretário da Reconstrução Gaúcha, Pedro Capeluppi, em entrevista ao Sonho Seguro durante a COP31, em Antália, na Turquia, publicada em 10 de novembro.
Segundo o secretário, o modelo está sendo discutido pela Secretaria da Fazenda do estado. A estrutura da emissão, o volume de recursos, os investidores e as condições de acionamento ainda não foram definidos. “Isso tudo está sendo estudado pela Secretaria da Fazenda, com apoio da CNseg e das seguradoras, para que tenhamos todos esses detalhes”, disse Capeluppi ao Sonho Seguro.
As Letras de Risco de Seguro permitem transferir determinados riscos para investidores do mercado de capitais. Dependendo da estrutura, os recursos podem ser usados quando ocorre um evento definido previamente, como uma enchente de determinada magnitude. Lá fora, o mecanismo é conhecido como insurance-linked securities (ILS), categoria que inclui os títulos de catástrofe, os cat bonds.
A ideia é dar previsibilidade ao financiamento de ações emergenciais, como o auxílio a famílias que perdem casa, emprego e renda. “Imagine isso acontecendo no final do ano ou em um período em que você não tenha essa agilidade. Para isso, temos trabalhado com as letras e outros mecanismos, como uma linha de crédito já pré-aprovada com o BID”, explicou o secretário. As enchentes de maio de 2024 atingiram cerca de 90% dos 497 municípios gaúchos, com prejuízos estimados em R$ 85 bilhões, segundo dados citados por ele.
“É importante haver apetite de um conjunto de seguradoras, até para que tenhamos segurança sistêmica na implementação desse tipo de modelo”
Pedro Capeluppi, secretário da Reconstrução Gaúcha, em entrevista ao Sonho Seguro publicada em 10/11
Outra frente é a produção de dados para que seguradoras e resseguradoras avaliem melhor a exposição a eventos extremos. Capeluppi citou um projeto contratado pelo BNDES, com a Deloitte à frente do consórcio vencedor, que mapeia riscos de enchentes, inundações, chuvas intensas, calor extremo e deslizamentos na região hidrográfica do Guaíba. “Quanto mais regiões no Brasil fizerem esse tipo de mapeamento e atraírem o interesse do setor segurador, mais vamos evoluir e ampliar essa cobertura para riscos climáticos extremos”, afirmou.
A conversa aconteceu no painel “Infraestrutura e Cidades Resilientes”, no pavilhão da CNI na COP31, mediado por Dyogo Oliveira, presidente da CNseg. Segundo o secretário, quando boa parte dos danos está segurada, as indenizações injetam dinheiro na economia e famílias e empresas retomam as atividades mais rápido.
Por que importa. se o estado levar adiante uma emissão de Letras de Risco de Seguro, abre-se no Brasil uma nova classe de ativo ligada a risco climático, com espaço para estruturadores, securitizadoras, gestoras e plataformas de investimento que distribuam esses títulos. E o mapeamento de riscos com dados públicos é matéria-prima para insurtechs criarem seguros paramétricos e embutidos para famílias e pequenas empresas em regiões expostas a enchentes.
Fonte: Sonho Seguro. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Regulação
PL 5.811/2026 propõe liberar mercados de previsão no Brasil sob supervisão da CVM
Projeto protocolado na Câmara em 10 de novembro cria regras para contratos sobre eventos futuros e abre caminho para plataformas como Polymarket e Kalshi
- Associações do setor
Zetta, associação de fintechs, abre seleção para novo diretor-executivo
Fernanda Garibaldi, à frente da entidade desde junho de 2022, deixa o cargo em janeiro de 2027; transição será conduzida pela presidência ao longo dos próximos meses
- Seguros
Seguros Unimed cresce 13% no Rio Grande do Sul com odonto e seguros patrimoniais
Faturamento consolidado no estado subiu entre julho de 2025 e junho de 2026; em Porto Alegre, os Ramos Elementares avançaram 39%
- Seguros
Seguro de crédito cresce 33% e movimenta R$ 1,74 bilhão até agosto
Modalidade que protege empresas quando clientes PJ deixam de pagar avança quase seis vezes mais que o mercado de seguros, segundo dados da Susep