Stark Infra: com só 7 licenças de IP em 2026 contra 33 em 2025, CEO Felipe Facchini defende infraestrutura compartilhada para fintechs
Em artigo no TI Inside, o executivo diz que o capital mínimo de até R$ 32,8 milhões muda a conta de quem tem licença e que a saída é manter a autorização e terceirizar a tecnologia
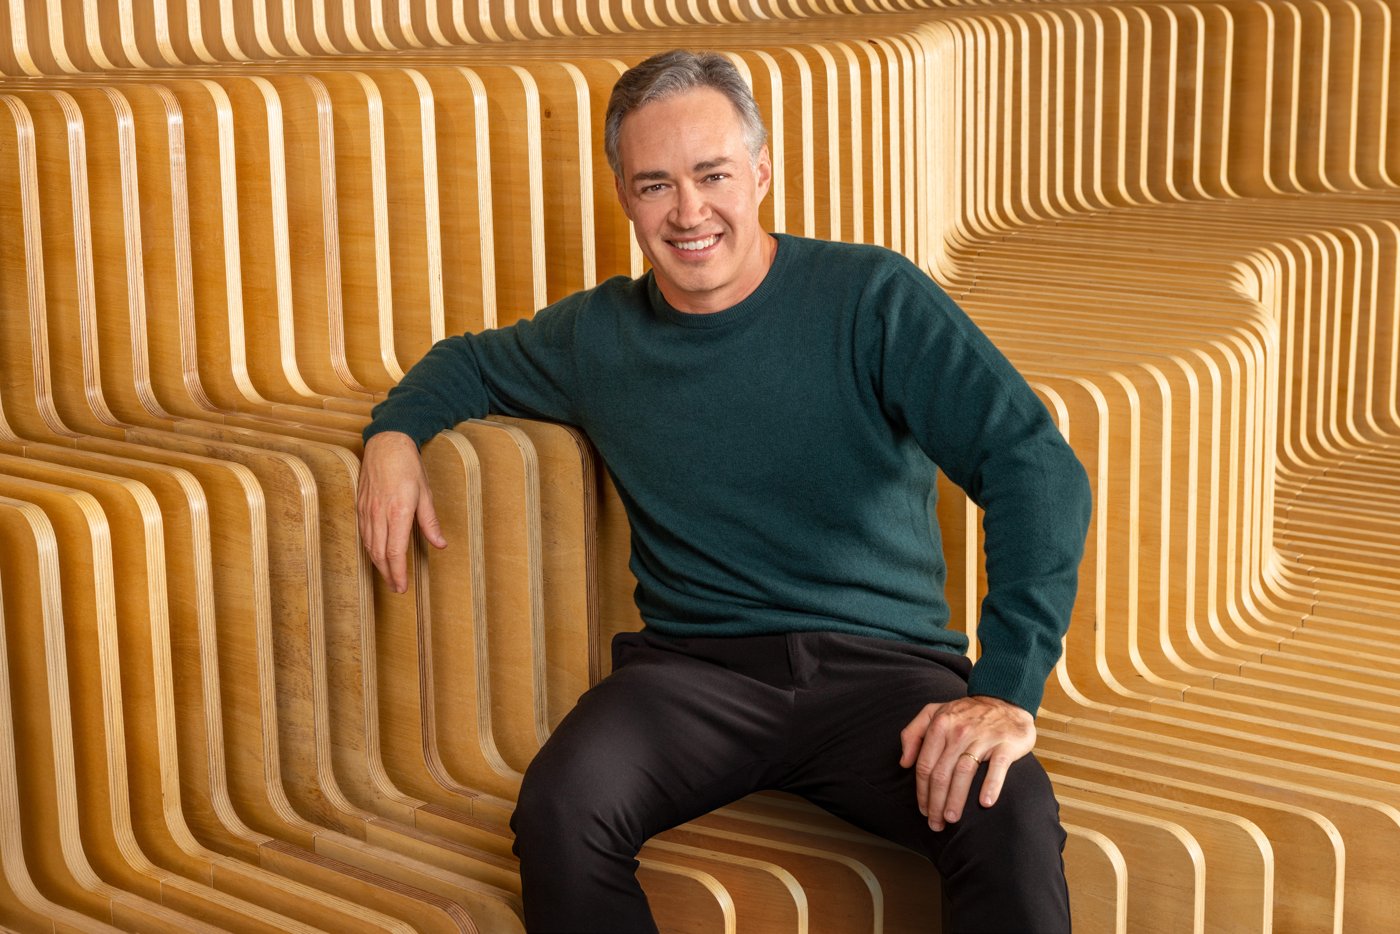
Felipe Facchini, CEO da Stark Infra. Foto: Divulgação/Stark Infra
A Stark Infra, empresa de infraestrutura financeira ligada ao Stark Bank, defende que as fintechs dividam a estrutura tecnológica para sobreviver ao novo capital mínimo do Banco Central. Na avaliação do CEO Felipe Facchini, em artigo de opinião publicado pelo TI Inside em 30 de outubro, o caminho é “combinar a autonomia de uma instituição financeira com a eficiência de uma infraestrutura compartilhada e especializada”.
O ponto de partida do texto são dados do BC obtidos pelo Estadão via Lei de Acesso à Informação: de janeiro a setembro de 2026, só sete empresas conseguiram autorização para funcionar como instituição de pagamento (IP), contra 33 em todo o ano de 2025. No mesmo período, 11 pedidos de cancelamento de licença foram protocolados, três a mais que no ano anterior, segundo o jornal.
Facchini liga o freio à Resolução Conjunta nº 14, de novembro de 2025, que passou a calcular o capital mínimo também pelas atividades de cada instituição. Para as IPs, a referência, antes de R$ 1 milhão a R$ 9 milhões, sobe para uma faixa de R$ 9,2 milhões a R$ 32,8 milhões, com implementação gradual até janeiro de 2028. Ele cita a estimativa do BC de que 63% das IPs e 81% das SCDs ficariam abaixo dos novos requisitos se nada mudasse. No Relatório de Estabilidade Financeira de outubro, com dados de junho, a conta do BC já era menor: 27,1% das IPs e 37,3% das SCDs analisadas, depois de um volume maior de pedidos de aumento de capital, transferência de controle e incorporação.
O executivo propõe olhar a instituição em três camadas: a regulatória (autorização, capital, governança), a de negócio (produtos, distribuição e relacionamento com o cliente) e a de infraestrutura tecnológica (conexão ao Pix e ao sistema financeiro, processamento, segurança e disponibilidade). É na terceira, diz, que está a chance de eficiência: manter a licença e as responsabilidades perante o regulador sem construir e operar toda a tecnologia dentro de casa, trocando custo fixo por despesa que acompanha o volume.
“A licença continua sendo um ativo estratégico importante, mas a forma de estruturar a operação ganha ainda mais relevância.”
Felipe Facchini, CEO da Stark Infra, em artigo no TI Inside
Ele também faz um alerta para quem terceiriza: com mais instituições usando as mesmas estruturas, a concentração em poucos fornecedores aumenta o risco de continuidade. Por isso, a escolha do parceiro “vai muito além do preço” e deve considerar solidez financeira, governança e disponibilidade comprovada, com planejamento antecipado, porque migrar de infraestrutura leva tempo.
A Stark Infra vende justamente esse serviço: conexão direta e indireta ao Pix e ao SPB, processamento de cartões e infraestrutura de crédito. O artigo saiu em espaço de conteúdo de marca da empresa no TI Inside. Na segunda-feira (3), a Fitch Ratings mostrou o mesmo aperto por outro ângulo, com a queda das novas licenças concedidas pelo BC (leia aqui).
Por que importa. Com licença de IP custando até R$ 32,8 milhões em capital, poucas fintechs vão montar tudo sozinhas. Quem ganha dinheiro é quem vende a infraestrutura pronta por volume e a fintech de nicho que mantém a licença enxuta e gasta o caixa onde está a receita: produto, crédito e distribuição.
Fonte: TI Inside (artigo de opinião de Felipe Facchini, CEO da Stark Infra); dados do Estadão e do Banco Central. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Segurança
Fits barrou milhares de ataques em seis meses, diz CEO em debate da PAGOS sobre segurança em pagamentos
Em painel sobre segurança em pagamentos, CEO do Fits, Otávio Farah, diz que a fintech também protege clientes cujas defesas falham; nova regra do Open Finance aumenta o dever de vigiar parceiros
- Captação
Rivio, do cofundador da fintech isaac, capta R$ 180 milhões com a Valor Capital e passa de R$ 1 bilhão de valuation em um ano
Startup de Ricardo Sales e Silvio Frison, ex-CEO do Serasa Consumidor, cuida da cobrança dos hospitais aos planos de saúde com agentes de IA e ganha conforme o que recupera
- BaaS
BMP refaz a gestão, leva governança e compliance de 5 para mais de 50 pessoas e vai vender o Cyberdome a outras instituições a partir de 2027
Infraestrutura financeira que originou R$ 27 bilhões em crédito em 2025 tem Marcelo Schucman como COO, Luiz Conrado Sundfeld como CFO e Rodrigo Melgar como CTO, e projeta R$ 30 bilhões neste ano
- Pagamentos
Principal: índice de inclusão financeira põe o Brasil em 1º na América Latina, com 52 pontos, mas classifica o país como “incumbente em risco” em fintechs
Região subiu 12,2 pontos desde 2022 puxada pelo Pix e outros pagamentos instantâneos; Brasil é 24º entre 42 mercados e fica entre os dez últimos no apoio do governo