Principal: índice de inclusão financeira põe o Brasil em 1º na América Latina, com 52 pontos, mas classifica o país como “incumbente em risco” em fintechs
Região subiu 12,2 pontos desde 2022 puxada pelo Pix e outros pagamentos instantâneos; Brasil é 24º entre 42 mercados e fica entre os dez últimos no apoio do governo
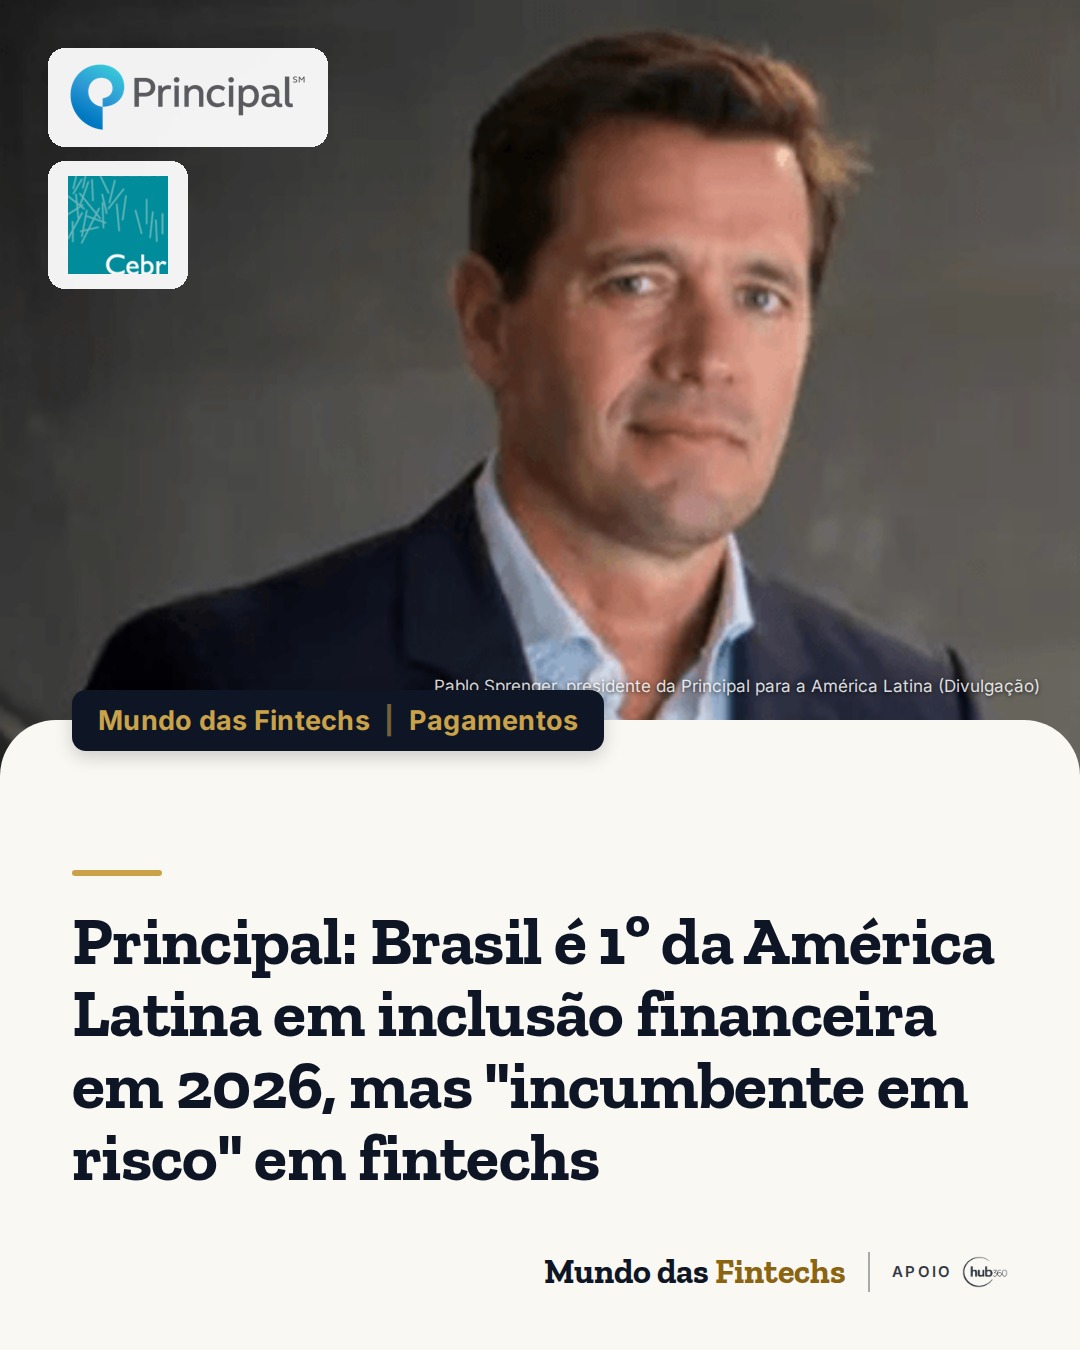
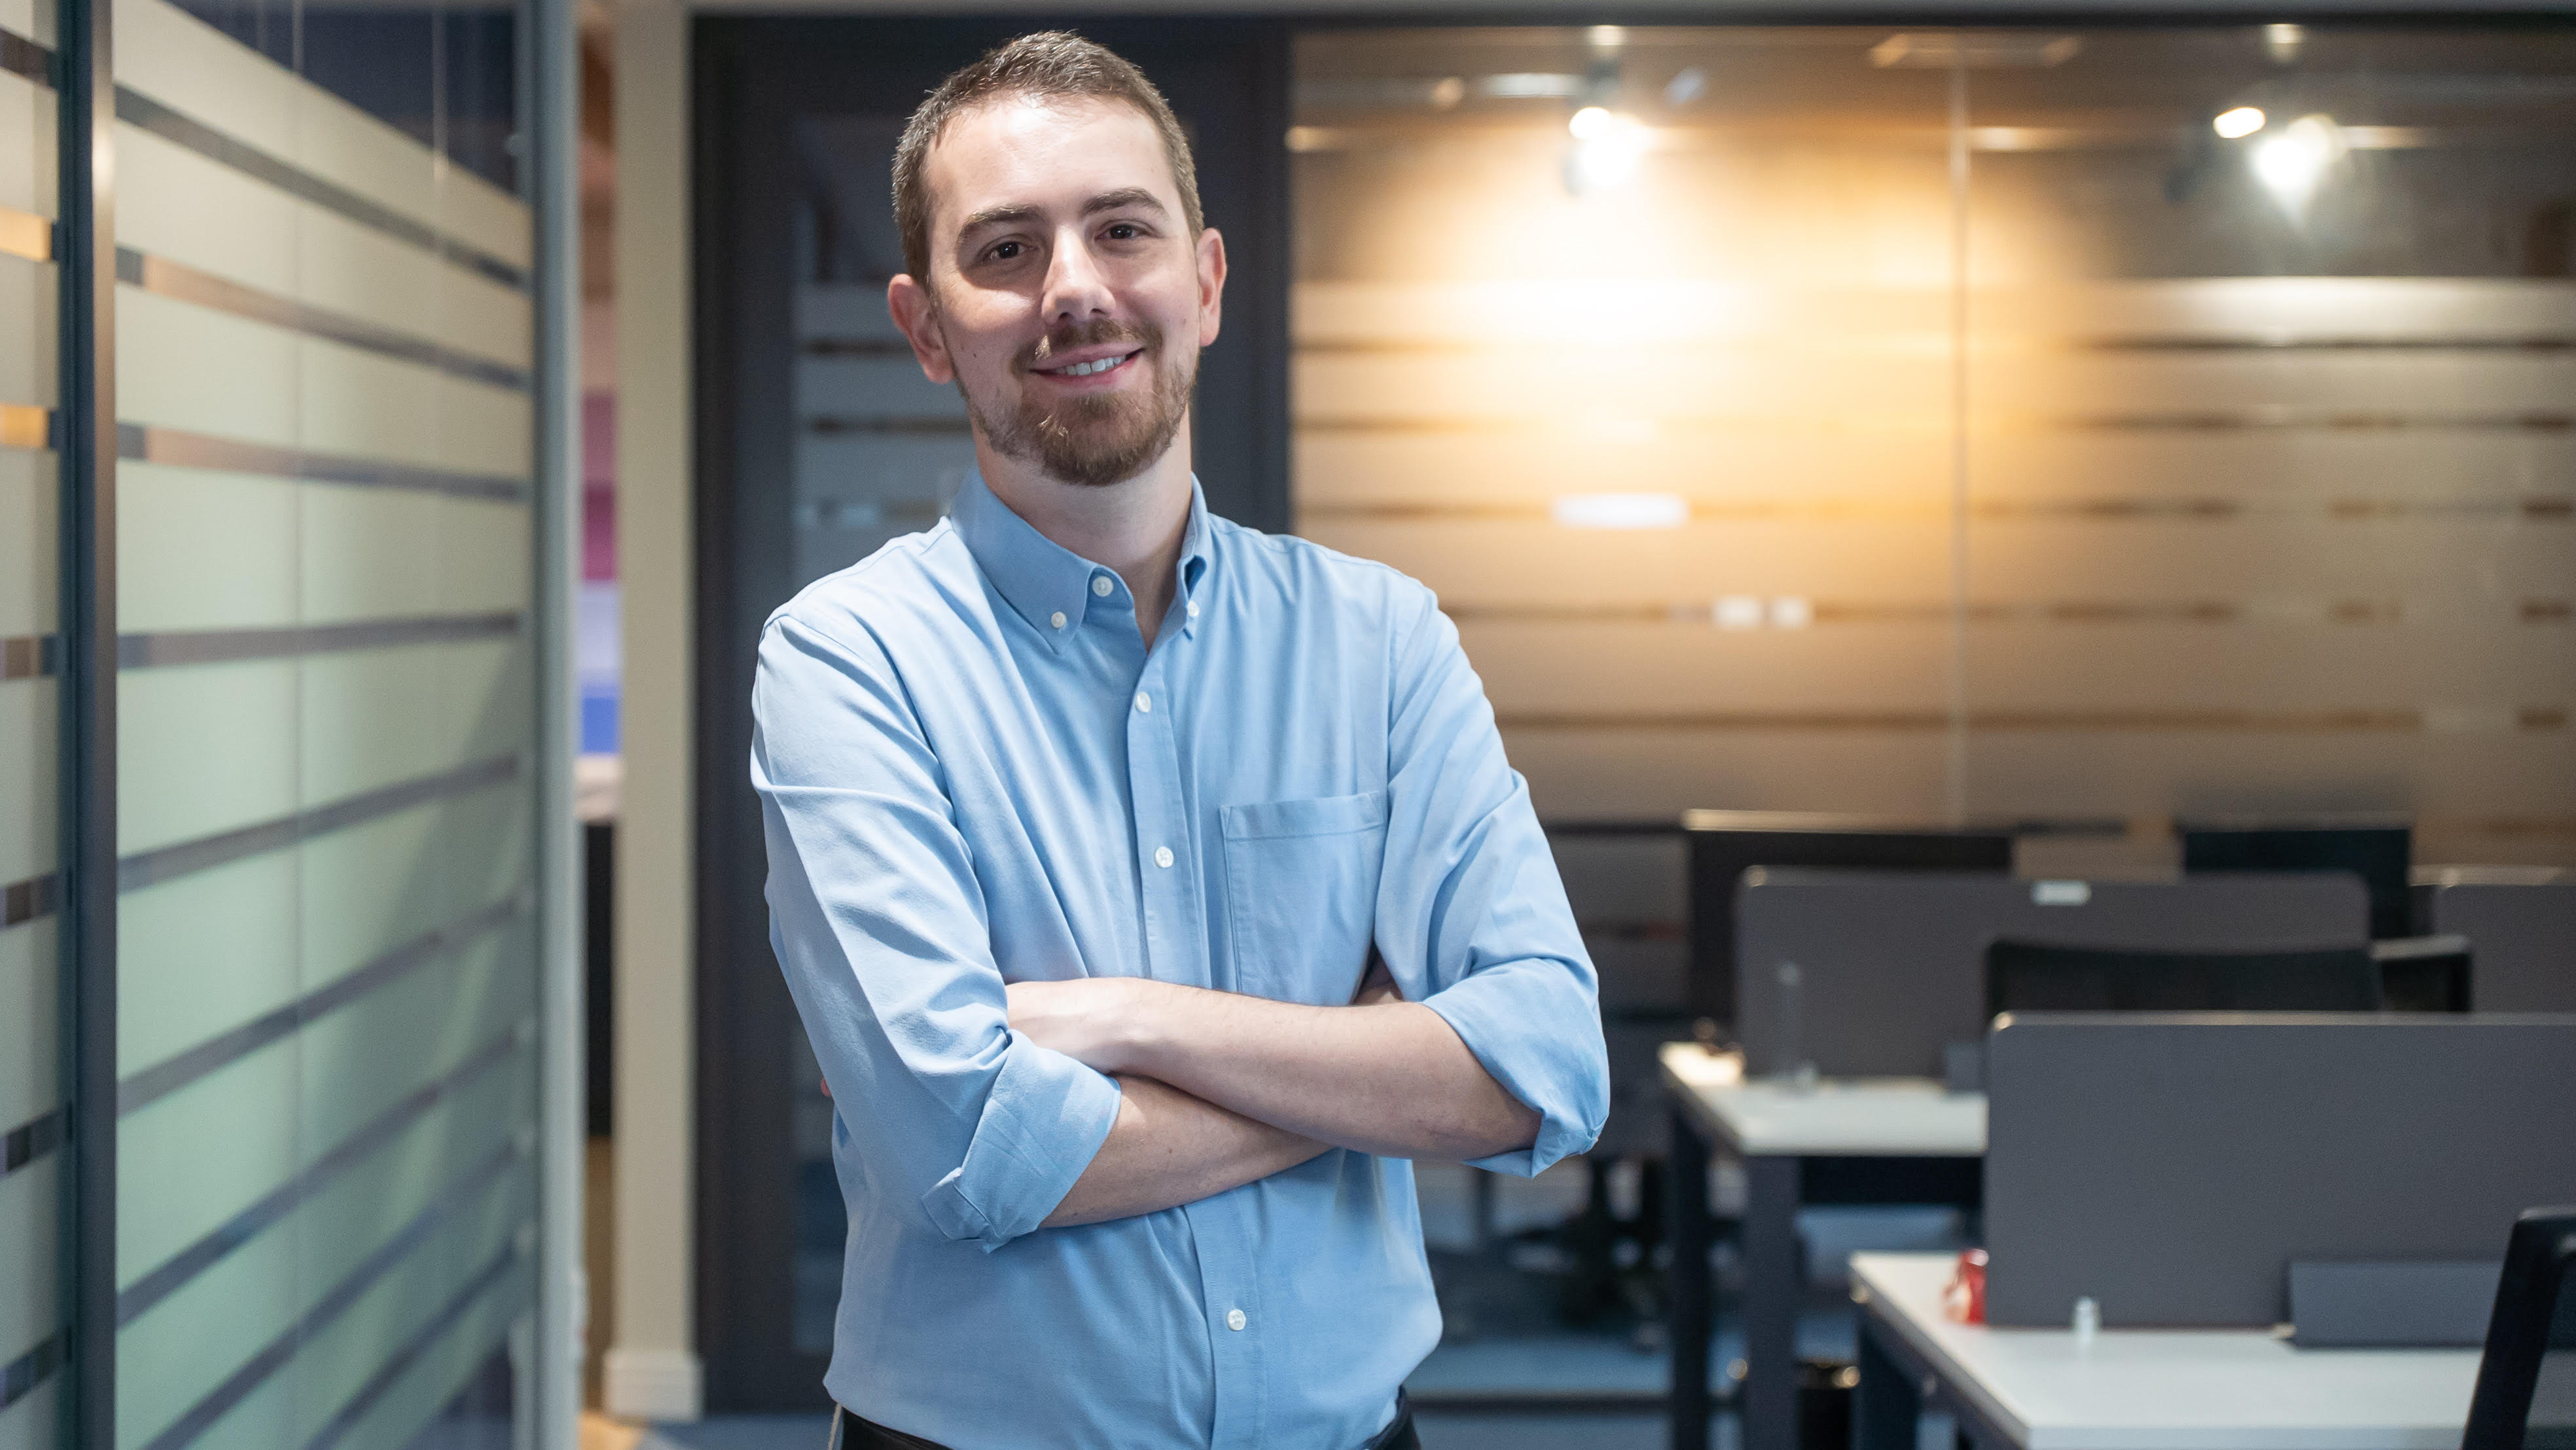
Pablo Sprenger, presidente da Principal para a América Latina (Divulgação/Principal)
O Índice Global de Inclusão Financeira 2026, elaborado pela Principal Financial Group em parceria com o Centre for Economics and Business Research (Cebr), coloca o Brasil como o país mais bem colocado da América Latina, na 24ª posição entre 42 mercados, com 52 pontos, em linha com a média global. O relatório foi divulgado nesta quarta-feira (4), segundo a Bloomberg Línea.
A América Latina foi a região que mais avançou em inclusão financeira no mundo desde 2022: a pontuação passou de 32,6 para 44,8 pontos, alta de 12,2 pontos, mas ainda abaixo da média global de 52 pontos. Na comparação com 2025, o avanço da região foi de 0,1 ponto. Depois do Brasil vêm Argentina (26ª), Chile (29ª), México (33ª), Colômbia (40ª) e Peru (42ª). O ranking é liderado por Singapura pelo quinto ano seguido.
O índice avalia três pilares: apoio do governo, do sistema financeiro e dos empregadores. O Brasil é o 12º no pilar do sistema financeiro, o melhor da região, e o 13º no apoio dos empregadores, mas fica em 35º no pilar do governo e em último no indicador de complexidade da tributação corporativa. Em relação a 2025, o país manteve a pontuação, mas caiu uma posição no ranking geral.
Segundo o relatório, o volume de transações em tempo real por pessoa no Brasil cresceu 565% entre 2021 e 2024, e o dinheiro em espécie em circulação recuou 0,6 ponto percentual em relação ao PIB. Brasil e Argentina estão entre os quatro mercados que atingiram o teto do índice no volume de transações instantâneas, ao lado de Coreia do Sul e Tailândia.
“Uma maior digitalização, por si só, não garante maior inclusão financeira.”
Pablo Sprenger, presidente da Principal para a América Latina, em comunicado
“O crescimento dos sistemas de pagamentos instantâneos tem sido um importante impulsionador da inclusão financeira. Mas uma maior digitalização, por si só, não garante maior inclusão financeira”, afirmou Pablo Sprenger, presidente da Principal para a América Latina, em comunicado.
O estudo também avaliou as estratégias nacionais de fintechs. O Brasil foi classificado como “incumbente em risco”: tem infraestrutura digital desenvolvida, mas uma estratégia nacional menos abrangente que a de outros países, e recebeu 8 de 20 pontos possíveis, a mesma nota da Argentina. A Colômbia aparece entre os possíveis líderes da próxima geração, com 14 pontos, ao lado de Arábia Saudita, Reino Unido, Índia e Hong Kong.
“Para mercados como Argentina e Brasil, que fizeram progressos significativos em pouco tempo em suas iniciativas nacionais de pagamentos e finanças digitais, o desafio agora é sustentar o ritmo”, afirmou Kathy Kay, vice-presidente executiva e diretora de tecnologia da informação (CIO) da Principal.
No indicador de proteção ao consumidor, a América Latina tem 33,1 pontos, menos da metade da média global de 67,2; o Brasil aparece em 32º, três posições acima de 2025. Na governança de inteligência artificial, novidade desta edição, o Brasil é o 19º, o melhor da região.
Por que importa. O Brasil já tem a infraestrutura de pagamentos que outros países ainda estão construindo, e o próprio índice mostra onde está a lacuna: proteção ao consumidor, regras claras e inclusão de verdade, não só mais transações. Para quem tem ou quer ter fintech, o dinheiro está em transformar o volume do Pix em crédito, seguro, investimento e educação financeira para quem acabou de entrar no sistema.
Fonte: Bloomberg Línea. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- BaaS
BMP refaz a gestão, leva governança e compliance de 5 para mais de 50 pessoas e vai vender o Cyberdome a outras instituições a partir de 2027
Infraestrutura financeira que originou R$ 27 bilhões em crédito em 2025 tem Marcelo Schucman como COO, Luiz Conrado Sundfeld como CFO e Rodrigo Melgar como CTO, e projeta R$ 30 bilhões neste ano
- Bancos digitais
Openbank, banco digital do Santander, vai à Colômbia e ao Peru e deve chegar ao Brasil depois, diz Ana Botín
Presidente-executiva do grupo diz que a plataforma única serve para baixar o custo por cliente e competir com Nubank e Revolut; Santander promete 100 bilhões de euros em crédito na América Latina em 2027
- BaaS e cripto
Fits e BS2 recebem consultas de corretoras de cripto por BaaS para PSAV; estrutura própria exige capital a partir de R$ 10 milhões
Resoluções 520 e 521 obrigam as prestadoras de serviços de ativos virtuais a separar o dinheiro dos clientes e rastrear cada operação em reais, e quem não é instituição de pagamento recorre a parceiros
- Pagamentos internacionais
Wise lança eSIM e pagamento por QR Code no exterior para brasileiros; 41,7% dos viajantes apontam falta de internet como problema para lidar com dinheiro
App da fintech passa a pagar em sistemas locais como PayNow, PromptPay, DuitNow e Alipay+ e vende plano de dados com reembolso do que não for usado