Zetta: fintechs pagam alíquota efetiva de 29,7%, contra 12,2% dos bancos, e setor espera BC mais duro com Lula ou com Flávio
Na véspera do 2º turno, associação, advogados e a fintech Payloop dizem que a agenda de inovação continua, mas 2027 vai somar capital mínimo, marco do BaaS e alta da CSLL
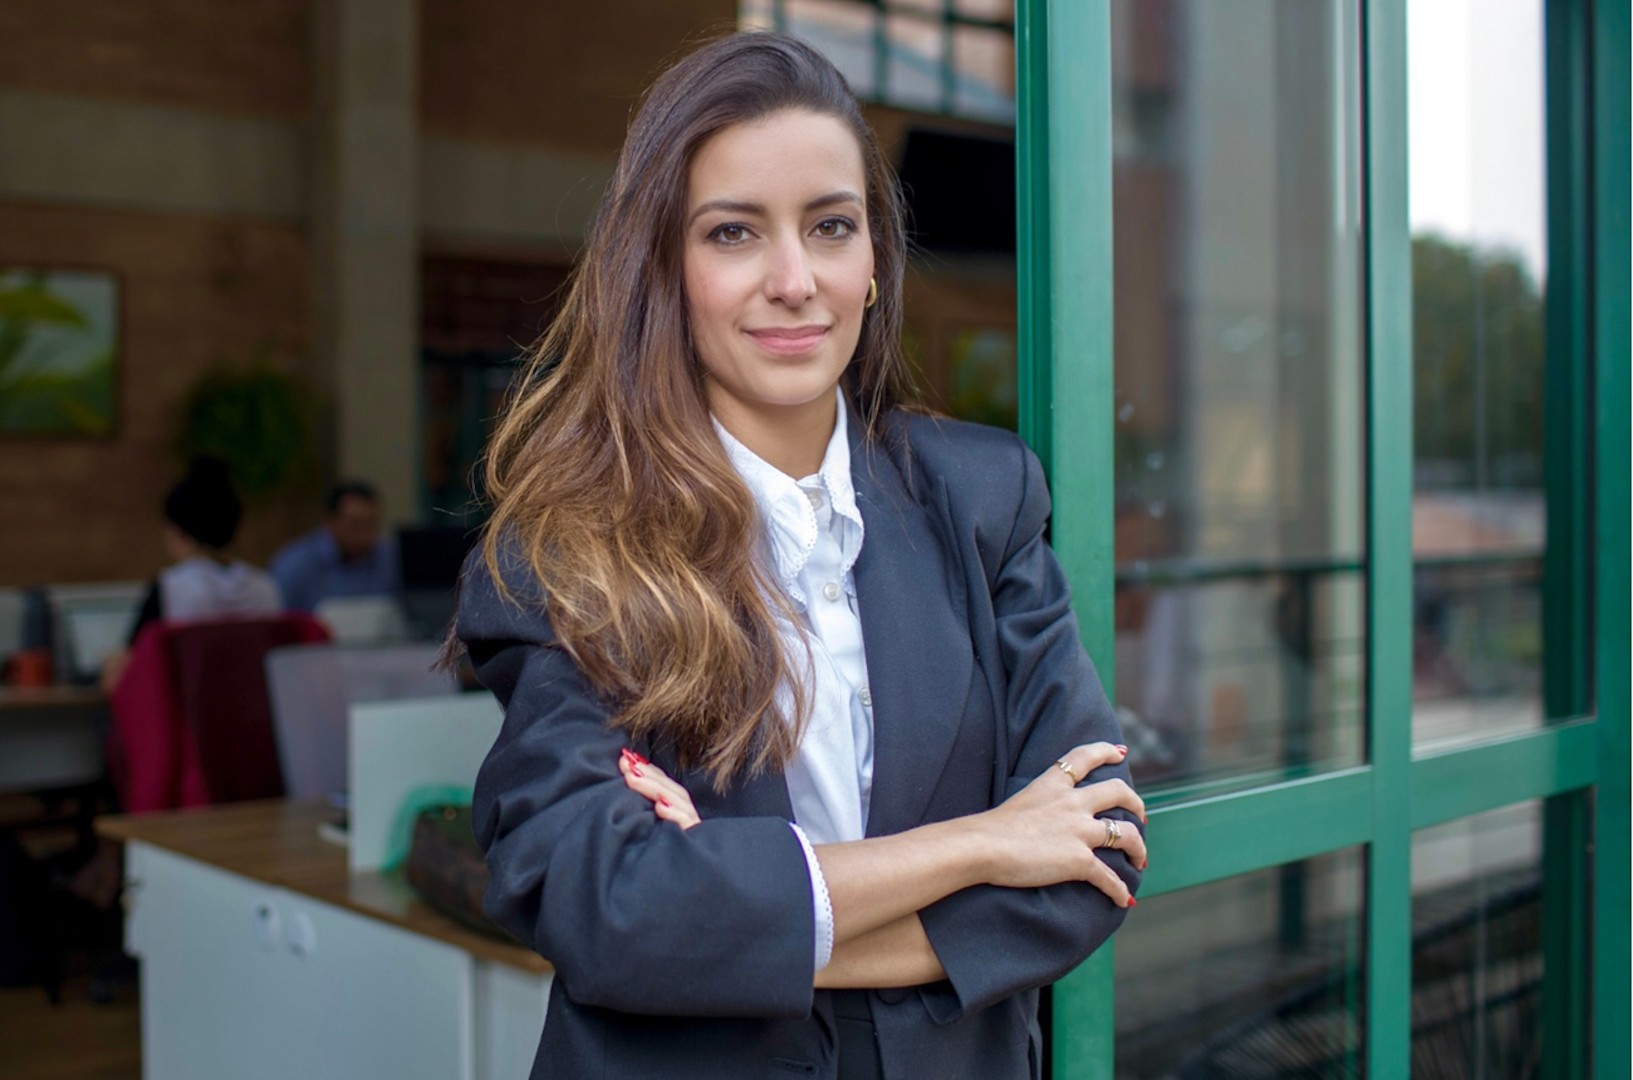
Fernanda Garibaldi, diretora-executiva da Zetta. Foto: Reprodução/Poder360
Um estudo da Zetta, associação que reúne fintechs e empresas de tecnologia financeira, mostra que as fintechs pagaram em 2024 uma alíquota efetiva de 29,7% sobre o lucro, contra 12,2% dos bancos. O número volta ao debate na véspera do segundo turno das eleições presidenciais, neste domingo (25), em reportagem do Finsiders Brasil publicada na sexta-feira (23) que ouviu associação, advogados e uma fintech sobre o que muda para o setor com Luiz Inácio Lula da Silva (PT) ou com Flávio Bolsonaro.
Segundo a Zetta, a diferença vem do modelo de negócio: as fintechs captam dinheiro mais caro, não podem captar depósitos à vista e a prazo nas mesmas condições dos bancos e têm menos espaço para tesouraria, derivativos e alavancagem. Para a associação, elevar a CSLL das instituições de pagamento e financeiras penaliza quem já paga mais e tende a chegar ao cliente pelo spread. A entidade cita pesquisa da AtlasIntel de 2025 segundo a qual 92% dos brasileiros esperam que a alta de impostos sobre fintechs seja repassada ao consumidor.
Na tributação, os candidatos vão em direções opostas. O governo Lula tem buscado ampliar a tributação do sistema financeiro, incluindo bancos, fintechs e bets, enquanto o dossiê de Flávio propõe reduzir a carga sobre as empresas de cartão de crédito, sem dizer quais tributos. Para Gabriel Castro, analista de investimentos e finanças do Grupo Mide, um corte específico sobre cartão funcionaria como forma indireta de reequilibrar a disputa com o Pix sem mexer no Pix. Alan Campos Thomaz, sócio do Campos Thomaz Advogados, lembra que os tributos que pesam sobre as fintechs dependem do Congresso, e que o Executivo tem pouca margem para mudá-los no curto prazo.
Na agenda de inovação, a aposta é de continuidade. Fernanda Garibaldi, diretora-executiva da Zetta, diz que Pix, Open Finance e abertura do mercado atravessaram três governos e são política de Estado. A associação quer avançar na portabilidade salarial, em que cerca de 20% dos pedidos aprovados não resultam na transferência do salário (em algumas instituições, 60%), na portabilidade de crédito e no Pix por aproximação. Daniel Pisano, líder de investimentos da Payloop, aponta como pontos de atenção as exigências prudenciais, os critérios para instituições de pagamento, as responsabilidades nas parcerias de BaaS e a evolução das infraestruturas de pagamento.
“O ano de 2027 será um ano de absorção de regras: capital mínimo, marco do Banking as a Service e alta da CSLL estão em transição ao mesmo tempo.”
Fernanda Garibaldi, diretora-executiva da Zetta
Todos os entrevistados esperam um Banco Central mais duro, com mais fiscalização e foco em prevenção à lavagem de dinheiro, seja quem for o vencedor. Para Castro, a eleição muda pouco o rumo e bastante a velocidade. O custo regulatório, segundo ele, aparece em quatro frentes: capital parado para cumprir a autorização, profissionais de PLD/FT, tecnologia de monitoramento e o tempo do processo de autorização, que adia a receita.
Por que importa. Com capital mínimo maior, CSLL mais alta e fiscalização apertada em 2027, manter licença própria fica caro para fintech pequena. Isso abre espaço para quem vende a estrutura pronta: BaaS, compliance de PLD/FT e monitoramento de transações viram o produto que todo novo entrante vai precisar comprar.
Fonte: Finsiders Brasil. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Recebíveis
Keepay acha R$ 718 milhões em recebíveis de cartão livres de ônus entre clientes de um atacadista
Estudo da fintech com mais de 6 mil lojistas mostra que metade tem vendas futuras no cartão que poderiam garantir pedidos de reposição sem novo empréstimo
- M&A de fintechs
Asaas pagou R$ 150 milhões pela Helena CRM: regra de capital do BC acelera M&A e muda o valuation das fintechs
Custo de compliance passa a pesar mais que múltiplos de TPV, há vendas por valor simbólico e a maioria das operações é de aquisição integral ou de investimento estratégico, dizem advogados e assessores
- Crédito PME
Finza, da Blips, que já originou R$ 750 milhões, financia máquinas na fábrica e usa o próprio equipamento como garantia
Fintech faz a análise de crédito durante a negociação com a indústria, lê o fluxo de caixa via Open Finance e aliena a máquina ao financiamento; meta é carteira de R$ 40 milhões em 2026
- Cartões
Revolut lança cartão do GP de São Paulo de F1 por R$ 119 e diz crescer no Brasil mais rápido do que nunca
Edição limitada com o Piso Paulista e o logo da Audi Revolut F1 Team chega antes da corrida de 6 a 8 de novembro; fintech britânica estendeu o crédito a todos os planos e zerou o IOF no câmbio