Crédito fica mais restrito no 3º trimestre, exceto o habitacional para pessoa física, aponta pesquisa do Banco Central
Na Pesquisa Trimestral de Condições de Crédito, os bancos relatam demanda relativamente mais forte no trimestre, e o capital de giro é o principal estímulo à procura das empresas
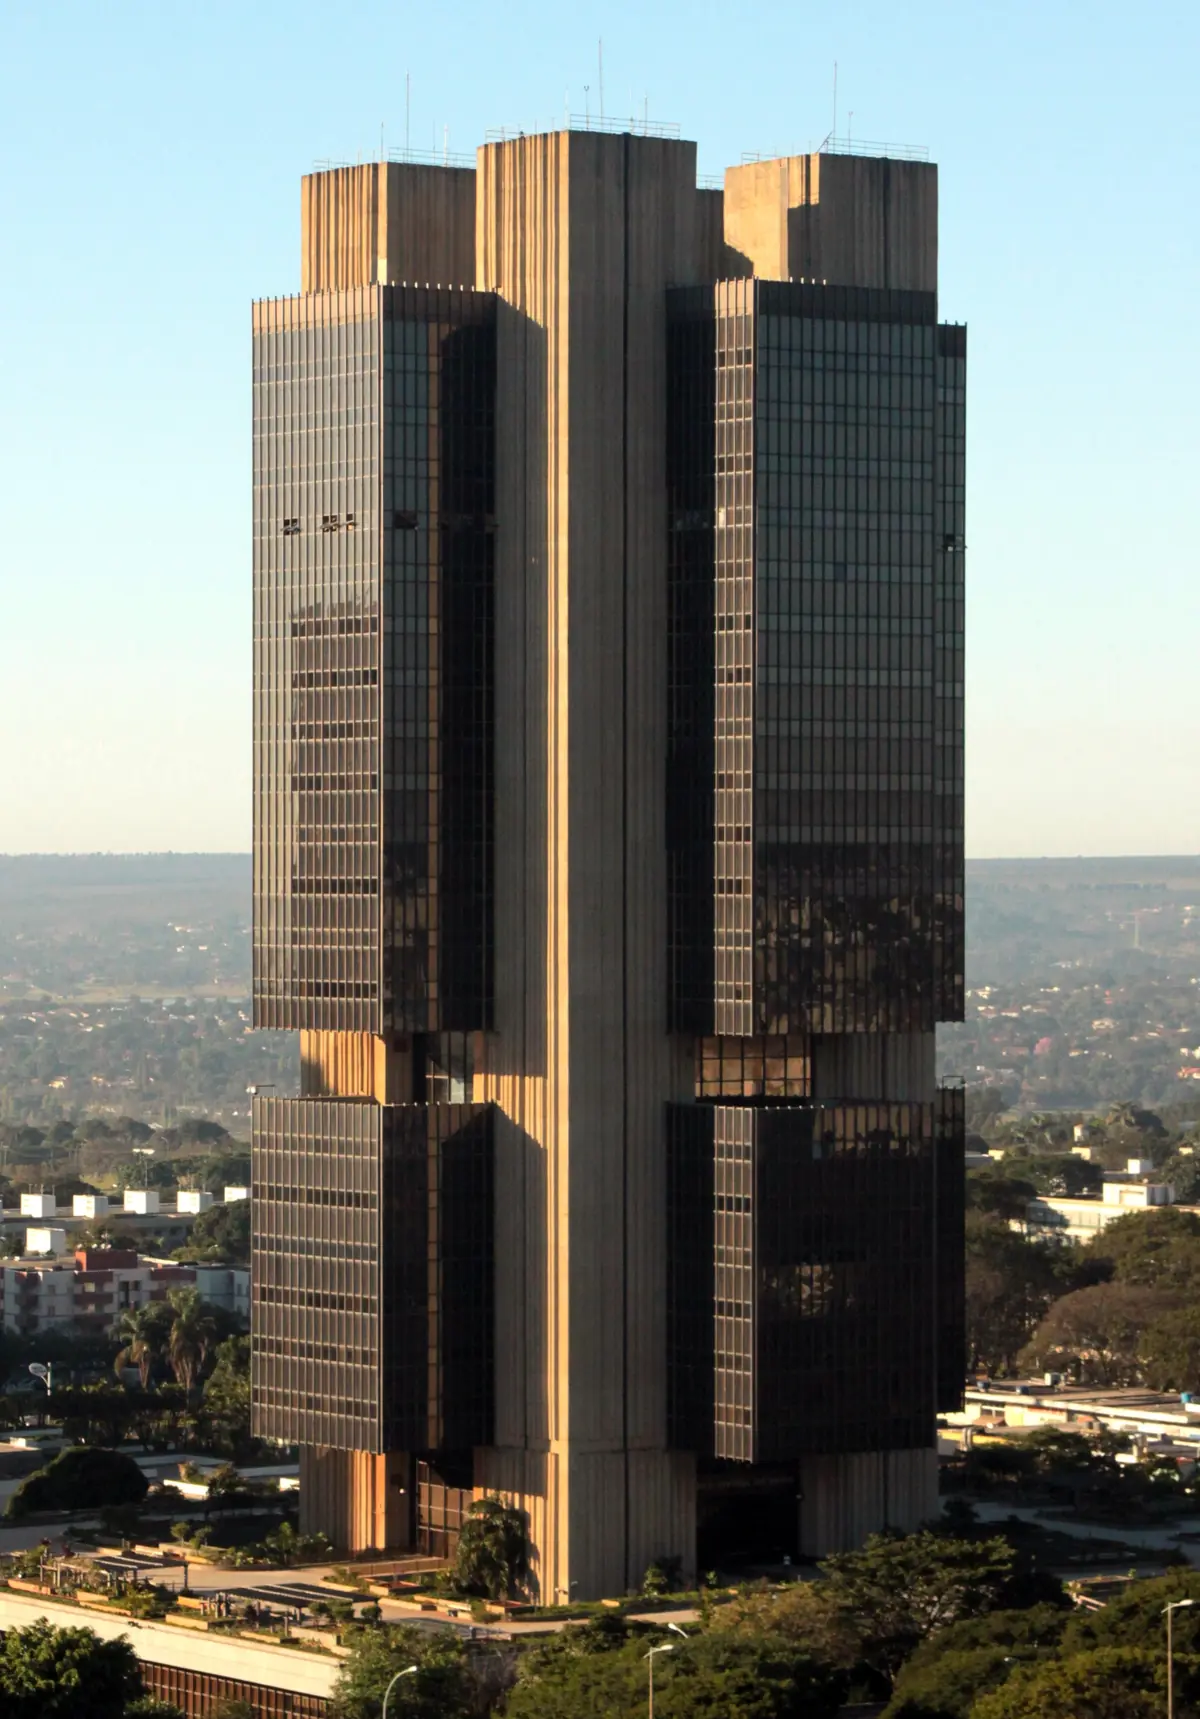
As condições de oferta de crédito no Brasil ficaram mais restritivas no 3º trimestre de 2026, com exceção do crédito habitacional para pessoa física, que ficou próximo da estabilidade. É o que mostra a Pesquisa Trimestral de Condições de Crédito (PTC), divulgada pelo Banco Central em 19 de novembro.
A PTC reúne a avaliação das instituições financeiras sobre o crédito bancário no Sistema Financeiro Nacional, numa escala de cinco níveis que indica a direção e a intensidade de cada mudança. Segundo o Estadão Conteúdo, publicado pela CNN Brasil, as instituições disseram que a demanda por crédito se mostrou relativamente mais forte no trimestre, exceto entre micro, pequenas e médias empresas, e esperam manutenção dessa demanda relativamente forte no 4º trimestre, exceto para essas empresas, cuja demanda deve ficar mais fraca. Para o 4º trimestre, as instituições esperam manutenção de condições restritivas em todas as modalidades, segundo o Estadão Conteúdo.
Entre as grandes empresas, as condições seguiram restritivas principalmente pelo nível de inadimplência do mercado, e a expectativa é de intensificação desse quadro no fim do ano, “sobretudo em razão das condições gerais da economia doméstica e, principalmente, de fatores associados à inadimplência e ao risco de crédito”, diz a pesquisa. Nas micro, pequenas e médias empresas, a necessidade de captar novos clientes e a concorrência entre bancos atenuaram parcialmente o movimento, como mostrou o InfoMoney.
No crédito ao consumo da pessoa física, a oferta ficou mais restritiva do que os bancos esperavam, com destaque para inadimplência e custo e disponibilidade de funding. Em sentido contrário, o nível de emprego, as condições salariais e a necessidade de captar novos clientes atenuaram parte do efeito, segundo o InfoMoney.
“sobretudo em razão das condições gerais da economia doméstica e, principalmente, de fatores associados à inadimplência e ao risco de crédito”
Pesquisa Trimestral de Condições de Crédito do Banco Central, sobre as grandes empresas no 4º trimestre, divulgada em 19/11/2026
A pesquisa também mede o que move a procura por empréstimos. Segundo o portal Notícia ES, a necessidade de capital de giro é o principal estímulo à demanda das empresas: o indicador ficou em 0,48 ponto nas grandes empresas e passou de 0,42 para 0,52 ponto nas micro, pequenas e médias no 3º trimestre, numa escala que vai de -2 a 2.
Por que importa. Quando os bancos relatam demanda forte por crédito e oferta mais seletiva, sobra espaço para quem analisa risco melhor. Fintechs de capital de giro, antecipação de recebíveis e crédito com garantia, além dos FIDCs que as financiam, podem atender a parte dessa procura que os bancos deixam de servir, desde que tenham dados e cobrança afinados.
Fonte: Banco Central do Brasil / Estadão Conteúdo (CNN Brasil) / InfoMoney / Notícia ES. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Regulação
CMN adia para julho de 2027 o índice de liquidez LCRS e dá folga até 2029 a quem não capta
Resoluções CMN 5.348 e BCB 607 começam o LCRS em 0,70 e só exigem 1 a partir de julho de 2028; instituições S3 e S4 sem depósitos nem títulos emitidos ficam dispensadas do mínimo
- Mercado de capitais
B3 abre o Ibovespa a BDRs, e Nubank, XP e Inter podem entrar no índice em 2027
Primeira mudança de metodologia do Ibovespa desde 2013 vale a partir de maio de 2027; pelos critérios atuais, Nu Holdings, XP Inc., Inter&Co e JBS estariam aptas, com teto de 10% para os BDRs
- Regulação
STF dá prazo até 15 de janeiro para CVM e Banco Central começarem trabalho conjunto sobre tokenização
Decisão do ministro Flávio Dino, de 19/11, pede um fórum permanente entre as duas autarquias para tokens e criptoativos e entregas concretas já em 2027
- Prevenção à lavagem
Izabela Corrêa, do Banco Central: crime organizado já usa IA para lavar dinheiro
Izabela Corrêa falou no 16º Congresso de PLD/FT da Febraban, em 17 de novembro; bancos, fintechs e corretoras de cripto ajustam sistemas antes do fim de 2026