CMN adia para julho de 2027 o índice de liquidez LCRS e dá folga até 2029 a quem não capta
Resoluções CMN 5.348 e BCB 607 começam o LCRS em 0,70 e só exigem 1 a partir de julho de 2028; instituições S3 e S4 sem depósitos nem títulos emitidos ficam dispensadas do mínimo
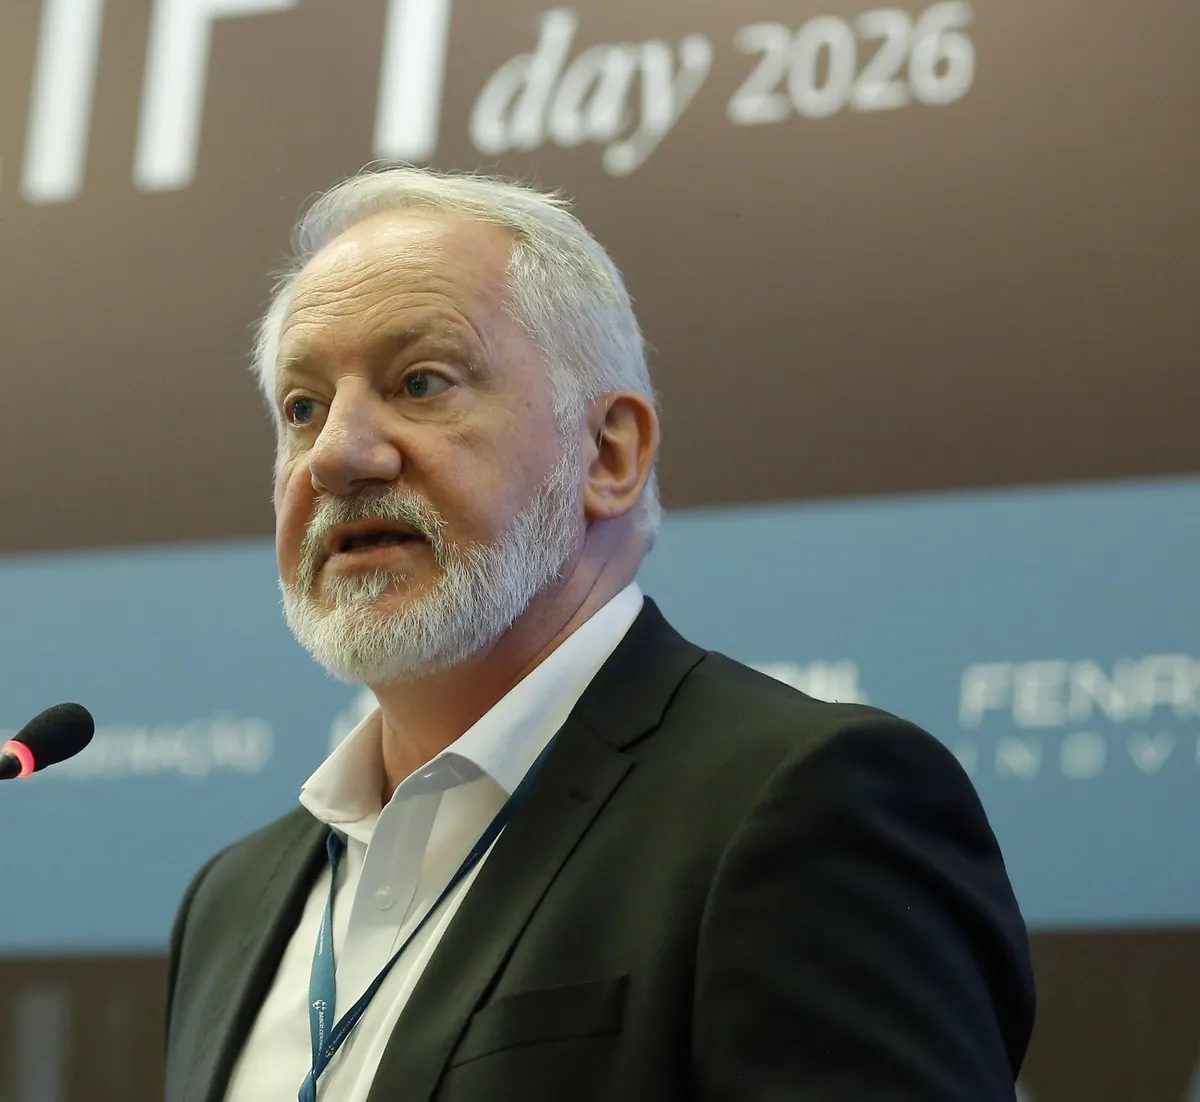
Gilneu Vivan, diretor de Regulação do Banco Central. Foto: Fabio Rodrigues-Pozzebom/Agência Brasil (CC BY)
O Conselho Monetário Nacional (CMN) adiou de janeiro para 1º de julho de 2027 a exigência do índice de Liquidez de Curto Prazo Simplificado (LCRS), que começará com mínimo de 0,70 e só chegará a 1 em julho de 2028. A mudança está na Resolução CMN 5.348, aprovada em 19 de novembro, e foi replicada pelo Banco Central na Resolução BCB 607, publicada no mesmo dia.
O LCRS foi criado em abril pela Resolução CMN 5.296 e pela Resolução BCB 560. Ele mede se a instituição tem ativos líquidos de alta qualidade suficientes para cobrir as saídas de caixa previstas em 30 dias. Valem para ele as instituições dos segmentos S3 e S4 desde que autorizadas a captar recursos do público por depósitos (à vista, a prazo ou poupança) ou por emissão de títulos. Na norma do CMN entram também as que prestam serviço de aplicação centralizada a cooperativas de crédito filiadas; a do BC alcança as instituições que ele regula diretamente, classificadas como Tipo 3.
Pelo calendário original, o mínimo seria de 0,90 entre janeiro e junho de 2027 e de 1 a partir de julho de 2027. Agora, fica em 0,70 de 1º de julho de 2027 a 30 de junho de 2028 e sobe para 1 a partir de 1º de julho de 2028. O LCR, índice completo dos bancos dos segmentos S1 e S2, não mudou: segue com início em 1º de janeiro de 2027.
A outra novidade é uma dispensa. Instituições sujeitas ao LCRS que não tenham saldo de captações por depósitos ou por títulos ficam livres de cumprir o mínimo até 31 de dezembro de 2029, desde que avisem o Banco Central até 1º de julho de 2027, data em que o índice passa a valer. “Ficam dispensadas do cumprimento dos limites mínimos dispostos no caput as instituições que não apresentem saldo de captações de que trata o art. 2º, caput, inciso II, alíneas “a” e “b”, permanecendo obrigatória a apuração diária do LCRS”, diz o texto da Resolução CMN 5.348, publicada em 19 de novembro. A folga acaba antes se a instituição passar a ter esse saldo.
“Ficam dispensadas do cumprimento dos limites mínimos dispostos no caput as instituições que não apresentem saldo de captações de que trata o art. 2º, caput, inciso II, alíneas ‘a’ e ‘b’, permanecendo obrigatória a apuração diária do LCRS”
Resolução CMN 5.348, publicada pelo Banco Central em 19/11/2026
A resolução do CMN foi assinada pelo presidente do Banco Central, Gabriel Galípolo, e a do BC, pelo diretor de Regulação, Gilneu Vivan. As duas alterações valem desde a publicação; o LCRS passa a ser exigido em 1º de julho de 2027, e o restante das normas de abril, em 1º de janeiro de 2027.
Por que importa. Liquidez é custo: cada real parado em ativo de alta qualidade é um real que não vira crédito. Com seis meses a mais para começar, piso de 0,70 no primeiro ano e o índice cheio só em julho de 2028, a instituição média que está montando sua captação por CDB ou depósito ganha tempo para crescer a carteira antes de travar caixa, e quem já tem autorização mas ainda não capta fica sem o mínimo até 2029. É espaço para fintechs de crédito planejarem a virada para funding próprio e para fornecedores de tesouraria e cálculo regulatório venderem a apuração diária, que continua obrigatória.
Fonte: Banco Central do Brasil (Resolução CMN 5.348 e Resolução BCB 607, 19/11/2026). Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Mercado de capitais
B3 abre o Ibovespa a BDRs, e Nubank, XP e Inter podem entrar no índice em 2027
Primeira mudança de metodologia do Ibovespa desde 2013 vale a partir de maio de 2027; pelos critérios atuais, Nu Holdings, XP Inc., Inter&Co e JBS estariam aptas, com teto de 10% para os BDRs
- Regulação
STF dá prazo até 15 de janeiro para CVM e Banco Central começarem trabalho conjunto sobre tokenização
Decisão do ministro Flávio Dino, de 19/11, pede um fórum permanente entre as duas autarquias para tokens e criptoativos e entregas concretas já em 2027
- Prevenção à lavagem
Izabela Corrêa, do Banco Central: crime organizado já usa IA para lavar dinheiro
Izabela Corrêa falou no 16º Congresso de PLD/FT da Febraban, em 17 de novembro; bancos, fintechs e corretoras de cripto ajustam sistemas antes do fim de 2026
- Seguros
Resolução CNSP 498 eleva teto de multa da Susep para R$ 35 milhões
Novo regime sancionador das seguradoras, cooperativas de seguros e proteção patrimonial mutualista dobra para 20 anos a inabilitação máxima na regra geral e vale a partir de 1º de janeiro de 2027