Belvo: 87% de quem pede empréstimo de até R$ 505 tem menos de R$ 100 na conta, mostra Open Finance
Estudo com 216 mil CPFs mostra que 90% dos que têm cartão já estouraram o limite e partem para o crédito pessoal, enquanto só 6% usam consignado
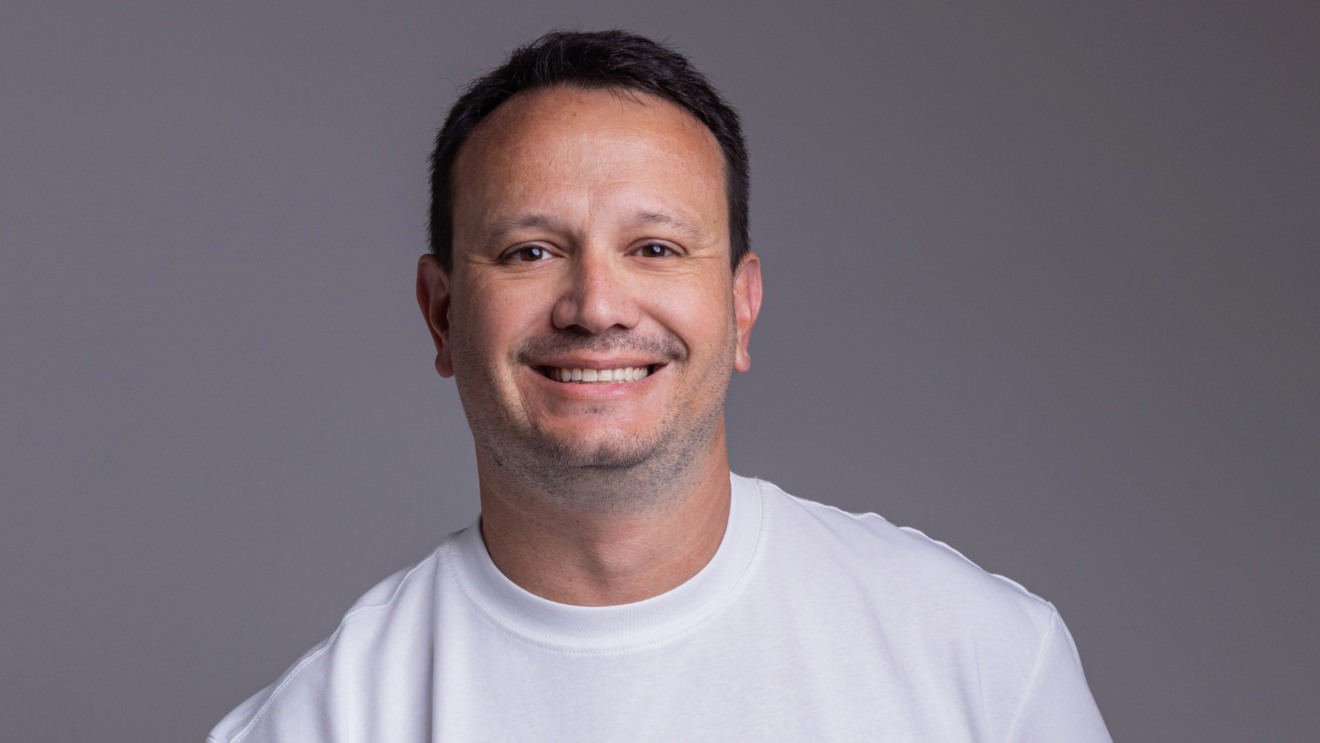
Leandro Piano, diretor financeiro e diretor-geral da Belvo no Brasil (Divulgação/Belvo)
A maioria dos brasileiros que pedem pequenos empréstimos já chega com o orçamento comprometido, segundo levantamento da Belvo, plataforma de Open Finance, publicado pelo Valor nesta quinta-feira (29). O estudo analisou 216 mil CPFs por meio do Open Finance e mostrou que 87% dos clientes que pediram empréstimos de até R$ 505 tinham menos de R$ 100 na conta corrente no momento do pedido.
Entre esses tomadores, 61% já tinham cartão de crédito, com limite médio de R$ 1.150, e 90% deles usavam todo o limite disponível. Quatro em cada dez tinham empréstimo pessoal ativo, com saldo médio de R$ 1.020 e sete parcelas a vencer. Só 6% tinham consignado, com saldo médio de R$ 2.745 e 19 parcelas pela frente.
O retrato, segundo a empresa, é que o cliente esgota o cartão e depois parte para o crédito pessoal, e não para o consignado, mais barato. “Cartão de crédito é o primeiro fator de oferta”, disse Leandro Piano, diretor financeiro e diretor-geral da Belvo no Brasil. Para ele, falta ao cliente entender o que é mais caro e o que é mais barato, e o consignado nunca aparece como primeira opção no aplicativo do banco.
O levantamento sai no momento em que o endividamento das famílias chegou a 50,1% em agosto e o comprometimento da renda a 29%, segundo dados do Banco Central divulgados nesta quinta-feira.
“Cartão de crédito é o primeiro fator de oferta”
Leandro Piano, diretor financeiro e diretor-geral da Belvo no Brasil, ao Valor
Piano afirma que vários clientes da Belvo já usam os dados do Open Finance no topo do funil, como primeiro filtro de risco, para saber se a conta informada é a principal do cliente ou uma conta secundária e decidir se restringem a oferta. Os dados também permitem acompanhar limite ofertado, limite tomado, a evolução dos gastos e eventuais mudanças de banco principal.
Por que importa. Quem empresta pouco para quem tem quase nada na conta precisa saber, antes do sim, se aquela é a conta de verdade do cliente. A fintech que usa Open Finance no topo do funil filtra o risco logo na entrada e ganha onde o banco grande recusa ou erra, num país em que a dívida das famílias já equivale a metade da renda anual.
Fonte: Valor Econômico. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Cripto
Transfero, Lumx e Bloquo estão entre as 38 empresas que pedem licença de cripto ao BC; Coinext, NovaDAX, Bity e Digitra deixam o varejo
Capital mínimo, compliance e auditoria pesam mais para as corretoras menores; ABCripto e Silva Lopes Advogados veem consolidação, parcerias e modelo de cripto como serviço
- Crédito imobiliário
Liquid já analisou R$ 32 bilhões em crédito imobiliário com IA e mira o Minha Casa Minha Vida
Fintech de Thiago Yaak, Luiza Ribeiro Caram e Odair Mofato Jr. atende cerca de 60 clientes, entre incorporadoras como Direcional e Cury, fundos e bancos, e está no hub de construção do Cubo Itaú
- Crédito
Finnet: antecipação de recebíveis por nota fiscal cresce 10% e chega a R$ 12 bilhões no semestre
Levantamento da fintech de infraestrutura financeira mostra tíquete médio maior e empresas usando o recebível para financiar operações de mais valor com o crédito bancário caro
- Open Finance
Klavi, fintech de Open Finance, contrata Thaís Consiglio como diretora jurídica para reforçar governança e compliance
Executiva liderou Jurídico, Compliance, Governança e Riscos em uma plataforma de pagamentos e chega para ajudar a Klavi a se firmar como empresa de inteligência de Open Finance