Conta Cheia, fintech que opera com a BMP, aposta no consignado CLT via RH num mercado em que só 11% de 79,8 milhões de pedidos são aprovados
Fintech curitibana de Gabriel Nasser, que opera com a BMP, leva o Crédito do Trabalhador ao funcionário via RH, sem custo para o empregador; crédito concedido por fintechs cresceu 51% e chegou a R$ 53,8 bilhões em 2025, segundo PwC e ABCD
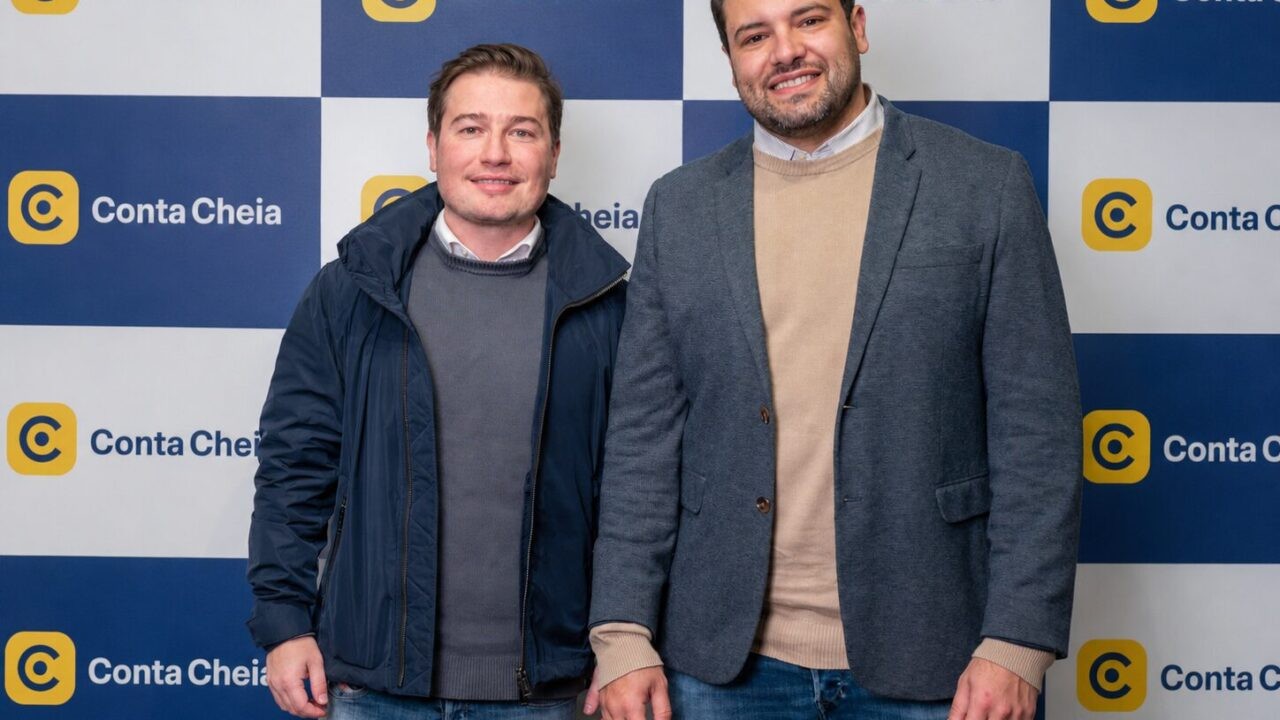
Gabriel Nasser, CEO, e Giovani Girotto, COO e sócio do Conta Cheia. Foto: Divulgação/Conta Cheia
O Conta Cheia, fintech de crédito para trabalhadores com carteira assinada, está apostando em convênios com empresas para distribuir o consignado privado, o empréstimo com parcelas descontadas direto do salário. Pelo modelo, o empregador libera o acesso ao serviço para os funcionários sem pagar nada por isso, e cada trabalhador decide se pede ou não o crédito, segundo informações divulgadas pela empresa nesta quinta-feira (22) e publicadas pelo jornal O Diário de Maringá.
Na prática, a fintech cuida da implantação da parceria, ajuda na comunicação interna e atende os interessados. O RH não faz análise de crédito. Depois da aprovação e da contratação, os descontos e os recolhimentos seguem os processos oficiais do Crédito do Trabalhador, programa federal de consignado para o setor privado. Para emitir as Cédulas de Crédito Bancário (CCBs), o Conta Cheia atua como correspondente bancário: segundo o site da empresa, as operações são feitas pela BMP Sociedade de Crédito Direto e pela BMP SCMEPP, do grupo BMP, que fornece a infraestrutura de crédito por trás da fintech.
Com sede em Curitiba, o Conta Cheia começou a operar em dezembro de 2025 e tem como sócios-administradores Nasser, que antes cofundou a fintech curitibana de crédito para empresas BrBatel, e Giovani Girotto, COO. Em julho, a empresa anunciou ter captado R$ 50 milhões de um fundo de investimentos e somado 134 mil pedidos de crédito, que chegavam a R$ 58 milhões, em menos de seis meses, segundo a Gazeta do Povo. As taxas começam em 3% ao mês, com prazo de até 60 meses.
A aposta acompanha o avanço da modalidade entre as fintechs. Segundo a Pesquisa de Crédito Digital da PwC Brasil e da Associação Brasileira de Crédito Digital (ABCD), divulgada em julho, as empresas participantes concederam R$ 53,8 bilhões em crédito em 2025, alta de 51% sobre 2024. O consignado para trabalhadores do setor privado passou a ser oferecido por 47% delas, ante 40% no ano anterior.
“Ter renda identificável é um ponto de partida. É preciso avaliar quanto dessa renda já está comprometido e se a nova parcela cabe no orçamento.”
Gabriel Nasser, CEO do Conta Cheia, em nota
A demanda é muito maior que a oferta aprovada: as fintechs da pesquisa receberam 79,8 milhões de pedidos de consignado privado em 2025, e só 11% foram aprovados. Para o economista Gabriel Nasser, CEO do Conta Cheia, o desconto em folha não substitui a análise de risco. “Ter renda identificável é um ponto de partida. É preciso avaliar quanto dessa renda já está comprometido e se a nova parcela cabe no orçamento”, afirmou, em nota.
“A parceria com a empresa permite apresentar o serviço e esclarecer seu funcionamento em um ambiente próximo do trabalhador. Mas a contratação continua sendo uma decisão individual”, disse Nasser. Segundo ele, o consignado privado junta três elementos: público com renda ligada ao emprego, pagamento por desconto em folha e a possibilidade de usar tecnologia para organizar a contratação e avaliar o risco.
Por que importa. Com 79,8 milhões de pedidos e só 11% aprovados, o consignado CLT tem muito mais gente querendo crédito do que fintech capaz de aprovar com segurança. O dinheiro está em dois pontos: na distribuição, porque o convênio com o RH põe a oferta dentro da empresa sem custo de aquisição de cliente na rua, e na análise, porque quem medir melhor quanto da renda já está comprometido aprova mais gente sem estourar a inadimplência e ganha nos juros de cada contrato.
Fonte: O Diário de Maringá (informações do Conta Cheia), Gazeta do Povo e Pesquisa de Crédito Digital PwC Brasil/ABCD. Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- HISTÓRIA DE FUNDADOR
Jota, de Davi Holanda e na infraestrutura da Celcoin, chega a R$ 600 milhões por mês, mira R$ 1 bilhão até dezembro e prepara Pix Crédito
Fundador da Bankly, que começou como caixa ganhando R$ 490, diz que o agente de IA pelo WhatsApp passou de 400 mil clientes e vai transformar o celular em maquininha; a conta roda sobre a Celcoin
- REMESSAS
LemFi, que movimenta US$ 2 bilhões por mês, zera tarifa do Pix para brasileiros no exterior
Fintech de remessas para imigrantes reconstrói o app com poupança e crédito no Reino Unido e eSIM em mais de 150 países, num mercado global de US$ 905 bilhões por ano
- PAGAMENTOS B2B
Ecx Pay e Visa lançam cartão de frotas em rede aberta e miram R$ 197 milhões no primeiro ano
Cartão corporativo da fintech roda na rede da Visa e pode ser usado em qualquer posto credenciado, num mercado de gestão de frotas e combustível estimado em R$ 500 bilhões por ano
- INVESTIMENTO
Aportes em fintechs caem 21% no 3º trimestre e somam US$ 10,6 bilhões; Brasil fica em 5º, com US$ 352 milhões
Número de rodadas cai para 687, o menor desde 2018 na série da Crunchbase, e o dinheiro se concentra em menos empresas, com preferência por infraestrutura, pagamentos e IA