Fitch: novas licenças do BC caem de 40 para 19 e cancelamentos sobem para 23 sob capital mínimo maior; pressão recai sobre licenças de fintechs
Agência de rating diz que as Resoluções BCB 517 e Conjunta 14 elevaram a barreira de entrada e devem acelerar fusões e aquisições entre instituições não bancárias
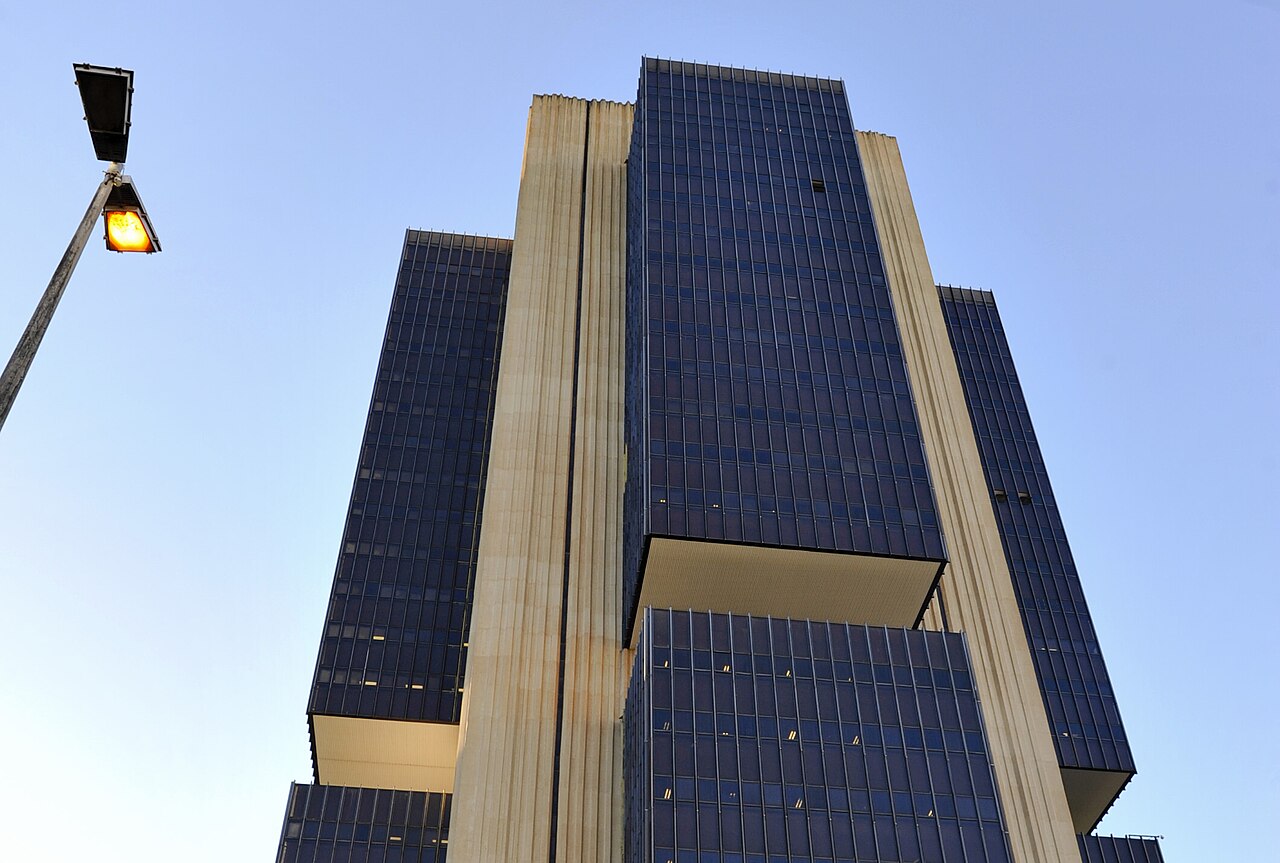
Sede do Banco Central em Brasília. Foto: Senado Federal/Wikimedia Commons (CC BY 2.0)
O número de novas licenças autorizadas pelo Banco Central caiu de 40 em todo o ano de 2025 para 19 até outubro de 2026, e as solicitações de cancelamento de licença subiram de 10 para 23 no mesmo intervalo, segundo comentário da Fitch Ratings publicado nesta segunda-feira (3). A agência associa o movimento à regulação mais rígida de capital mínimo, que pressiona as licenças de fintechs e de outras instituições financeiras não bancárias.
Os pedidos de autorização também recuaram, de 42 para 34, e os indeferimentos passaram de 3 para 11. Os números valem para todo o universo de licenças do sistema financeiro. Ao mesmo tempo, as movimentações de capital no sistema financeiro chegaram a 192 até outubro, contra 160 em todo o ano passado.
A Fitch relaciona esse cenário à Resolução BCB 517 e à Resolução Conjunta 14, ambas de novembro de 2025, que elevaram de forma significativa o capital social mínimo das instituições reguladas. Em alguns casos, o novo valor equivale a várias vezes o mínimo que valia antes. A implementação é gradual, entre julho de 2026 e janeiro de 2028. A agência ressalva que não é possível correlacionar diretamente os números às novas exigências, mas avalia que a queda nos pedidos e o aumento dos cancelamentos voluntários refletem uma regulação mais rigorosa, que eleva as barreiras de entrada.
Segundo dados do BC citados pela Fitch, 242 instituições (14,2% das reguladas) estavam desenquadradas dos requisitos de capital que passaram a valer em julho, abaixo das 339 previstas inicialmente. De acordo com o regulador, a redução refletiu aumentos de capital, transferências de controle e incorporações feitos no último ano. Entre as desenquadradas, pesam as não bancárias, principalmente instituições de pagamento (56) e sociedades de crédito direto (53).
“A combinação entre maior necessidade de capital e menor apetite por novas licenças sinaliza, no entender da Fitch, a crescente pressão para a adaptação do setor, principalmente entre instituições menores e independentes.”
Fitch Ratings, em comentário de 3 de novembro
Para a agência, a pressão recai sobretudo sobre instituições menores e independentes, enquanto as maiores e mais capitalizadas devem absorver as exigências. A Fitch avalia que a regra corrige um arcabouço que ampliou o acesso ao mercado nos últimos anos, mas gerou problemas operacionais e de governança. Mesmo que leve à saída de algumas instituições, a agência vê o efeito como positivo no médio e no longo prazo, com um setor mais robusto e sólido.
Os analistas listados como contato do comentário são Pedro Carvalho, diretor, e Wagner Neto, da Fitch Ratings Brasil.
Por que importa. Com menos licenças novas e mais gente devolvendo a autorização, o valor de quem já tem estrutura regulada sobe: fintechs capitalizadas podem comprar carteiras e concorrentes de quem não fechar a conta do capital, e quem oferece licença como serviço (BaaS) ganha os clientes que desistiram de ter a própria.
Fonte: Fitch Ratings. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Pequenos negócios
Pix MEI de até R$ 5 mil vai priorizar mulheres e nano MEIs, será pedido por app a partir de 2027 e deve atender cerca de 1 milhão
Ministro do Empreendedorismo diz que o dinheiro, a fundo perdido, só vale para projeto que aumente a capacidade produtiva do negócio e exigirá nota fiscal; limite é de 1 milhão de beneficiários entre 2027 e 2030
- IA nas fintechs
Movantis: VP de Produto cria com IA, em 3 meses, ferramenta própria para priorizar o roadmap de fintech que movimenta US$ 60 bilhões por ano
David Lopes contou no podcast AI First Cast como usou o Claude Code para cruzar potencial de mercado, margem e tempo de implantação e decidir onde a empresa aposta
- FIDC
FIDC GWM chega a R$ 252 milhões em setembro para financiar o usado que as concessionárias recebem na troca
Fundo da montadora, gerido pela Integral Investimentos e administrado pela Integral Access, tinha 29 cotistas em setembro, segundo o informe mensal entregue à CVM
- Adquirência
Zoop adquirente: empresa do iFood se conecta direto às bandeiras, com R$ 155 bilhões de TPV e meta de R$ 200 bilhões
Já subadquirente, a Zoop passa a operar também como adquirente para atender marketplaces sob a Resolução 522 do BC; o iFood é o primeiro cliente da estrutura própria