Grupo Potencial, de biodiesel, pede licença ao Banco Central para ter banco próprio e financiar produtores de soja; grupo fatura até R$ 14 bilhões
Empresa do Paraná, hoje financiada por um FIDC, quer começar a operar o banco no 2º semestre de 2027 e pagar o crédito com a soja que vai para a sua esmagadora
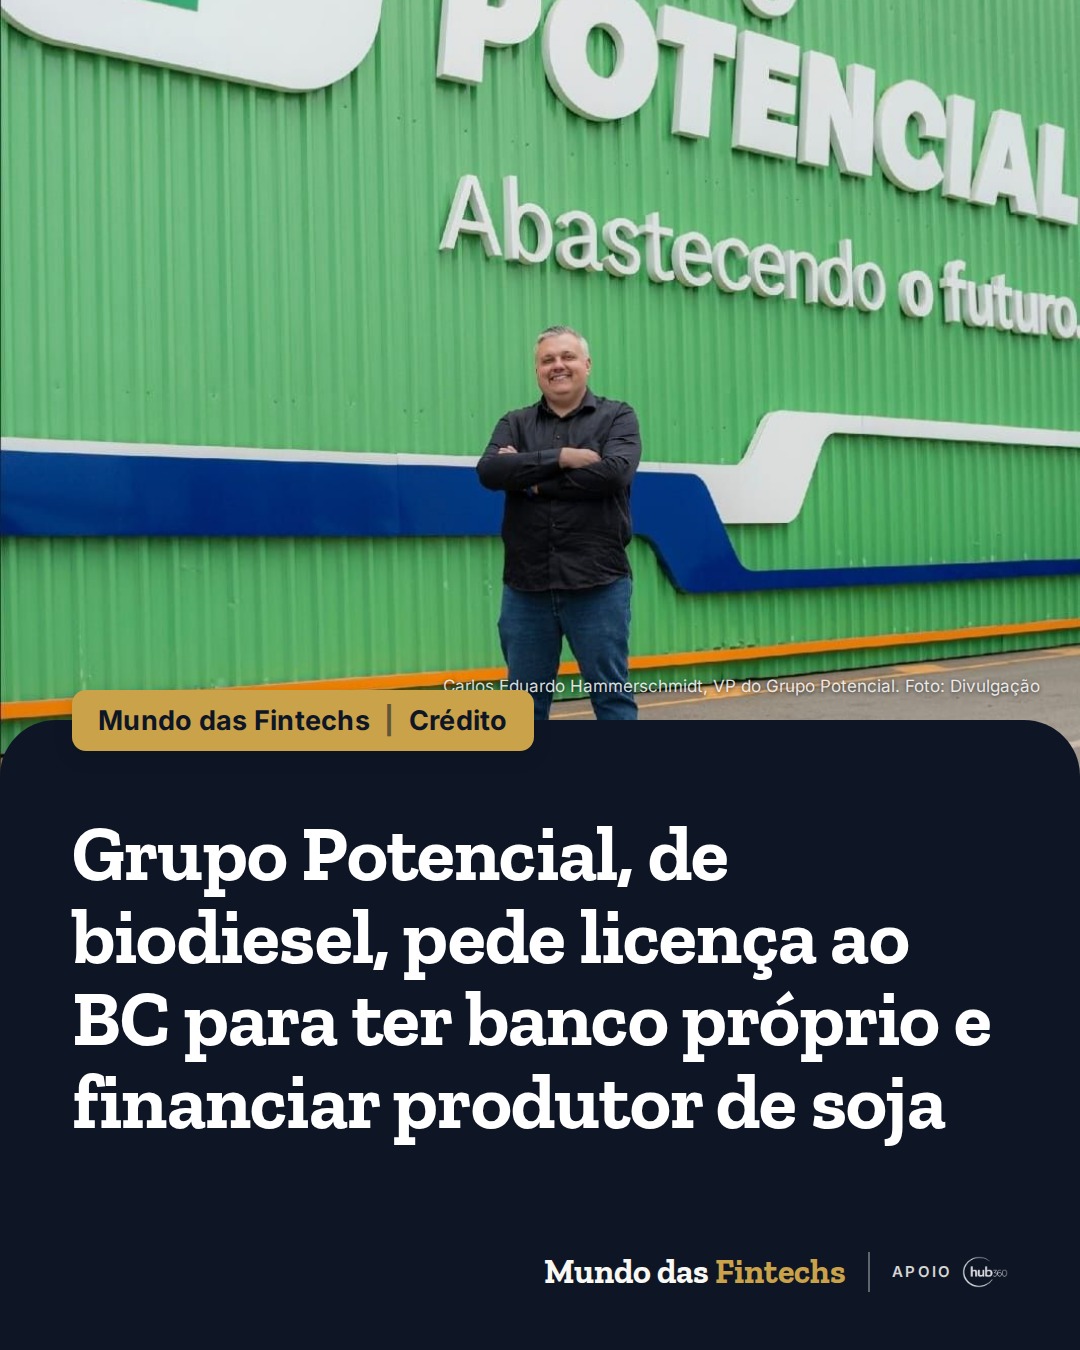
Carlos Eduardo Hammerschmidt, vice-presidente do Grupo Potencial. Foto: Divulgação/Grupo Potencial
O Grupo Potencial, que produz biodiesel em Lapa (PR) e distribui combustíveis, pediu autorização ao Banco Central para abrir um banco próprio e quer começar a operar no 2º semestre de 2027, segundo a coluna Broadcast Agro, do Estadão, publicada nesta segunda-feira (2). A empresa espera obter a licença em seis a sete meses.
O plano é financiar agricultores que possam fornecer soja à esmagadora do grupo, que tem capacidade para 1,15 milhão de toneladas por ano e, segundo a empresa, opera a plena carga. “A moeda de troca é a soja que a gente vai usar para a indústria”, afirma Carlos Eduardo Hammerschmidt, vice-presidente da companhia.
Hoje, as nove empresas do grupo são financiadas por um fundo de investimento em direitos creditórios (FIDC). Com o banco, a Potencial pretende ampliar os serviços financeiros e atender também clientes de fora do grupo.
O grupo estima faturar até R$ 14 bilhões em 2026. Entre os próximos passos estão uma usina de etanol de milho, com obra prevista para começar até março de 2027, R$ 1 bilhão em instalações na primeira etapa e capacidade para 350 milhões de litros por ano. Somando a compra e a estocagem do cereal, a necessidade de recursos pode chegar a R$ 1,7 bilhão, estima Hammerschmidt. A terceira planta de biodiesel deve começar a funcionar em 2027, e a empresa está entrando na distribuição de combustíveis na Bahia.
“A moeda de troca é a soja que a gente vai usar para a indústria.”
Carlos Eduardo Hammerschmidt, vice-presidente do Grupo Potencial
Por que importa. Quando uma indústria troca o FIDC por um banco próprio, ela passa a ganhar o spread do crédito que antes pagava e garante a matéria-prima: o produtor recebe o dinheiro e paga com a soja. É o modelo de crédito ligado à cadeia, e quem fornece a tecnologia, o registro das garantias e a estrutura regulatória para essas empresas virarem instituição financeira tem um mercado grande no agro.
Fonte: Estadão (Broadcast Agro). Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito estruturado
BlockBR põe consórcio de imóveis em blockchain com a ConsorX, que já vendeu R$ 96 milhões em cartas e mira R$ 1 bilhão em oito meses
Plataforma B2B oferece grupos exclusivos e marca própria para incorporadoras, registra cada cota em blockchain e cria uma mesa para revender cotas de quem quer sair do grupo
- RODADA
Kalshi, da brasileira Luana Lopes Lara, capta 1 bilhão de dólares e passa a valer 40 bilhões de dólares
A bolsa de mercados de previsão quase dobrou de valor desde maio e quer ir além de esportes e política, com cripto, commodities e índices; no Brasil, segue proibida de operar
- FIDC
Axios Capital prepara FIDC de R$ 100 milhões para comprar dívidas com garantia de imóveis; cota sênior do fundo rural rendeu 25,9% em 12 meses
O FIDC Axios NPL Urbano terá gestão da Harbour Capital, administração da Vórtx e consultoria técnica da 3Hub Capital. A Axios tem R$ 3 bilhões em créditos sob gestão
- CRÉDITO
Febraban abre mutirão com mais de 160 instituições para renegociar dívidas até 30 de novembro; em março, foram 2,7 milhões de contratos, recorde
Cartão de crédito, cheque especial e consignado em atraso entram; financiamentos com bem em garantia e dívidas prescritas ficam de fora. Desde 2019, mais de 38,3 milhões de contratos foram renegociados