Revolut lança empréstimo pessoal no Reino Unido de até 25 mil libras, com juros de 6,9% a 29,3%, e vai repassar o risco por securitização
Fintech avaliada em US$ 115 bilhões entra no crédito ao consumidor dominado por NatWest, Lloyds, Barclays, Santander e HSBC; cartão de crédito vem em seguida
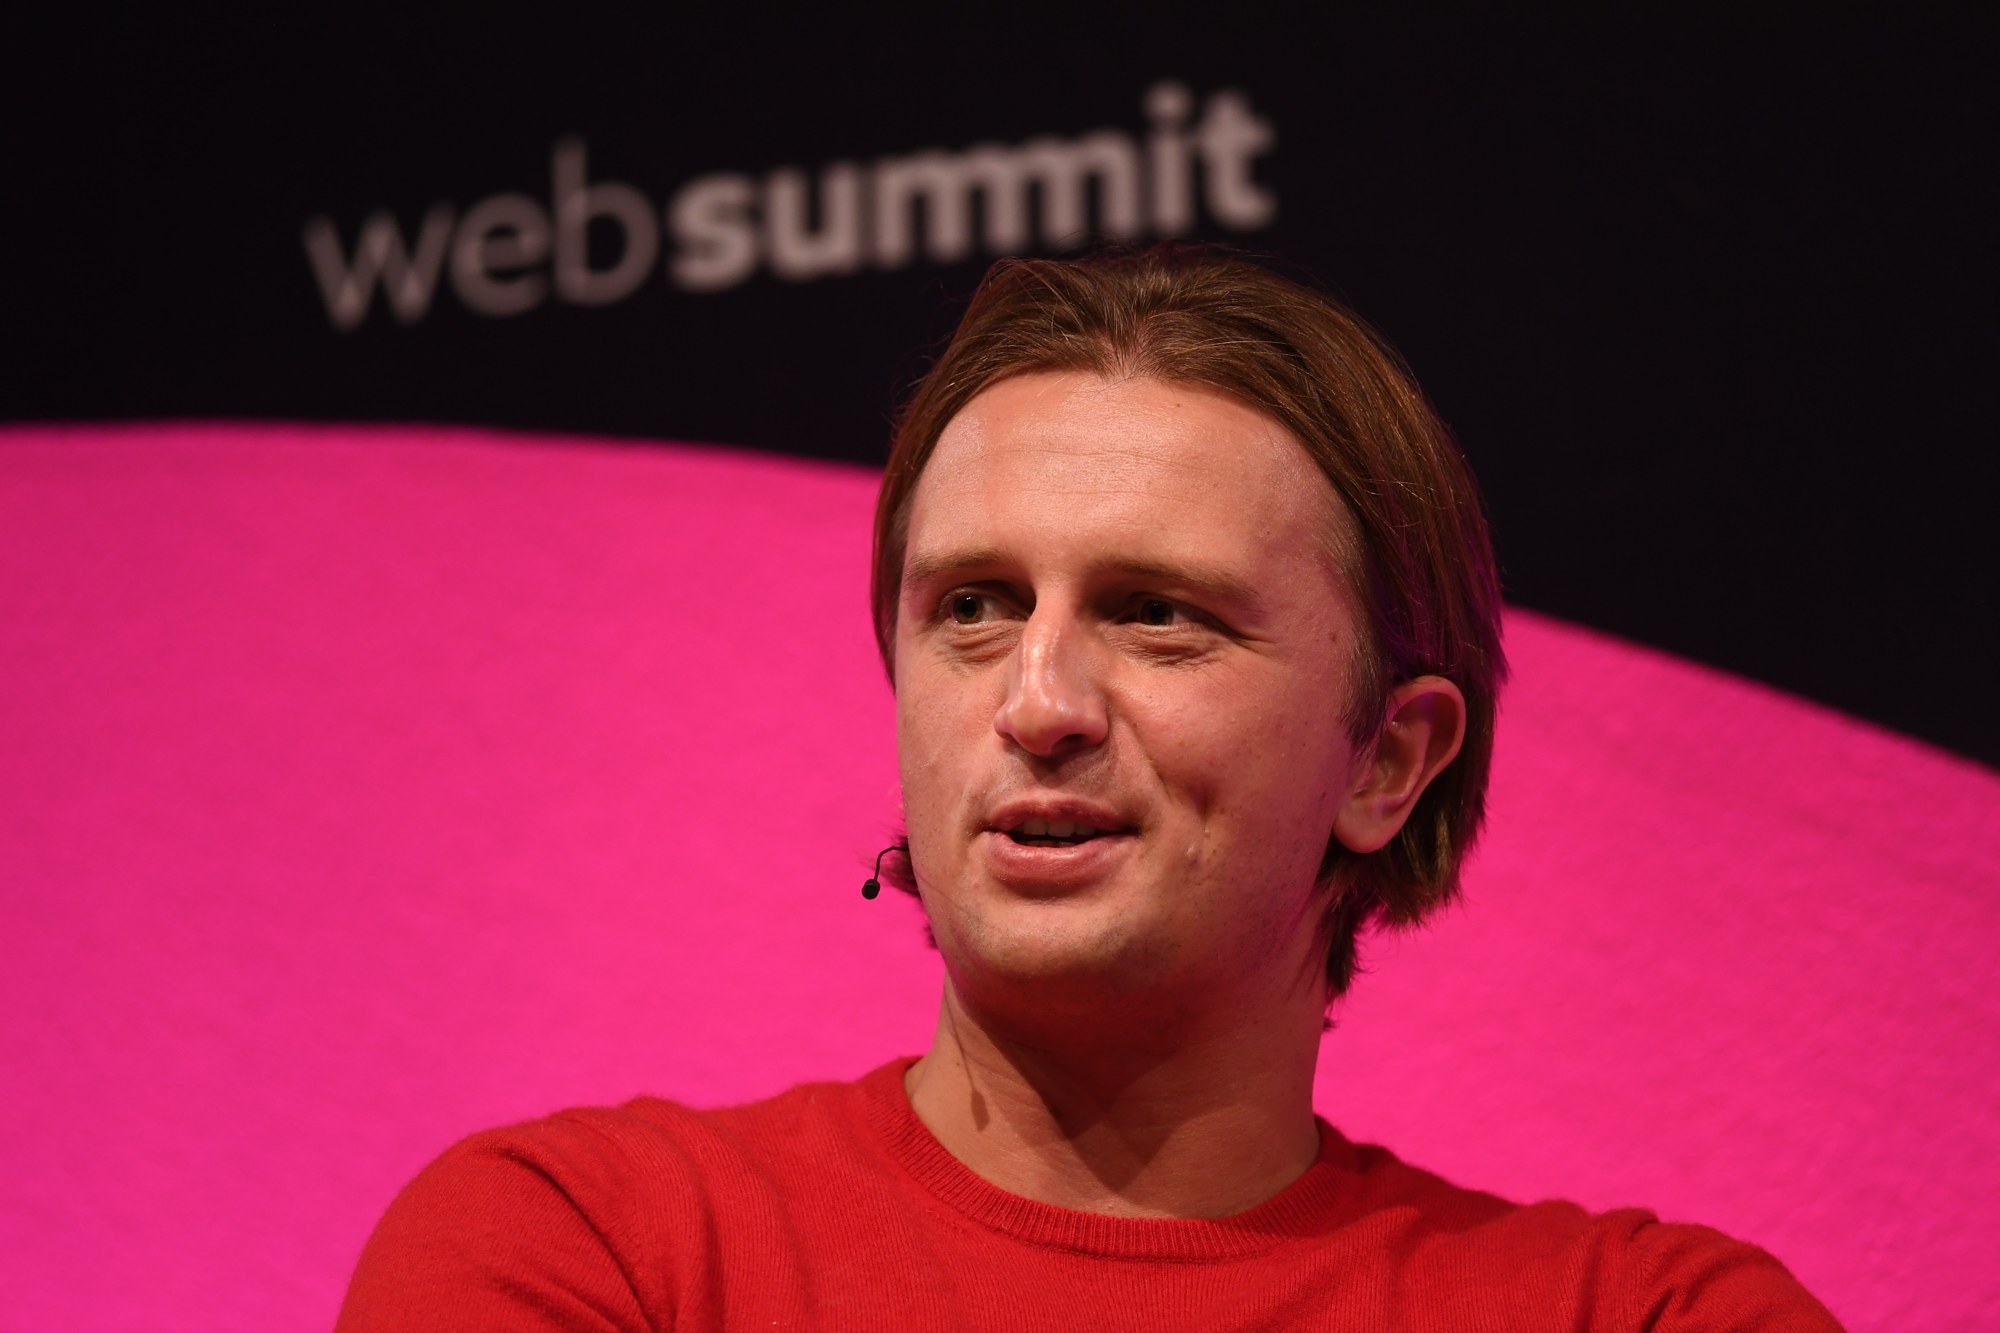
Nik Storonsky, CEO e cofundador da Revolut. Foto: Stephen McCarthy/Web Summit via Sportsfile, CC BY 2.0 (Wikimedia Commons)
A Revolut começou a oferecer empréstimos pessoais sem garantia no Reino Unido, informou nesta segunda-feira (26) a CEO da empresa no país, Francesca Carlesi, à agência Reuters. Os empréstimos vão de 2 mil a 25 mil libras, com taxas de 6,9% a 29,3%, segundo um porta-voz da fintech.
A oferta começa com um grupo selecionado de clientes e será ampliada nos próximos meses para toda a base britânica, de 14 milhões de usuários. É a entrada da Revolut em um mercado de crédito ao consumidor dominado pelos maiores bancos do país, como NatWest, Lloyds, Barclays, a operação britânica do Santander e HSBC.
“Queremos fazer a transição de um aplicativo de gastos diários muito bem-sucedido, que vem revolucionando o mercado, para nos tornarmos efetivamente o principal banco de escolha para todos no Reino Unido”, disse Carlesi. Segundo ela, um cartão de crédito será lançado em breve, e a empresa também planeja entrar no mercado de hipotecas.
O objetivo declarado é elevar a receita por cliente, indicador em que a Revolut ainda fica atrás dos bancos tradicionais. Fundada em 2015 por Nik Storonsky e Vlad Yatsenko, a empresa tem mais de 80 milhões de clientes no mundo e é avaliada em US$ 115 bilhões, mais do que Barclays e NatWest na bolsa.
“Queremos fazer a transição de um aplicativo de gastos diários muito bem-sucedido para nos tornarmos efetivamente o principal banco de escolha para todos no Reino Unido”
Francesca Carlesi, CEO da Revolut no Reino Unido
Sem as décadas de histórico de gastos e pagamentos que os bancos têm, a Revolut complementa a análise de crédito com dados comprados de fornecedores externos. A ideia é, com o tempo, transferir grande parte do risco por meio de securitização e manter a relação entre empréstimos e depósitos perto de 6%, bem abaixo da dos bancos.
No Brasil, a Revolut opera como sociedade de crédito direto e mais que triplicou o capital da operação local neste mês, para R$ 326,9 milhões.
Por que importa. O dinheiro de uma conta digital está no crédito, não no cartão de débito: é ali que a receita por cliente salta. O modelo da Revolut, de originar com dados de terceiros e vender a carteira por securitização, é o mesmo que uma fintech brasileira pode montar com um FIDC, emprestando sem prender o próprio balanço e ganhando na originação e na gestão.
Fonte: Terra (Reuters). Texto reescrito pela Redação Mundo das Fintechs.
As notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- FIDCs
Desenrola 3.0: União vai comprar até R$ 15 bilhões em dívidas com desconto de 90%, e FIDCs têm até 30 de outubro para ofertar carteiras
Bancos, seguradoras e fundos de direitos creditórios precisam manifestar interesse nesta semana; leilão pode levar o desconto a 97% e a compra só sai em 2027
- Tokenização
BBChain passa de 5 mil transações por segundo em rede de tokenização testada no laboratório do Banco Central
Nos testes do LiftLab, a rede da startup subiu de 1.700 para mais de 5.000 TPS, com uma CCB tokenizada como caso de uso e infraestrutura da IBM Cloud
- Cripto
Binance pede licença de PSAV ao Banco Central e diz que quer ter mais produtos que qualquer banco no Brasil
Diretor-geral Thiago Sarandy diz que a exchange vai lançar boletos, portabilidade, transferência internacional e câmbio; prazo para pedir autorização termina nesta sexta-feira (30)
- Insurtech
Pier fatura R$ 200 milhões até agosto, cresce mais de 50% e chega ao breakeven
Seguradora digital de celular e carro, fundada em 2018 e com mais de US$ 50 milhões captados, soma 200 mil clientes ativos e passou a gerar caixa