Nu Global: como funciona a conta do Nubank que transfere para mais de 35 países e rende até 3,5% ao ano em dólar digital
Lançada em setembro em Miami, a conta multimoeda guarda o saldo em USDC e EURC, as stablecoins da Circle, tem cartão virtual Mastercard e não cobra tarifa do Nu nas remessas; o Nubank detalhou as quatro funções em 4 de novembro
Cristina Junqueira, cofundadora do Nubank e CEO do Nu nos Estados Unidos. Foto: Lucasgilbatista/Wikimedia Commons (CC BY-SA 4.0)
O Nu Global, a conta multimoeda do Nubank para quem tem a vida financeira em mais de um país, faz transferências para mais de 35 países da América Latina e da Europa sem tarifa do Nu e paga até 3,5% ao ano sobre o saldo em dólar digital. O produto foi apresentado em 10 de setembro, em Miami, no mesmo evento em que o Nu começou a operar nos Estados Unidos, e o banco detalhou o funcionamento das quatro funções da conta em um texto publicado no blog do Nu em 4 de novembro.
A principal diferença para uma conta global comum está em onde o dinheiro fica. Todo depósito no Nu Global é convertido em USDC (dólar digital) ou EURC (euro digital), duas stablecoins emitidas pela Circle e pareadas ao dólar e ao euro. Segundo o Nubank, o saldo em USDC rende até 3,5% ao ano e o saldo em EURC, 2,2%, com rendimento creditado diariamente e sem carência.
Nas transferências, o Nu Global usa a cotação mid-market, a taxa de câmbio de referência do mercado, sem margem embutida. O Nu não cobra tarifa, mas o banco ou a rede local de quem recebe pode cobrar a própria, e o cliente vê o valor exato que chega antes de confirmar. Quem recebe não precisa ter conta no Nu; entre clientes, a transferência pode ser feita pelo Nu ID, um nome de usuário curto.
A conta tem ainda um cartão virtual Mastercard que gasta o saldo em USDC, sem tarifa de transação internacional, de conversão ou sobretaxa por parte do Nu; a conversão é feita pela cotação da própria Mastercard. O cartão funciona no Google Pay e no Samsung Pay, e há cartões temporários que expiram em 24 horas. A quarta função, chamada Diversify, permite comprar e vender uma seleção de ativos digitais, como bitcoin e ethereum, com o mesmo saldo, a um custo de 0,8% por transação.
“Até 3,5% ao ano em dólar digital, 2,2% em euro digital e transferências para mais de 35 países sem tarifa do Nu”
Blog do Nu, 4 de novembro de 2026
No lançamento, o acesso foi aberto por lista de espera, e a página do blog do Nu ainda mostra o botão para pedir acesso antecipado. Segundo o Canaltech, a integração do Nu Global entre Brasil, Estados Unidos, México e Colômbia estava prevista para os meses seguintes ao lançamento.
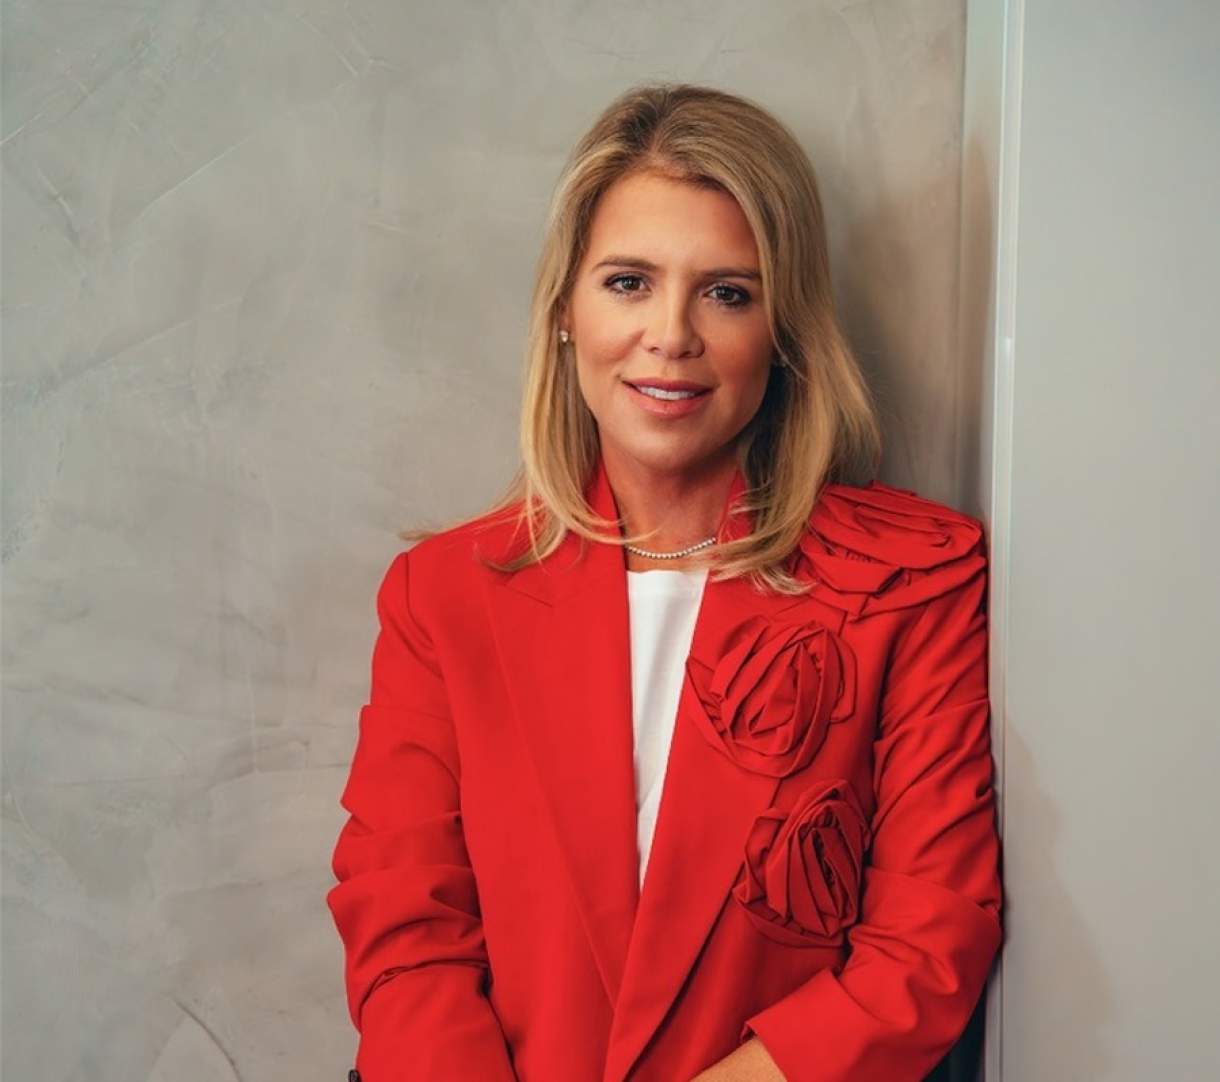
“Desde a nossa fundação, acreditamos que o banco digital obcecado pelo cliente é o futuro do varejo bancário no mundo, e, depois de provar essa tese com mais de 140 milhões de clientes fanáticos na América Latina, estamos animados para começar a executá-la além da nossa região principal”, afirmou David Vélez, fundador e CEO do Nu, no anúncio de setembro. A operação nos Estados Unidos é comandada pela cofundadora Cristina Junqueira, CEO do Nu nos EUA.
O Nu Global entra num mercado em que os brasileiros já têm várias opções de conta em moeda estrangeira, como as contas globais de Inter e C6 Bank e as de fintechs como Wise e Nomad. A aposta do Nubank é juntar remessa, rendimento, cartão e ativos digitais no mesmo aplicativo, com as stablecoins como base da conta.
Por que importa. O Nubank montou uma conta global inteira em cima de stablecoins: o saldo em USDC e EURC rende juros, circula entre mais de 35 países e alimenta um cartão Mastercard. Para uma fintech brasileira, a lição é que conta em dólar e remessa podem nascer sobre stablecoins, com um parceiro como a Circle: dá para atender quem recebe de fora, como freelancers e exportadores pequenos, e ganhar no rendimento do saldo, no cartão e na negociação de ativos.
Fonte: Blog do Nu, Nu (release de 10/09/2026) e Canaltech. Texto reescrito pela Redação Mundo das Fintechs.
Compartilhar no WhatsAppAs notícias de fintech que importam, em 3 minutos. Todos os dias, às 7h, de graça.
Leia também
- Crédito
Bmg tem lucro de R$ 141 milhões no 3º trimestre, queda de 4,7%, e vende R$ 1,5 bilhão em cartão consignado a um FIDC
Inadimplência acima de 90 dias sobe para 5,6% e custo do crédito sobe 47% em um ano; banco aposta no consignado privado, que cresceu 23,5% no trimestre, e espera queda das provisões no quarto trimestre
- Crédito
Ademicon dobra cotas de consórcio de imóveis em um ano, para 603 mil, e passa o Bradesco na liderança, mostram dados do Banco Central
Levantamento do Mundo das Fintechs nos dados de agosto entregues pelas administradoras ao BC: o consórcio de imóveis cresce 32,6% em 12 meses, e a fintech Klubi fica entre as 11 que mais venderam cotas no mês
- Crédito
FIDCs com o nome da CloudWalk somam R$ 18,9 bilhões, 40% mais em um ano, e superam os de Cielo, PicPay e Mercado Crédito, mostram dados da CVM
Levantamento do Mundo das Fintechs no informe mensal de setembro mostra a dona da InfinitePay com nove FIDCs, um deles o quinto maior do país; Agibank mais que dobra e Creditas cresce 79%
- Pagamentos
Pix Automático passa de 10 milhões de cobranças em outubro, 57 vezes mais que um ano antes, mostram dados do Banco Central
Levantamento do Mundo das Fintechs nos dados abertos do Pix mostra alta de 19% sobre setembro; 94% das cobranças são de pessoas pagando empresas, com tíquete médio de R$ 38, e a Adyen diz que a modalidade já aumenta a conversão de assinantes